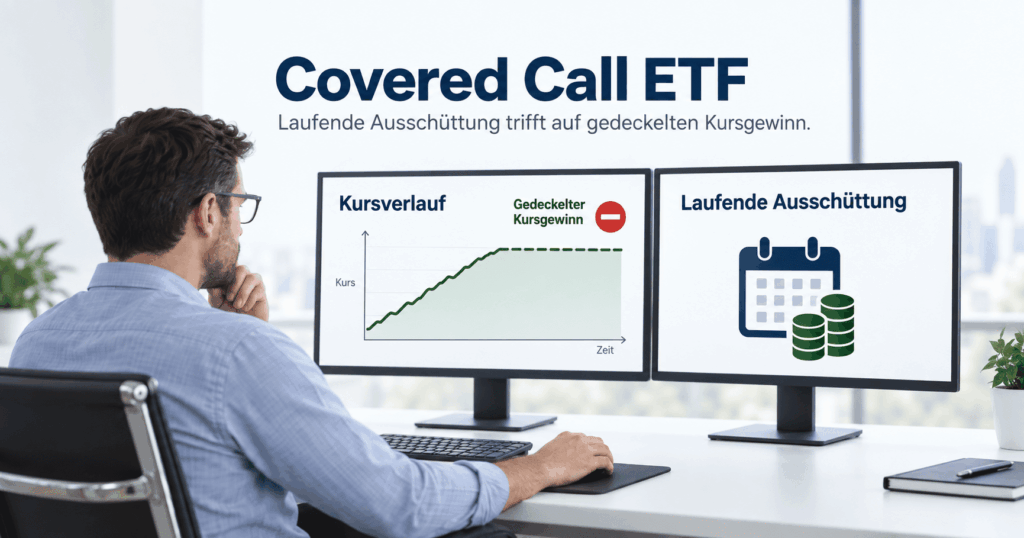

Ausschüttungen von 7 oder sogar 10 Prozent im Jahr, ausgezahlt Monat für Monat: Covered Call ETFs werben mit Zahlen, die wie ein Freifahrtschein klingen. Als Investor mit über 20 Jahren an den Märkten und Gründer der OptionsApp habe ich über 2.300 Menschen beim Aufbau eines planbaren Zusatzeinkommens unterstützt – die Frage nach diesen Produkten taucht immer mal wieder auf. Die kurze Antwort: Die Ausschüttung ist real, aber sie hat einen Preis, den viele Anbieter nicht offen nennen. Wie dieser Preis aussieht und welche UCITS-Varianten du in Deutschland kaufen kannst, zeigt dieser Artikel. Grundlagen zur Aktienauswahl findest du in meinem Buch „Aktien für Einsteiger", kompakte monatliche Updates in meinem Newsletter.
Wie stark eine Covered-Call-Strategie die Schwankungsbreite eines Portfolios drückt, zeigt der akademische Referenzindex: Der CBOE S&P 500 BuyWrite Index (BXM) wies seit seiner Einführung 1986 in mehreren CBOE-Auswertungen eine deutlich niedrigere annualisierte Volatilität auf als der S&P 500 selbst, bei tendenziell etwas niedrigerer Gesamtrendite über lange Zeiträume.1 Historische Indexwerte sind kein Indikator für einzelne UCITS-ETFs oder künftige Zeiträume – sie erklären aber, warum die Strategie überhaupt existiert: weniger Schwankung gegen weniger Aufwärtspotenzial.
Die wichtigsten Covered Call ETFs für deutsche Anleger im Überblick
Keine Anlageberatung – diese Übersicht ist eine datenbasierte Vorauswahl und ein Startpunkt für deine eigene Analyse, keine Kaufempfehlung.
| # | ETF | Basisindex | Ausschüttungsrendite p.a.* | TER | Risiko-Tier | Kurzfazit |
|---|---|---|---|---|---|---|
| 1 | Global X Nasdaq 100 Covered Call UCITS ETF (IE00BM8R0J59) | Nasdaq-100 | 10,2 % p.a. (monatlich ausgeschüttet)3 | 0,45 %4 | Tier 2 | hohe Ausschüttung, tech-lastig, starke Deckelung |
| 2 | Global X S&P 500 Covered Call UCITS ETF (IE0002L5QB31) | S&P 500 | 7,0 % p.a. (monatlich ausgeschüttet)3 | 0,45 %4 | Tier 1 | breiter Basisindex, moderatere Schwankung |
| 3 | JPMorgan Global Equity Premium Income Active UCITS ETF (IE0003UVYC20) | globale Aktien, aktiv gemanagt | 6,7 % p.a. (monatlich ausgeschüttet)3 | 0,35 %4 | Tier 1 (aktiv) | breite Streuung, aktives Delta-Management |
| 4 | JPMorgan Nasdaq Equity Premium Income Active UCITS ETF (ISIN siehe Factsheet) | Nasdaq-lastig, aktiv gemanagt | tendenziell zweistellig p.a. (monatlich ausgeschüttet)3 | siehe Factsheet | Tier 2 (aktiv) | konzentrierter, aktiv gesteuerter Cap |
Werte gerundet, Stand September 2026. Risiko-Tier-Einordnung siehe Abschnitt „Risiko-Tiers bei Covered Call ETFs".
Was ist ein Covered Call ETF und wie funktioniert er?
Ein Covered Call ETF kombiniert zwei Bausteine: ein Aktienportfolio oder einen Index als Basiswert (der zugrunde liegende Wert, auf den sich die Option bezieht) und den laufenden Verkauf von Kaufoptionen darauf. Der Fonds tritt dabei als Stillhalter auf, also als Verkäufer der Option: Er nimmt die Optionsprämie sofort ein und geht im Gegenzug die Verpflichtung ein, die Aktien bei Ausübung zum vorher festgelegten Ausübungspreis (Strike) abzugeben. Diese Kombination aus Aktienbestand und Call-Verkauf heißt Buy-Write-Strategie.
Ein vereinfachtes Beispiel macht die Mechanik greifbar: Ein Fonds hält ein Aktienportfolio bei 100 Punkten und verkauft einen Call mit Strike 103 und einem Monat Laufzeit – dafür erhält er sofort 1,20 Punkte Optionsprämie. Bleibt der Kurs bis zum Verfall unter 103, verfällt die Option wertlos, und die Prämie bleibt zusätzlich zum Kursgewinn im Fonds. Steigt der Kurs auf 110, wird der Fonds bei 103 ausgeübt: Der Gewinn oberhalb von 103 geht an den Käufer der Option, nicht an die Anleger. Genau das ist die Kapitalgewinn-Deckelung, kurz Cap – der Preis für die höhere laufende Ausschüttung.
Entscheidend ist die andere Richtung: Nach unten schützt die Strategie kaum. Fällt der Basiswert von 100 auf 80, federt die vereinnahmte Prämie von 1,20 Punkten den Verlust nur minimal ab – den Rest trägt der Fonds in voller Höhe mit. Das Verlustrisiko entspricht damit praktisch dem eines normalen Aktien-Investments, während der Gewinn nach oben begrenzt bleibt. Ein Covered Call ETF ist deshalb kein defensives Produkt, auch wenn die laufende Ausschüttung diesen Eindruck erweckt.
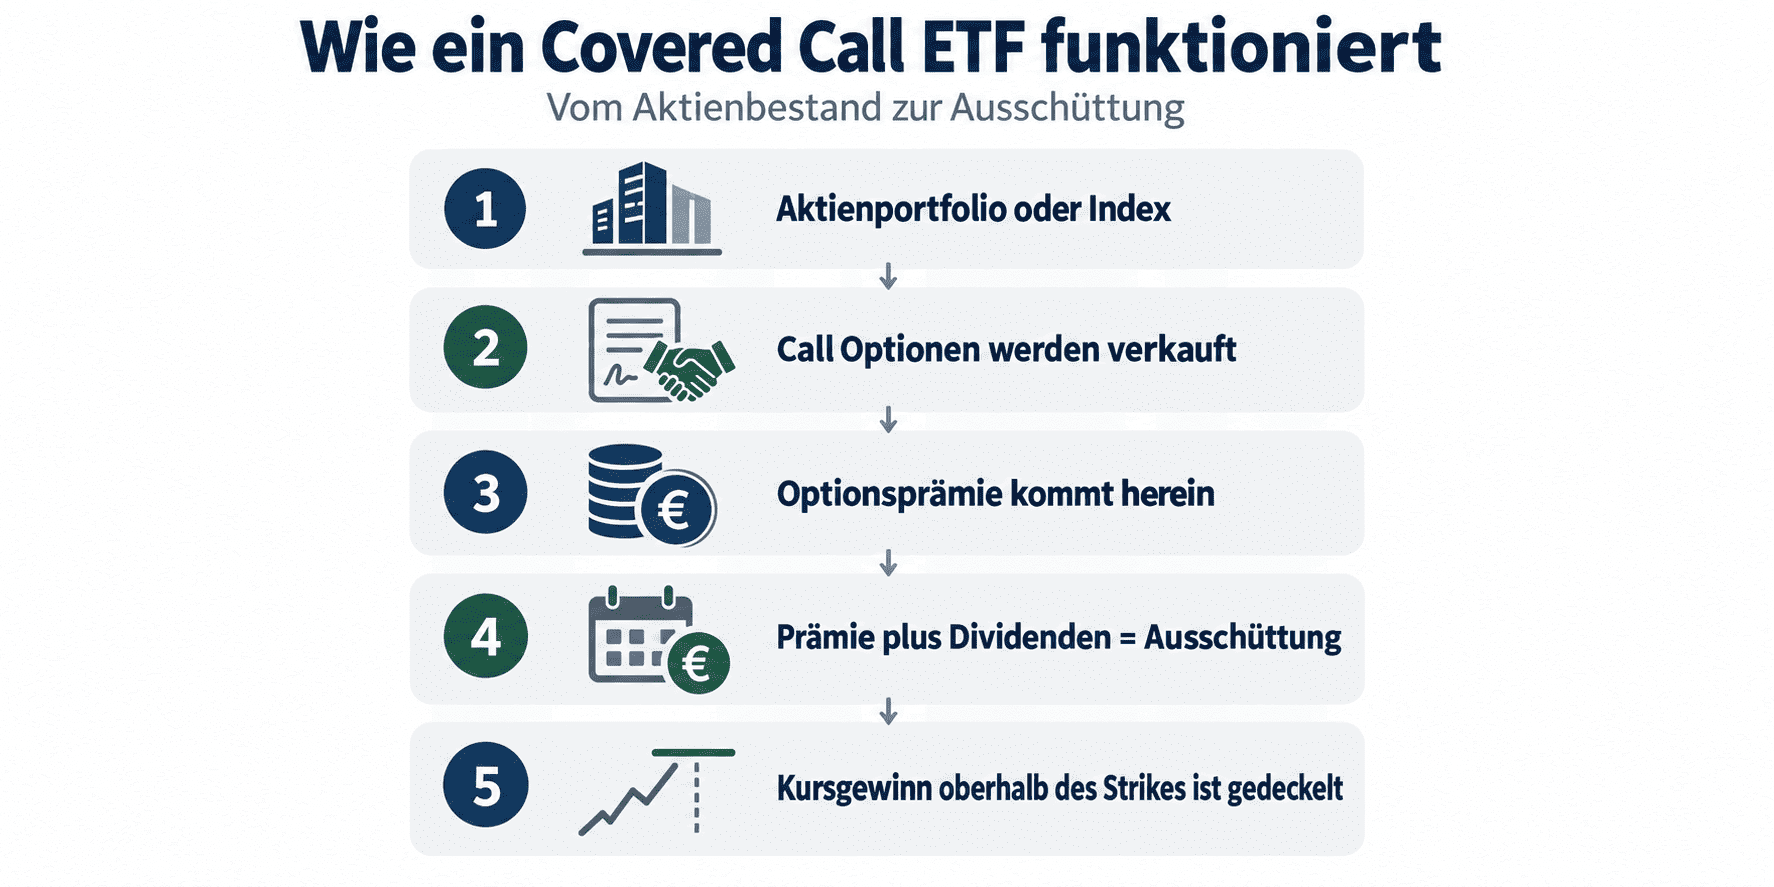
Das Prinzip ist nicht neu: Institutionelle Anleger nutzen Buy-Write-Strategien seit Jahrzehnten, um regelmäßige Erträge in seitwärts laufenden Märkten zu erzielen. Ein Covered Call ETF verpackt diesen Ansatz in ein börsengehandeltes Produkt – theoretisch für jeden Privatanleger zugänglich, praktisch aber stark eingeschränkt, wie der nächste Abschnitt zeigt.
US-Ticker vs. UCITS-Pendant: Diese Covered Call ETFs kannst du in Deutschland kaufen
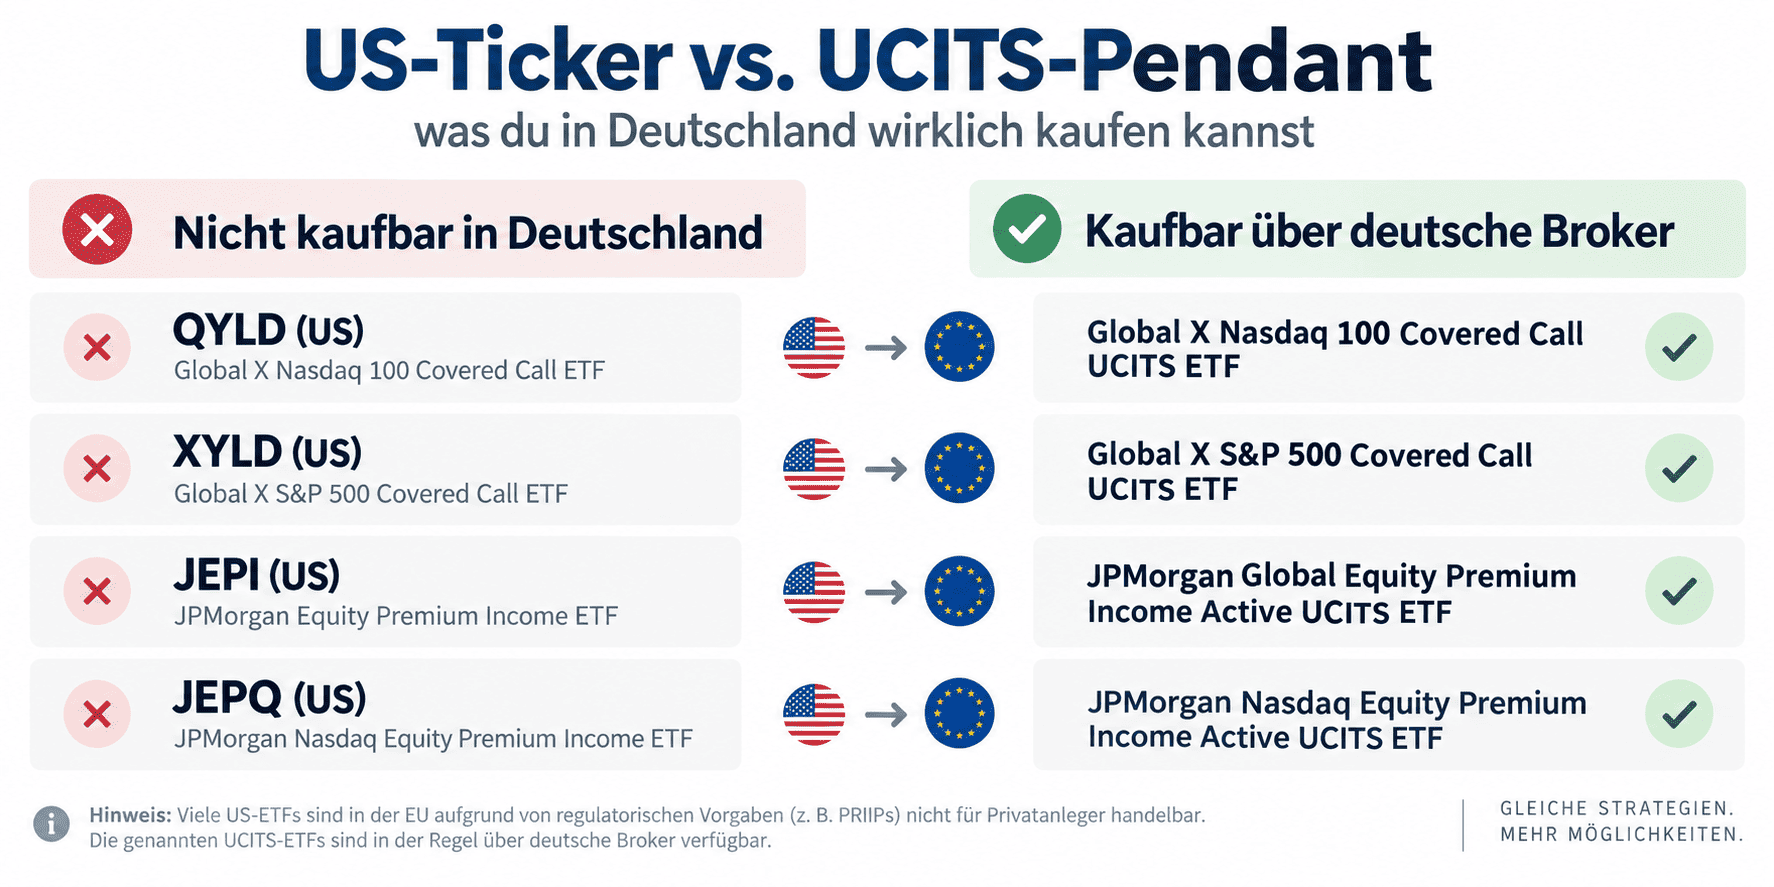
Wer online nach Covered Call ETFs sucht, landet fast automatisch bei JEPI, QYLD, XYLD oder JEPQ. Alle vier sind US-domizilierte Fonds, die du als deutscher Privatanleger über einen regulären Broker nicht kaufen kannst, weil kein PRIIPs-KID (das verpflichtende EU-Basisinformationsblatt für Privatanleger) vorliegt. Ohne dieses Dokument blockiert dein Broker die Order technisch. Es wäre allerdings möglich sich die ETFs mit Optionen einbuchen zu lassen, indem man Short Puts drauf schreibt.
Kaufbar sind ausschließlich UCITS-Varianten, die von irischen Fondsgesellschaften mit eigenem KID aufgelegt wurden:
| ETF | ISIN | WKN | Domizil |
|---|---|---|---|
| Global X Nasdaq 100 Covered Call UCITS ETF (Ticker QYLE) | IE00BM8R0J59 | A2QR39 | Irland |
| Global X S&P 500 Covered Call UCITS ETF | IE0002L5QB31 | A3DC8Q | Irland |
| JPMorgan Global Equity Premium Income Active UCITS ETF | IE0003UVYC20 | A3EHRE | Irland |
| JPMorgan Nasdaq Equity Premium Income Active UCITS ETF | siehe aktuelles Factsheet | siehe aktuelles Factsheet | Irland |
Angaben Stand September 2026, gegen das jeweils aktuelle Factsheet vor Kauf verifizieren. Für das JPMorgan Nasdaq Equity Premium Income Active UCITS ETF war die ISIN zum Recherchezeitpunkt uneinheitlich dokumentiert – bitte direkt beim Anbieter prüfen, bevor du eine Order aufgibst.
Die beiden Global-X-Produkte bilden den Basisindex passiv nach und verkaufen Calls nach fester Regel. Die beiden JPMorgan-Produkte sind aktiv gemanagt: Ein Team steuert Strike-Auswahl und Optionsquote laufend, um Ausschüttung und Cap-Wirkung abzuwägen. Das kann die Kursgewinn-Deckelung in ruhigen Marktphasen abmildern, bringt aber ein zusätzliches Manager-Risiko mit.
Sind die Ausschüttungen bei Covered Call ETFs echt oder Substanzverzehr?
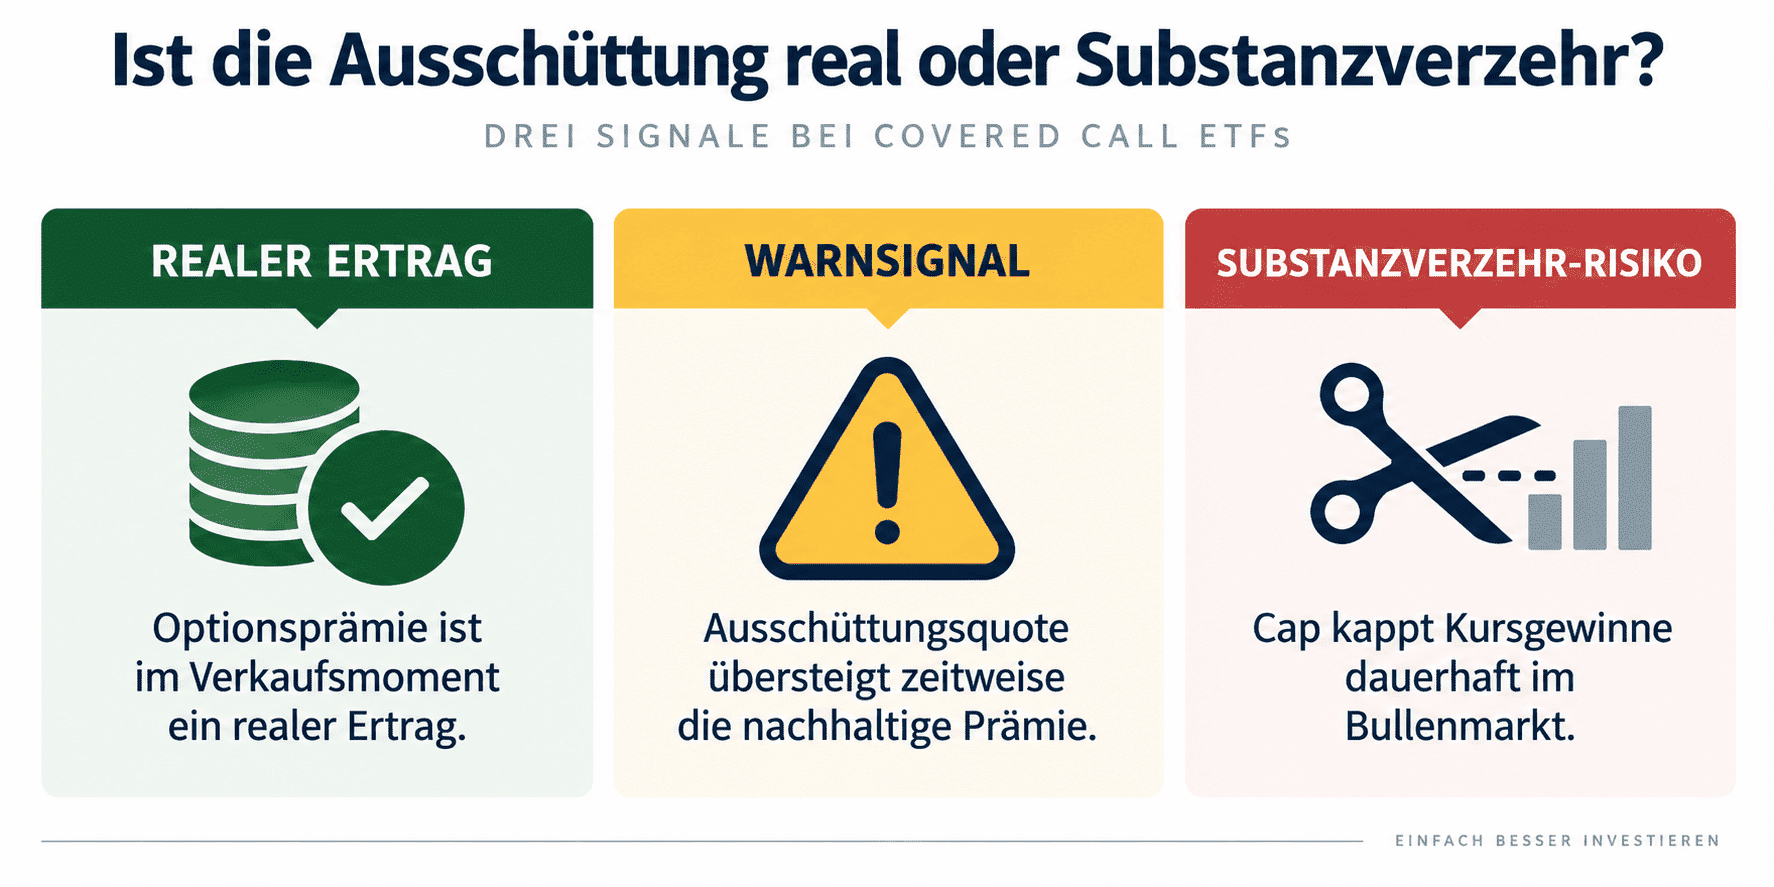
Das ist die Kernfrage bei jedem Covered Call ETF – sie lässt sich beantworten, wenn man zwei Dinge trennt: den Ursprung des Geldes und die Nachhaltigkeit der Ausschüttungshöhe. Die Optionsprämie ist im Moment des Verkaufs ein realer, sofort vereinnahmter Ertrag – kein Buchgewinn, sondern ein realisierter Cashflow. Substanzverzehr entsteht erst, wenn die ausgeschüttete Summe über längere Zeit höher liegt als das, was Optionsprämie plus Dividenden hereinbringen – der Fonds zahlt dann faktisch einen Teil des eingesetzten Kapitals zurück, statt echten Ertrag. Dieser schleichende Wertverlust heißt NAV-Erosion, weil er sich zuerst im Nettoinventarwert (NAV) zeigt, bevor er im Kurs auffällt.
Genau diese Unterscheidung ist bei US-Fonds öffentlich dokumentiert: In Section-19(a)-Notices, verpflichtenden Mitteilungen an die US-Börsenaufsicht SEC, deklarieren Anbieter wie Global X, welcher Anteil einer Ausschüttung als Ertrag und welcher als Return of Capital (Kapitalrückzahlung statt Ertrag) gilt.2 In volatilen Marktphasen kann der ROC-Anteil sehr hoch ausfallen, weil die Prämie die ausgeschüttete Summe nicht vollständig deckt – kein Betrug, sondern eine buchhalterische Klarstellung. Sie zeigt aber, warum eine zweistellige Ausschüttungsrendite nicht automatisch bedeutet, dass der Fonds entsprechend viel „verdient" hat.
Risiko-Tiers bei Covered Call ETFs: Wie wir die UCITS-Varianten einordnen
| ETF | Basisindex-Breite | Management | Risiko-Tier |
|---|---|---|---|
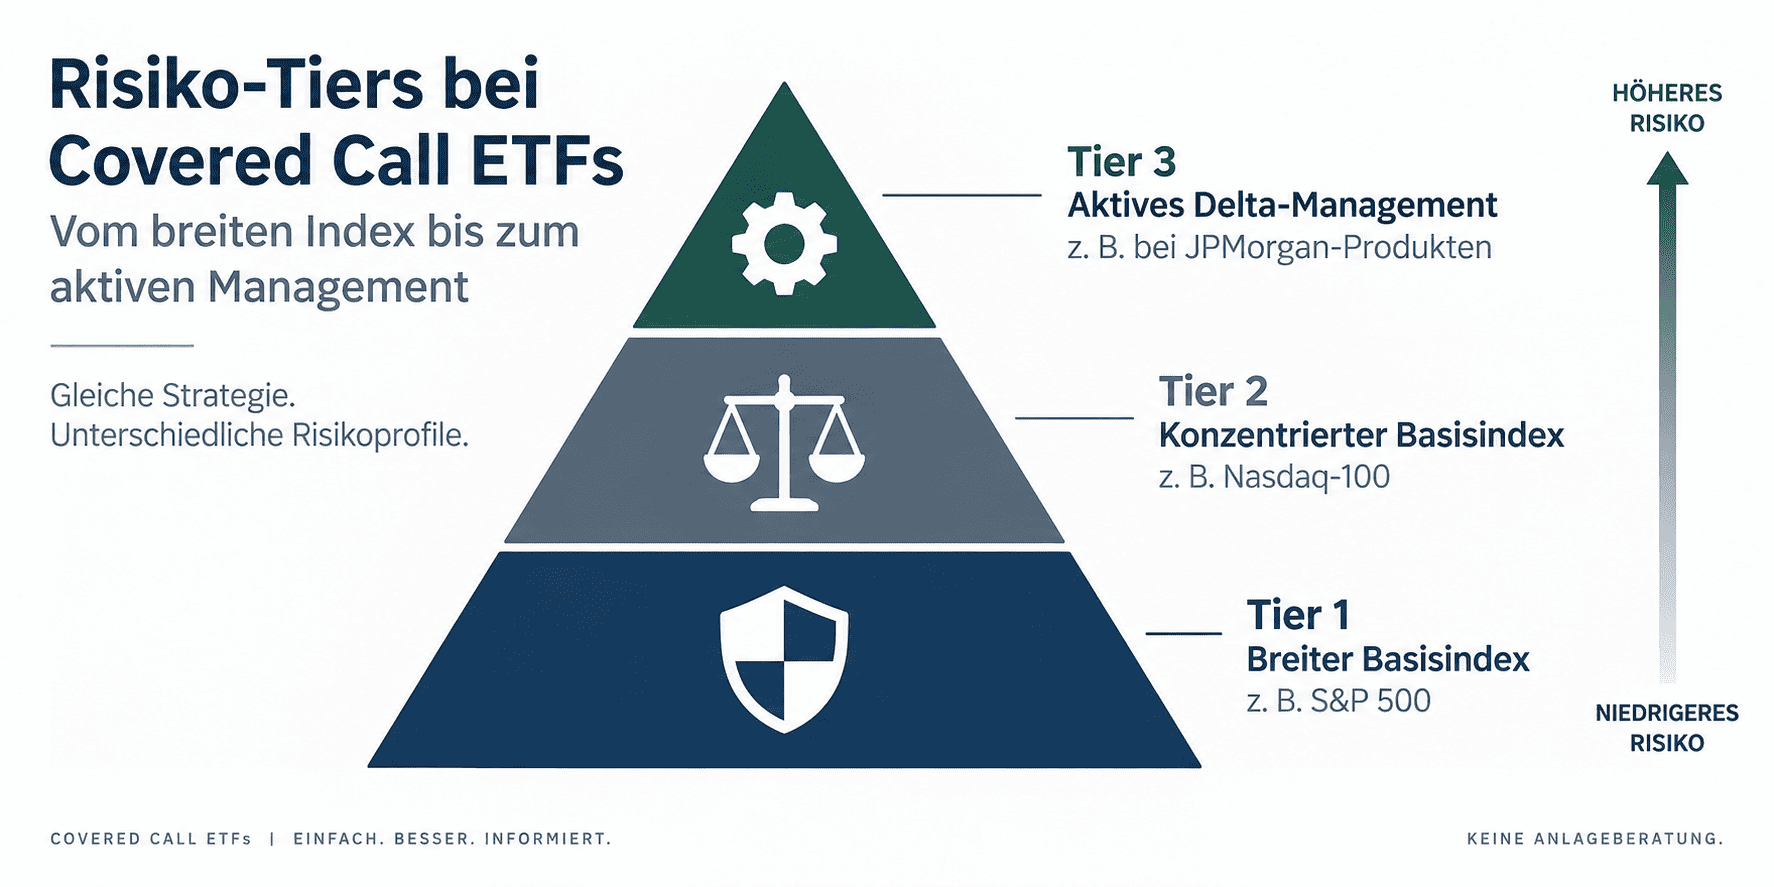
| Global X S&P 500 Covered Call UCITS ETF | breit (rund 500 Titel) | passiv, regelbasiert | Tier 1 (grün) |
| Global X Nasdaq 100 Covered Call UCITS ETF | konzentriert (100 Titel, tech-lastig) | passiv, regelbasiert | Tier 2 (gelb) |
| JPMorgan Global Equity Premium Income Active UCITS ETF | breit, global | aktiv gemanagt | Tier 1, Zusatzrisiko Management (gelb) |
| JPMorgan Nasdaq Equity Premium Income Active UCITS ETF | konzentriert, tech-lastig | aktiv gemanagt | Tier 2, Zusatzrisiko Management (gelb-rot) |
Tier 1 bedeutet ein niedrigeres Konzentrationsrisiko, keine Bewertung der Ausschüttungshöhe. Ein Nasdaq-100-lastiger Covered Call ETF schwankt strukturell stärker als ein Produkt auf den S&P 500, weil die Sektorverteilung enger ist.
Diese bekannten Produkte haben es bewusst nicht in die Auswahl geschafft
Wer zu Covered Call ETFs recherchiert, stößt zwangsläufig auf Namen, die in der Übersicht oben fehlen. Das hat jeweils einen konkreten Grund:
| Produkt | Warum nicht in der Auswahl |
|---|---|
| JEPI (JPMorgan Equity Premium Income ETF) | US-Fonds ohne EU-Basisinformationsblatt, für deutsche Privatanleger nicht handelbar |
| QYLD (Global X Nasdaq 100 Covered Call ETF, US-Version) | US-Fonds ohne EU-Basisinformationsblatt, nicht mit der UCITS-Variante identisch |
| XYLD (Global X S&P 500 Covered Call ETF, US-Version) | US-Fonds ohne EU-Basisinformationsblatt, nicht handelbar |
| Einzelaktien-Zertifikate mit Covered-Call-Struktur | Emittentenrisiko statt Sondervermögen, andere Produktkategorie |
| Aktiv gemanagte Optionsfonds ohne UCITS-Mantel | oft Mindestanlagesummen und eingeschränkte Handelbarkeit |
Stand September 2026. Die Nicht-Aufnahme ist keine Aussage über die Qualität des jeweiligen Produkts, sondern über seine Verfügbarkeit oder Struktur für deutsche Privatanleger.
Covered Call ETF vs. thesaurierender Index-ETF: Was passt zu wem?
Ein thesaurierender Index-ETF ohne Optionsstrategie ist der direkte Gegenentwurf: keine laufende Ausschüttung, dafür volles, ungedeckeltes Aufwärtspotenzial. Welcher Ansatz besser passt, hängt weniger von der erwarteten Rendite ab als von der Frage, wofür du das Geld brauchst – laufenden Cashflow oder maximales langfristiges Wachstum.
| Kriterium | Covered Call ETF | Thesaurierender Index-ETF |
|---|---|---|
| Laufender Cashflow | direkt nutzbar, meist monatlich | keiner, alles reinvestiert |
| Aufwand | gering, passiv über Broker kaufbar | gering, passiv über Broker kaufbar |
| Diversifikation | abhängig vom gewählten Basisindex | breit, automatisch |
| Steuerstundung | gering, Ausschüttung sofort steuerpflichtig | hoch, nur Vorabpauschale |
| Kontrolle über Kursgewinn | gedeckelt oberhalb des Strikes | vollständig, kein Cap |
Konzeptioneller Vergleich der Produktstrukturen, keine Marktdaten. Stand: September 2026.
Wer ohnehin nicht auf regelmäßige Auszahlungen angewiesen ist, fährt mit einem breiten thesaurierenden ETF meist besser, weil die Kapitalgewinn-Deckelung das Wachstum nicht ausbremst. Bei der Entscheidung zwischen ETFs oder Einzelaktien gilt eine ähnliche Logik: erst die eigene Zielsetzung klären, dann das Produkt wählen – einen Überblick über die besten ETFs findest du separat.
Covered Call ETF vs. Dividenden-ETF: Ausschüttung ist nicht gleich Dividende
Hier lohnt sich eine klare Sprachregel, weil beide Produktkategorien mit hoher laufender Auszahlung werben: Bei einem klassischen Dividenden-ETF stammt die Auszahlung ausschließlich aus den Dividenden der gehaltenen Unternehmen – einem Gewinnanteil, den die Firmen selbst beschließen. Bei einem Covered Call ETF setzt sich die Ausschüttung dagegen aus zwei Quellen zusammen: Dividenden der gehaltenen Aktien plus Optionsprämie. Deshalb ist „Dividende" für die Ausschüttung eines Covered Call ETF technisch ungenau – korrekt ist „Ausschüttung" oder, wenn es um den Optionsanteil geht, „Optionsprämie".
| Merkmal | Covered Call ETF | Klassischer Dividenden-ETF |
|---|---|---|
| Quelle der Ausschüttung | Dividenden plus Optionsprämie | ausschließlich Unternehmens-Dividenden |
| Vorhersehbarkeit | schwankt mit der Options-Marktlage | schwankt mit Unternehmens-Ausschüttungspolitik |
| Aufwärtspotenzial | gedeckelt oberhalb des Strikes | offen, keine Deckelung |
| Typische Ausschüttungshöhe | tendenziell höher | moderater, dafür stabiler |
Konzeptioneller Vergleich der Ausschüttungsquellen, keine Marktdaten. Stand: September 2026.
Wer gezielt hohe laufende Auszahlung sucht, findet mit ETFs mit hoher Dividende eine reine Aktien-Variante oder mit ETFs mit monatlicher Ausschüttung die passende Rhythmus-Alternative – beide ohne Cap-Risiko. Auch ein klassischer Dividendenfonds verzichtet komplett auf die Optionskomponente.
Yield on Cost nach 10, 15 und 20 Jahren: der eigentliche Unterschied
Der Vergleich der aktuellen Ausschüttungsrendite führt in die Irre, weil er nur den Startpunkt misst. Aussagekräftiger ist der Yield on Cost (YoC): die jährliche Ausschüttung gemessen am ursprünglichen Einstandskurs. Er zeigt, was aus einer Anlage über die Haltedauer wird.
Die folgende Modellrechnung ist bewusst vereinfacht und keine Prognose. Angenommen sind zwei Anlagen zu je 10.000 EUR: ein Covered Call ETF mit 10,0 Prozent p.a. Ausschüttung, die je Anteil konstant bleibt, weil die Optionsprämie nicht wächst, und ein Dividendenwachstums-ETF mit 2,5 Prozent p.a. Startrendite und 7 Prozent jährlichem Ausschüttungswachstum.
| Haltedauer | YoC Covered Call ETF | YoC Dividendenwachstums-ETF |
|---|---|---|
| Start | 10,00 % | 2,50 % |
| nach 10 Jahren | 10,00 % | 4,92 % |
| nach 15 Jahren | 10,00 % | 6,90 % |
| nach 20 Jahren | 10,00 % | 9,67 % |
Modellrechnung, keine historischen Werte. Annahmen: konstante Ausschüttung je Anteil beim Covered Call ETF, 7 Prozent jährliches Ausschüttungswachstum beim Vergleichsprodukt, keine Steuern, keine Reinvestition.
Eigene Szenarien rechnest du mit dem Dividendenrechner durch.
Nach rund 20 Jahren holt der Wachstumswert den Vorsprung auf und zieht danach vorbei – und zwar zusätzlich zum Kursgewinn, den die Kapitalgewinn-Deckelung beim Covered Call ETF abschneidet. Genau darin liegt der Zielkonflikt: hohe Auszahlung heute gegen wachsende Auszahlung plus Wertzuwachs später. Wer den Cashflow jetzt braucht, entscheidet sich bewusst gegen den späteren Effekt. Wer ihn nicht braucht, verschenkt ihn.
Wie werden Covered Call ETFs in Deutschland besteuert?
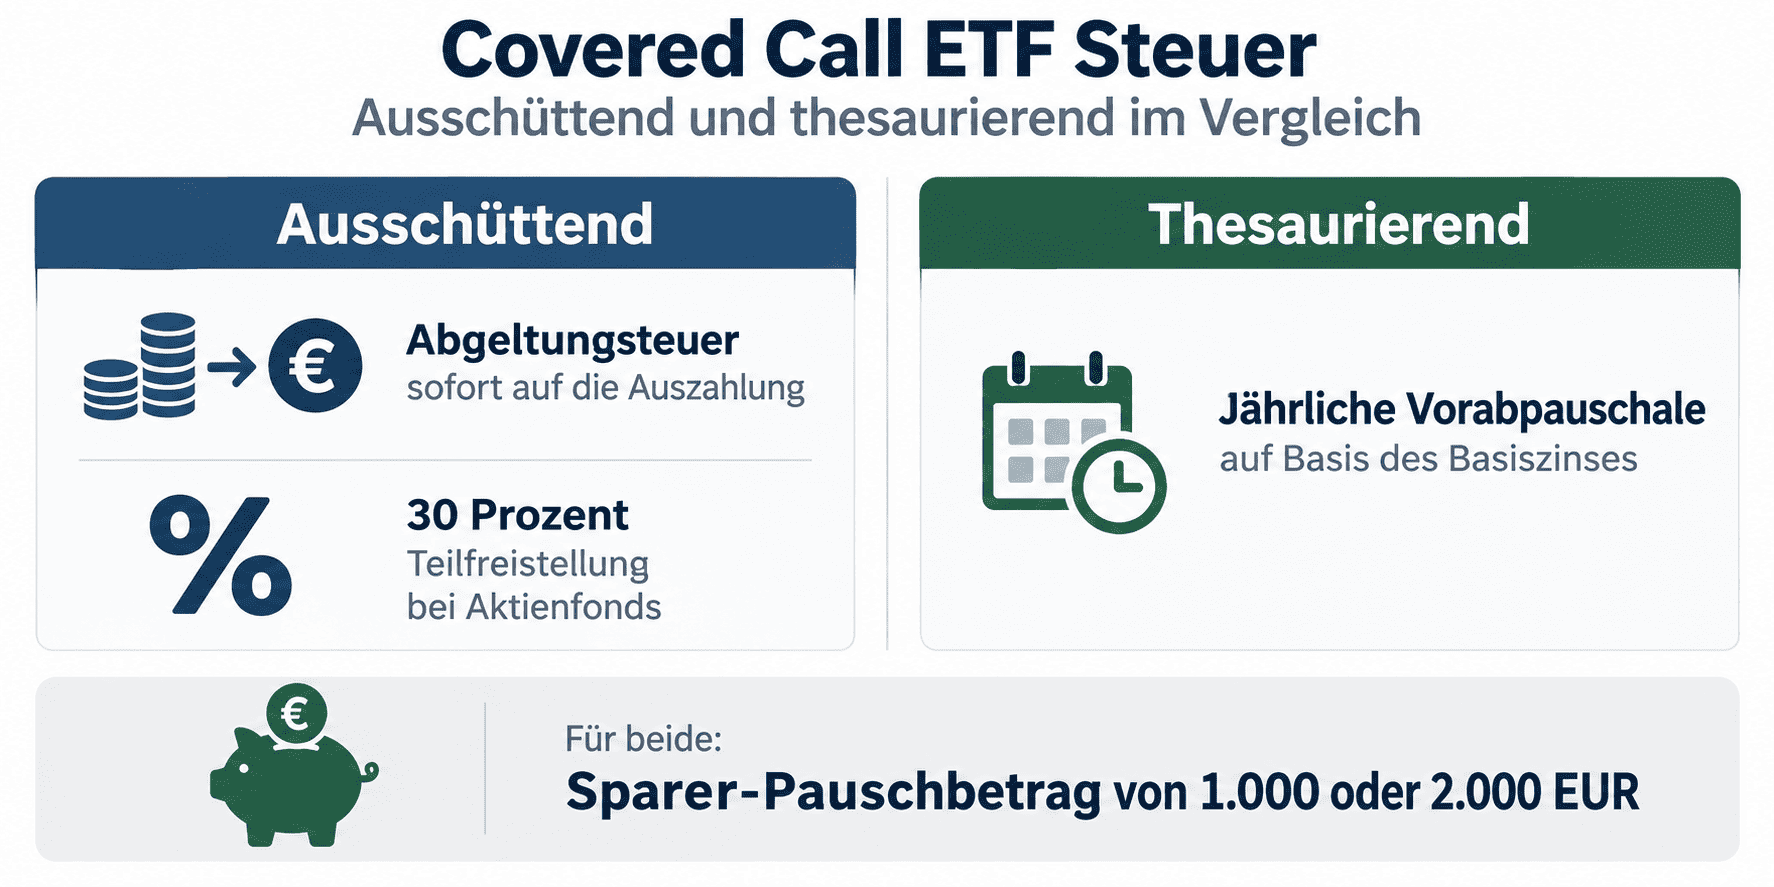
Steuerlich gilt für Covered Call ETFs dasselbe Grundgerüst wie für andere Aktienfonds mit mindestens 51 Prozent Aktienquote: Ausschüttungen unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer, abzüglich des Sparer-Pauschbetrags von 1.000 EUR (Einzelpersonen) beziehungsweise 2.000 EUR (zusammen veranlagte Paare, Stand 2026). Weil diese ETFs überwiegend Aktien halten, greift zusätzlich die 30-Prozent-Teilfreistellung (§ 20 Investmentsteuergesetz) – nur 70 Prozent der Ausschüttung werden besteuert.
Bei thesaurierenden Varianten desselben Produkttyps kommt zusätzlich die jährliche Vorabpauschale ins Spiel: eine pauschale Vorab-Besteuerung nicht ausgeschütteter Fondserträge, berechnet auf Basis des vom Bundesministerium der Finanzen veröffentlichten Basiszinses (für 2026 bei 3,20 % p.a., Stand September 2026, jährlich neu festgelegt).5 Wer Kapitalerträge aus mehreren Quellen hat und mit einem persönlichen Steuersatz unter 25 Prozent rechnet, sollte zusätzlich die Günstigerprüfung bei Kapitalerträgen in Betracht ziehen – sie kann die pauschale Abgeltungsteuer im Einzelfall unterbieten.
Nachteile und Warnsignale bei Covered Call ETFs
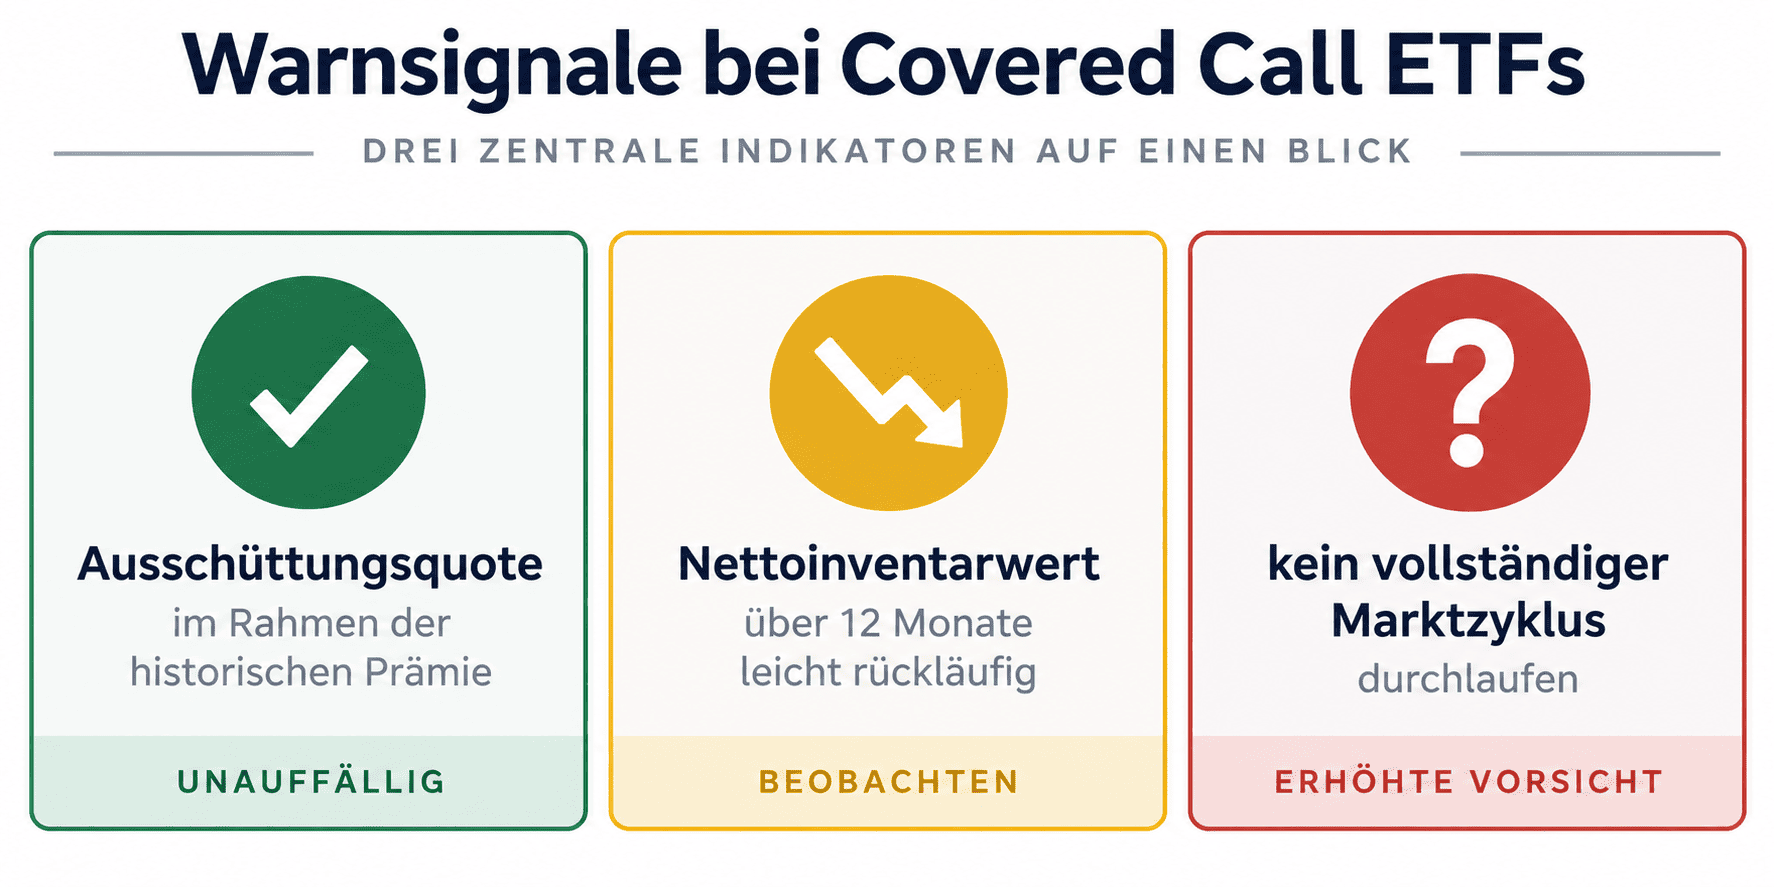
Neben der Kapitalgewinn-Deckelung gibt es weitere Punkte, die vor dem Kauf Aufmerksamkeit verdienen. Die Tabelle fasst die wichtigsten Indikatoren zur groben Einschätzung zusammen.
| # | Indikator | Grün | Gelb | Rot |
|---|---|---|---|---|
| 1 | Ausschüttungsquote vs. historische Prämie | im Rahmen | leicht erhöht | dauerhaft deutlich höher |
| 2 | NAV-Trend (12 Monate) | stabil bis leicht steigend | seitwärts | deutlich rückläufig |
| 3 | TER-Höhe | im ETF-üblichen Rahmen (< 0,5 %) | erhöht (0,5-0,7 %) | hoch (> 0,7 %) |
| 4 | Fondsvolumen | über 500 Mio. EUR | 100-500 Mio. EUR | unter 100 Mio. EUR |
| 5 | Tracking-Differenz zum Basisindex | gering | moderat | groß, schwer erklärbar |
| 6 | Durchlaufener Marktzyklus | Bullen- und Bärenmarkt erlebt | nur Teilzyklus | ausschließlich seit 2022/2023 am Markt |
| 7 | Konzentrationsrisiko Basisindex | breit gestreut | sektorlastig | sehr eng, wenige Schwergewichte |
| 8 | Strategiewechsel-Risiko (aktives Management) | gering, transparente Regel | moderat | häufige Anpassungen ohne klare Regel |
| 9 | Liquidität der zugrunde liegenden Optionen | hoch (große Indizes) | mittel | gering, breite Geld-Brief-Spannen |
Bewertung als Orientierung, keine Garantie. Ein einzelnes gelbes Feld ist kein Ausschlusskriterium – relevant ist das Gesamtbild über mehrere Indikatoren.
Für wen eignet sich ein Covered Call ETF wirklich?
Ein Covered Call ETF könnte für dich sinnvoll sein, wenn du laufenden Cashflow einer breiten Kurssteigerung vorziehst, die Kapitalgewinn-Deckelung akzeptierst und die Ausschüttungsquote unter der historisch erzielten Optionsprämie liegt. Das trifft am ehesten auf Anleger in der Entnahmephase zu oder auf Anleger, die einen Depot-Teil als Einkommensbaustein nutzen wollen – etwa als Ergänzung zu ETFs als Altersvorsorge.
Im Vermögensaufbau ist ein Covered Call ETF weniger sinnvoll, wenn du jeden Euro Kursgewinn brauchst – hier bremst der Cap unnötig. Wer gerade erst ETFs für Anfänger kaufen will, sollte zuerst einen breiten Kern aufbauen und Covered Call ETFs erst später beimischen. Wer verstehen will, wie Stillhalter-Positionen funktionieren, findet einen Einstieg unter Optionen handeln lernen. Wer lieber bei reinen Aktien-Dividenden bleibt, findet mit den besten Dividenden-ETFs eine Alternative ohne Cap-Risiko.
Checkliste: Covered Call ETF vor dem Kauf prüfen
- [ ] Handelt es sich um eine UCITS-Variante mit gültigem PRIIPs-KID?
- [ ] Welcher Basisindex liegt zugrunde und wie konzentriert ist er?
- [ ] Ist die Strategie passiv regelbasiert oder aktiv gemanagt?
- [ ] Wie hoch ist die TER im Vergleich zu ähnlichen Produkten?
- [ ] Liegt das Fondsvolumen über 100 Mio. EUR?
- [ ] Wie hat sich der Nettoinventarwert über 12 Monate entwickelt?
- [ ] Hat der ETF bereits einen vollständigen Marktzyklus durchlaufen?
- [ ] Passt die Ausschüttungsquote zur historisch erzielten Optionsprämie?
- [ ] Ist dir die Kapitalgewinn-Deckelung als Nachteil bewusst?
- [ ] Passt das Produkt zu deiner Anlagephase (Aufbau vs. Entnahme)?
Häufig gestellte Fragen zu Covered Call ETFs
Was ist ein Covered Call ETF auf Deutsch?
Eine gängige deutsche Bezeichnung ist „Optionsprämien-ETF". Der Fonds hält ein Aktienportfolio oder bildet einen Index ab und verkauft laufend Kaufoptionen darauf. Die vereinnahmte Optionsprämie fließt zusätzlich zu den Dividenden der gehaltenen Aktien in die Ausschüttung. Im Gegenzug sind die Kursgewinne oberhalb des Ausübungspreises gedeckelt.
Wie hoch ist die Ausschüttung bei Covered Call ETFs wirklich?
UCITS-Varianten liegen bei 6,7 bis über 10 Prozent p.a., monatlich ausgeschüttet (Stand September 2026). Die Höhe schwankt mit der Marktlage: Je höher die erwartete Schwankungsbreite, desto teurer die verkauften Optionen und desto höher die Prämie. In ruhigen Märkten fällt die Ausschüttung entsprechend niedriger aus.
Sind Covered Call ETFs für die Altersvorsorge geeignet?
Als alleiniger Baustein eher nicht, weil die Kapitalgewinn-Deckelung das Wachstum bremst. Als kleine Beimischung neben einem breiten Kern können sie planbaren Cashflow für die Entnahmephase liefern.
Welche Steuern fallen bei Covered Call ETFs in Deutschland an?
Es fallen 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag an, abzüglich des Sparer-Pauschbetrags. Er liegt bei 1.000 EUR für Einzelpersonen und 2.000 EUR für zusammen veranlagte Paare. Dank überwiegender Aktienquote greift zusätzlich die 30-Prozent-Teilfreistellung: Nur 70 Prozent der Ausschüttung werden besteuert. Bei thesaurierenden Varianten kommt die Vorabpauschale hinzu.
Was ist der Unterschied zwischen einem Covered Call ETF und einem Dividenden-ETF?
Ein Dividenden-ETF schüttet ausschließlich Unternehmens-Dividenden aus. Ein Covered Call ETF kombiniert diese mit einer Optionsprämie, akzeptiert dafür aber eine Deckelung der Kursgewinne oberhalb des Ausübungspreises. Deshalb liegt die laufende Ausschüttung meist höher, das langfristige Wachstumspotenzial dafür niedriger.
Kannst du JEPI oder QYLD in Deutschland kaufen?
Nein, beide sind US-Fonds ohne PRIIPs-KID für EU-Privatanleger, dein Broker blockiert die Order technisch. Kaufbar sind stattdessen irische UCITS-Pendants wie der Global X Nasdaq 100 Covered Call UCITS ETF. Diese bilden dieselbe Strategie ab und sind über jeden deutschen Broker handelbar. Es wäre allerdings möglich sich die anderen ETFs mit Optionen einbuchen zu lassen, indem man Short Puts drauf schreibt.
Was bedeutet Return of Capital bei einem Covered Call ETF?
Es bezeichnet den Anteil einer Ausschüttung, der kein Ertrag ist, sondern eingesetztes Kapital zurückzahlt. US-Anbieter deklarieren diesen Anteil in SEC-Mitteilungen, besonders in volatilen Marktphasen. Ein hoher Anteil ist ein Warnsignal, aber kein automatischer Beleg für einen Verlust: Die Einstufung folgt steuerlichen Regeln, nicht der wirtschaftlichen Ertragslage.
Lohnt sich ein Covered Call ETF im Vergleich zu einem thesaurierenden Welt-ETF?
Das hängt vom Anlageziel ab. Für maximales langfristiges Wachstum ist ein ungedeckelter thesaurierender ETF meist im Vorteil, weil die Kapitalgewinn-Deckelung entfällt. Für planbaren Cashflow in der Entnahmephase kann ein Covered Call ETF die passendere Wahl sein. Als alleiniger Depot-Baustein eignet er sich in beiden Fällen selten.
Bereit, deine Covered-Call-ETF-Strategie systematisch einzuordnen?
Ein einzelner Artikel ersetzt keine vollständige Anlagestrategie. In meiner Börsen-Ausbildung gehe ich mit dir durch Produktauswahl, Risiko-Management und Steuer-Optimierung, damit du Ausschüttungsprodukte wie Covered Call ETFs richtig einordnest.
Mehr über die Börsen-Ausbildung erfahren
Daten geprüft? Korrektur-Hinweis zu diesem Covered Call ETF Artikel
Wir aktualisieren diesen Covered Call ETF Artikel alle 4-8 Wochen. Hast du einen veralteten Wert entdeckt oder eine ISIN, die nicht mehr stimmt? Schreib uns an info@sebastianlegrand.de – wir prüfen und korrigieren innerhalb von 48 Stunden.
Disclaimer
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlageberatung oder konkrete Kauf- oder Verkaufsempfehlung dar. Investitionen in Wertpapiere und Optionsstrategien sind mit Risiken bis hin zum Totalverlust verbunden. Die genannten Ausschüttungsrenditen sind historische, volatile Werte – eine Fortschreibung in die Zukunft ist nicht garantiert. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.
Quellen
- CBOE BuyWrite Indices Methodology, Cboe Global Markets, abgerufen September 2026
- SEC EDGAR, Section-19(a)-Notice (Beispiel-Dokumentation Return of Capital), abgerufen September 2026
- Bundesministerium der Finanzen, Vorabpauschale und Basiszins, Stand September 2026
- Investmentsteuergesetz (InvStG) § 20, Teilfreistellung bei Aktienfonds
- Anbieter-Factsheets Global X und JPMorgan, Stand September 2026 (vor Kauf zu verifizieren)