
Stand: August 2026 | Steuerliche Grundlagen: InvStG, EStG | Kein Ersatz für individuelle Steuerberatung
Wer heute entscheidet, ob der eigene Dividenden-ETF thesaurierend oder ausschüttend laufen soll, trifft eine Weichenstellung, die sich später nur mit einem steuerpflichtigen Verkauf rückgängig machen lässt.
Als Investor mit über 20 Jahren an den Märkten habe ich über 2.300 Menschen beim Aufbau eines planbaren Zusatzeinkommens durch Aktien unterstützt. Dabei sehe ich immer wieder: Viele Einsteiger unterschätzen, dass die Wahl zwischen thesaurierend und ausschüttend steuerlich heute weniger entscheidend ist als früher – praktisch bleibt sie trotzdem wichtig. Die Grundlagen des Investierens lernst du von Anfang an sauber in meinem Buch "Aktien für Einsteiger"; solche Praxisfragen ordne ich regelmäßig auch in meinem Newsletter ein.
Was bedeutet thesaurierend oder ausschüttend beim Dividenden-ETF?
Ein Dividenden-ETF (Exchange Traded Fund, börsengehandelter Indexfonds) bündelt Aktien von Unternehmen, die regelmäßig Dividende zahlen. Wie der Fonds selbst mit diesen Erträgen umgeht, bestimmt die Anteilsklasse: thesaurierend oder ausschüttend.
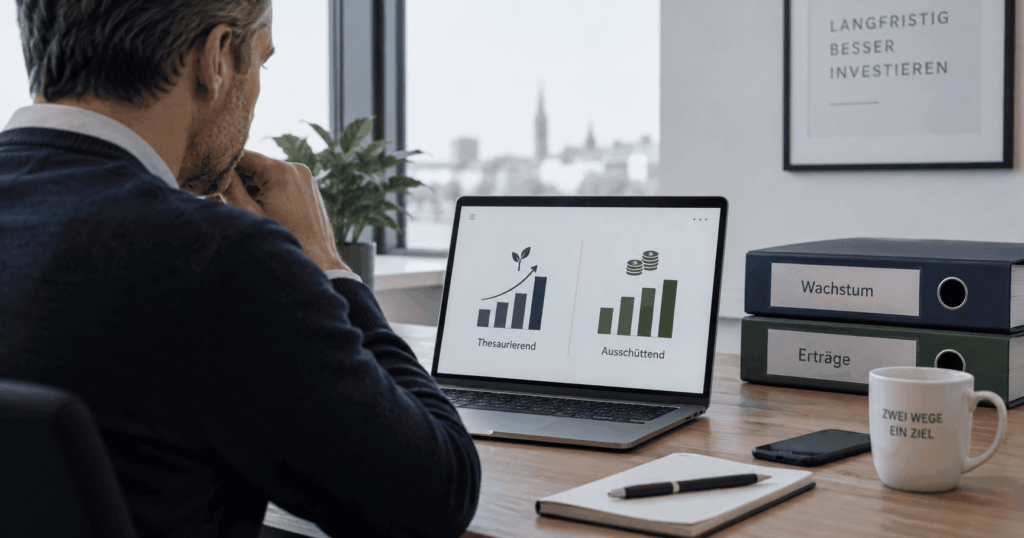
Ein thesaurierender ETF – im Fachjargon Accumulating (kurz Acc) genannt – legt die eingenommenen Dividenden automatisch wieder im Fonds an. Im Depot siehst du davon nichts direkt: Der Anteilspreis steigt entsprechend, ohne dass Geld auf deinem Verrechnungskonto landet.
Ein ausschüttender ETF – Distributing (kurz Dist) – zahlt die vereinnahmten Dividenden dagegen in festen Abständen aus, meist jährlich, quartalsweise oder bei manchen Produkten sogar monatlich. Das Geld landet direkt auf deinem Verrechnungskonto, und du entscheidest selbst, was damit passiert.
Erkennen kannst du die Anteilsklasse meist am Namenszusatz oder Kürzel des ETFs ("Acc"/"Thesaurierend" oder "Dist"/"Ausschüttend"). Ein Dividenden-ETF unterscheidet sich von einem klassischen Dividendenfonds dadurch, dass er einen Index passiv nachbildet statt aktiv verwaltet zu werden – die Acc/Dist-Frage stellt sich bei beiden Fondstypen gleichermaßen. Wer bei der ETF-Auswahl noch ganz am Anfang steht, klärt zuerst die Grundlagen zum Kauf von ETFs für Einsteiger.
Dividenden-ETF thesaurierend oder ausschüttend im Vergleich
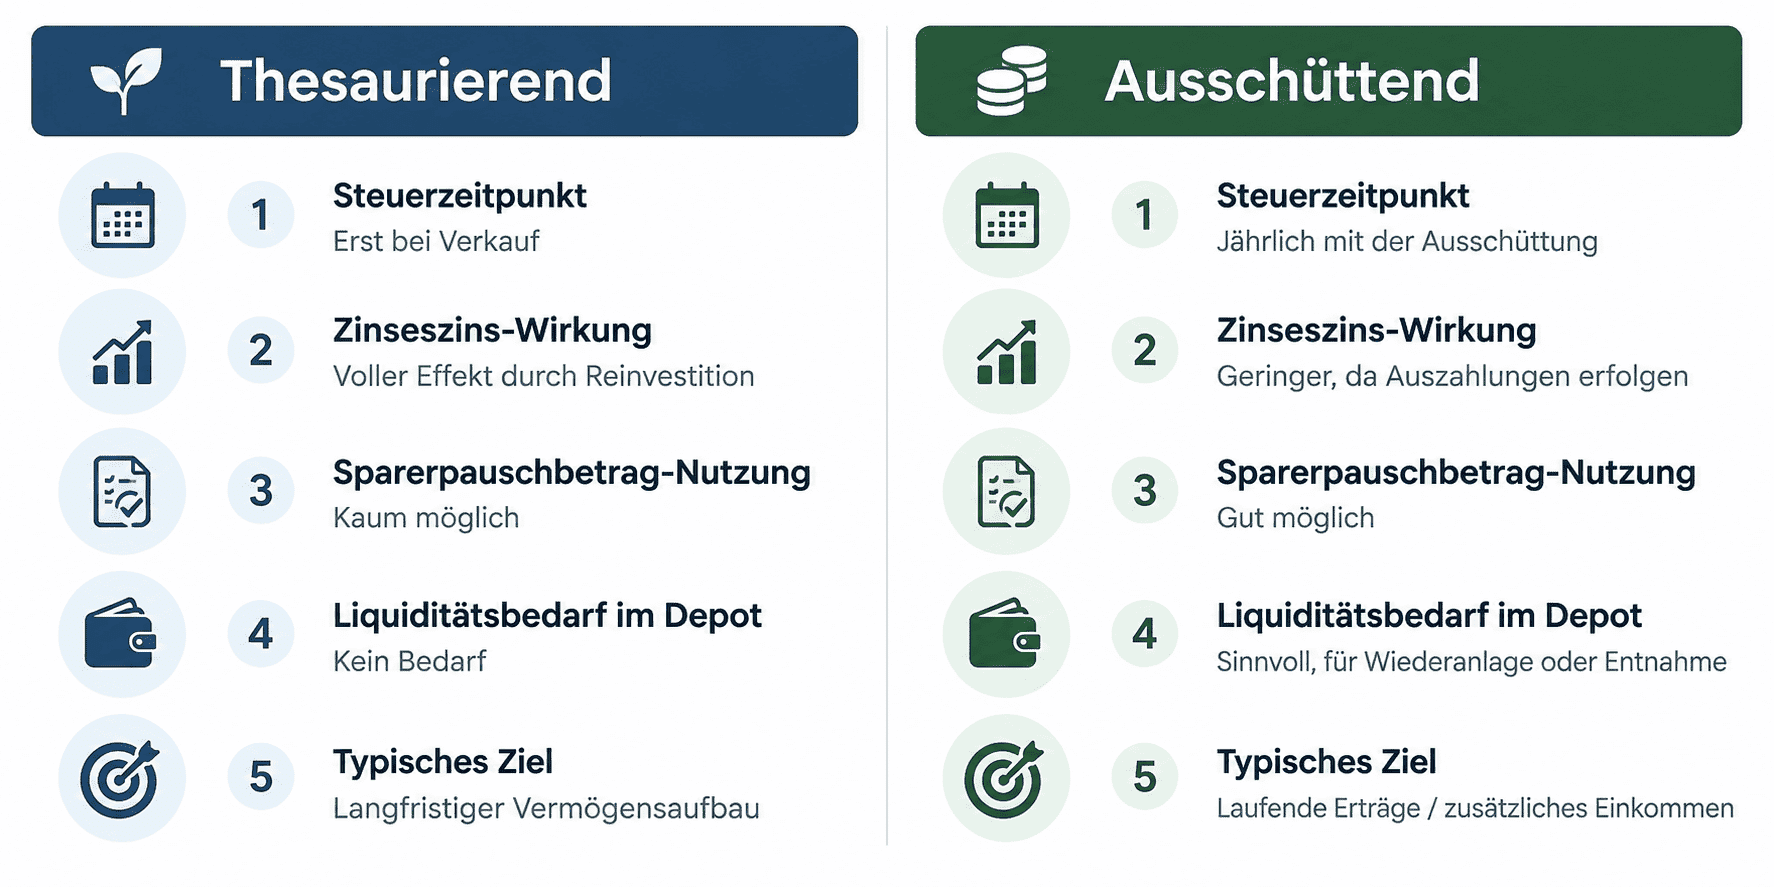
Bevor du dich für eine Anteilsklasse entscheidest, hilft ein direkter Blick auf die wichtigsten Unterschiede. Die folgende Tabelle vergleicht Dividenden-ETF thesaurierend oder ausschüttend anhand von sechs Kriterien, die in der Praxis den größten Einfluss auf deine Entscheidung haben.
| Kriterium | Thesaurierend (Acc) | Ausschüttend (Dist) |
|---|---|---|
| Steuerzeitpunkt | Jährlich via Vorabpauschale (fiktiv) | Bei tatsächlichem Zufluss |
| Zinseszins-Wirkung | Automatisch, volle Reinvestition im Fonds | Nur bei manueller Wiederanlage |
| Sparerpauschbetrag-Nutzung | Indirekt (Vorabpauschale wird verrechnet) | Direkt, einfach nachvollziehbar |
| Liquiditätsbedarf im Depot | Vorabpauschale wird vom Verrechnungskonto abgebucht | Keiner, Auszahlung deckt die Steuer |
| Typisches Ziel | Langfristiger Vermögensaufbau | Laufendes Einkommen / Entnahmephase |
| Aufwand | Gering (kein manuelles Reinvestieren) | Höher bei gewünschtem Reinvest |
Quelle: Bundesministerium der Finanzen, Investmentsteuergesetz (InvStG) §§ 18, 20.
Auf den ersten Blick wirkt Ausschüttend einfacher, weil das Geld sichtbar fließt. Steuerlich sind beide Varianten seit der Investmentsteuerreform 2018 aber weitgehend angeglichen – der Unterschied liegt eher im Cashflow-Timing und im Verwaltungsaufwand als in der Gesamtsteuerlast.
Wie wirkt sich die Vorabpauschale auf einen thesaurierenden Dividenden-ETF aus?
Auch wenn ein thesaurierender ETF keine Erträge auszahlt, bleibt er nicht steuerfrei. Seit der Investmentsteuerreform 2018 greift die Vorabpauschale – eine jährliche fiktive Mindestbesteuerung, die verhindern soll, dass thesaurierende Fonds gegenüber ausschüttenden dauerhaft im Vorteil sind.
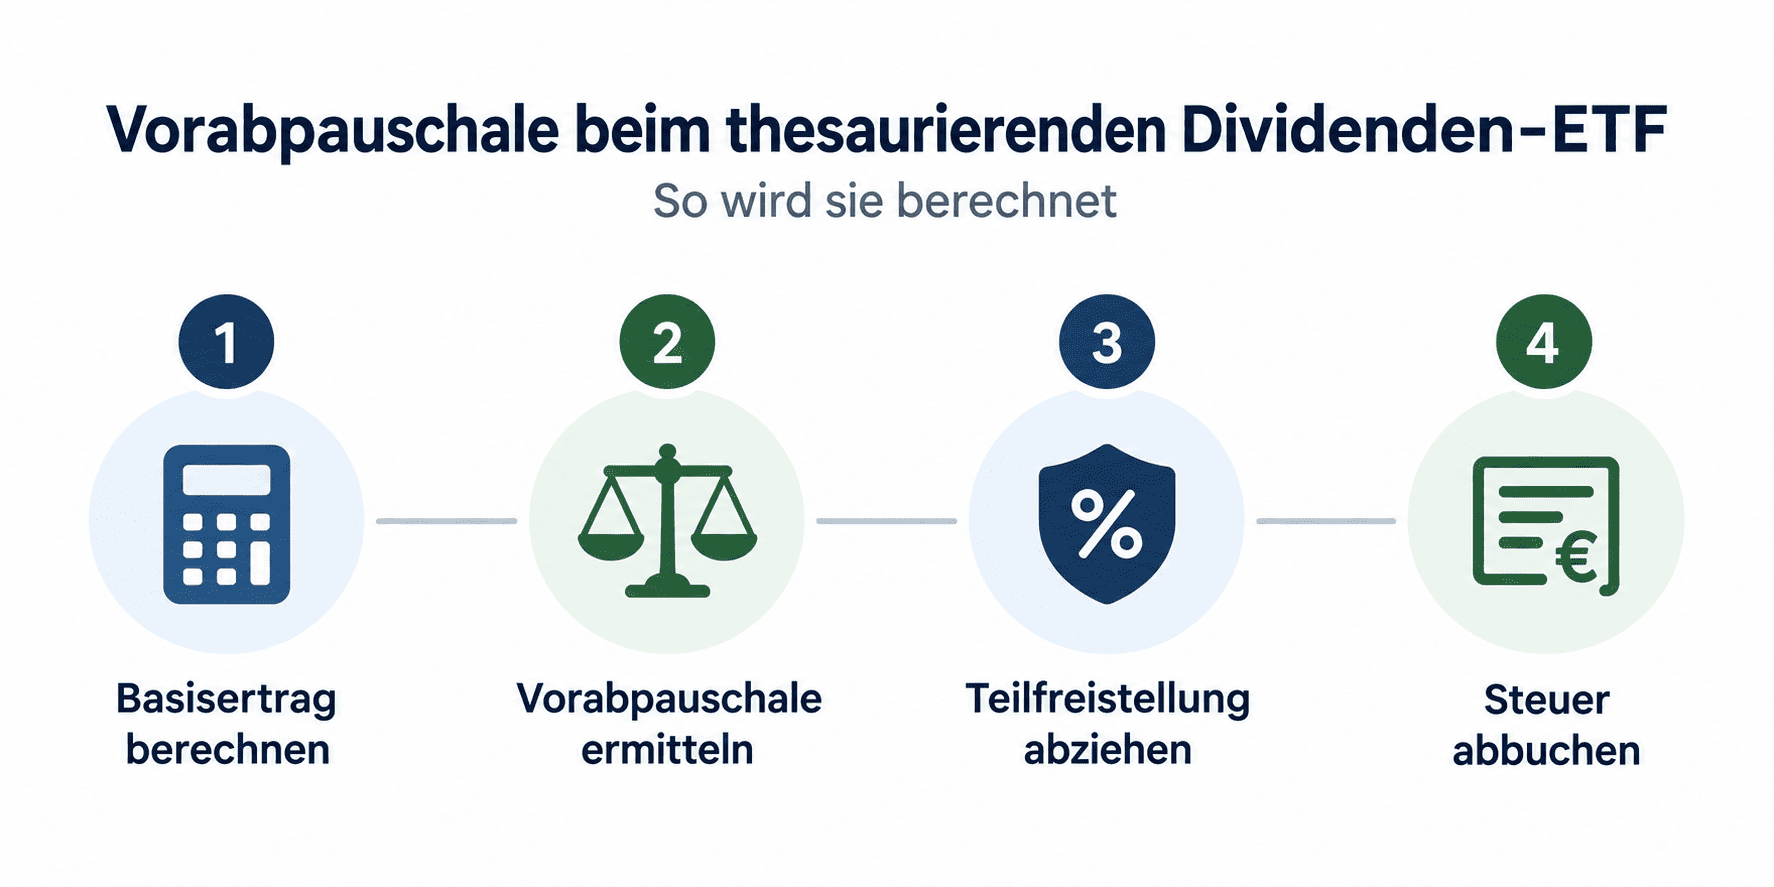
Ausgangspunkt ist der Basisertrag. Dafür wird der Fondswert zu Jahresbeginn mit 70 % des jeweils geltenden Basiszinses multipliziert. Wichtig: Dieser 70-%-Faktor ist ein eigener Rechenschritt nach § 18 InvStG und nicht mit der 30-%-Teilfreistellung für Aktienfonds zu verwechseln.
Erst anschließend greift bei Aktienfonds die Teilfreistellung nach § 20 InvStG: 30 % der Investmenterträge bleiben steuerfrei. Dadurch werden bei einem Aktienfonds grundsätzlich nur 70 % der maßgeblichen Vorabpauschale steuerlich angesetzt.
Die verbleibende Vorabpauschale wird wie ein normaler Kapitalertrag behandelt: mit effektiv 26,375 % versteuert, sofern dein Sparerpauschbetrag von 1.000 EUR (Ledige) beziehungsweise 2.000 EUR (Verheiratete) bereits ausgeschöpft ist. Praktisch bedeutet das: Dein Broker zieht den fälligen Betrag im neuen Jahr automatisch von deinem Verrechnungskonto ab – dafür solltest du etwas Guthaben einplanen, auch wenn du keinen Anteil verkauft hast.
Für Anleger mit niedrigem persönlichen Steuersatz kann sich zusätzlich die Günstigerprüfung bei Kapitalerträgen lohnen – sie prüft, ob dein individueller Steuersatz günstiger ist als die pauschale Abgeltungsteuer, und gilt auch für die Vorabpauschale. Die volle Mechanik beim Dividenden reinvestieren erkläre ich dort ausführlich; hier geht es nur um die Steuerfolgen der thesaurierenden Anteilsklasse.
Rechenbeispiel: Dividenden-ETF thesaurierend oder ausschüttend nach 10 und 20 Jahren
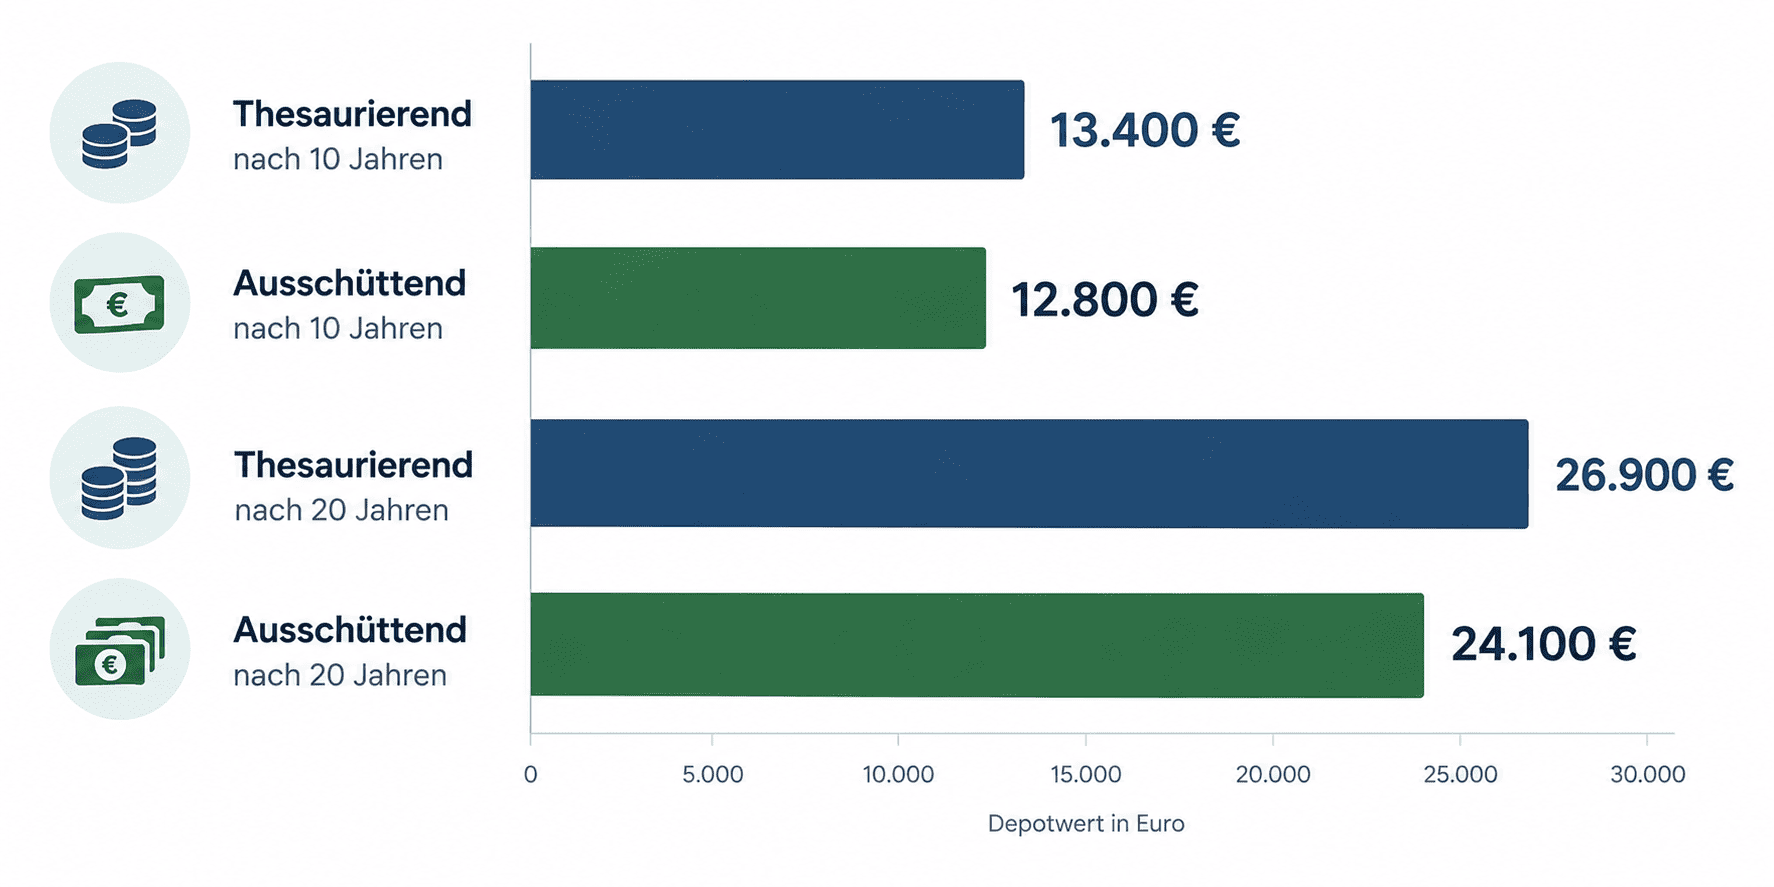
Die folgende Modellrechnung ist eine illustrative Annahme, kein Renditeversprechen. Ausgangspunkt: eine Einmalanlage von 10.000 EUR in einen Dividenden-ETF mit einer angenommenen konstanten Dividendenrendite von 3,8 % p. a. – ein realistischer Wert für viele Dividenden-ETFs, aber keine Prognose. Kursentwicklung ist bewusst ausgeklammert, damit sich der reine Steuer- und Cashflow-Effekt isolieren lässt; der Sparerpauschbetrag gilt als bereits ausgeschöpft (ungünstigster Fall für den Steuervergleich).
| Szenario | Fondswert nach 10 Jahren | Fondswert nach 20 Jahren |
|---|---|---|
| Thesaurierend (im Fonds, vor Verkaufssteuer) | ca. 14.520 EUR | ca. 21.080 EUR |
| Ausschüttend (nach Steuer, bei manuellem Reinvest der Netto-Ausschüttung) | ca. 13.570 EUR | ca. 18.420 EUR |
Modellrechnung, keine Prognose. Methodik: Thesaurierend 10.000 EUR × (1,038)^Jahre vor Verkaufssteuer; Ausschüttend 10.000 EUR × (1,031)^Jahre, Netto-Wachstumsrate nach Teilfreistellung (30 %) und Abgeltungsteuer auf die ausgezahlte Dividende.
Wichtig für die Einordnung: Der thesaurierende Wert steht hier vor der Steuer, die beim späteren Verkauf anfällt. Die während der Haltedauer bereits gezahlten Vorabpauschalen mindern dann aber den steuerpflichtigen Veräußerungsgewinn – es kommt zu keiner Doppelbesteuerung. Rechnest du diese Steuer beim Verkauf mit ein, rücken beide Werte deutlich näher zusammen, als es die Tabelle auf den ersten Blick zeigt: Die beiden Varianten sind weitgehend angeglichen, mit einem leichten Stundungsvorteil für Thesaurierer.
Welcher Dividenden-ETF-Typ (thesaurierend oder ausschüttend) passt zu deinem Ziel?
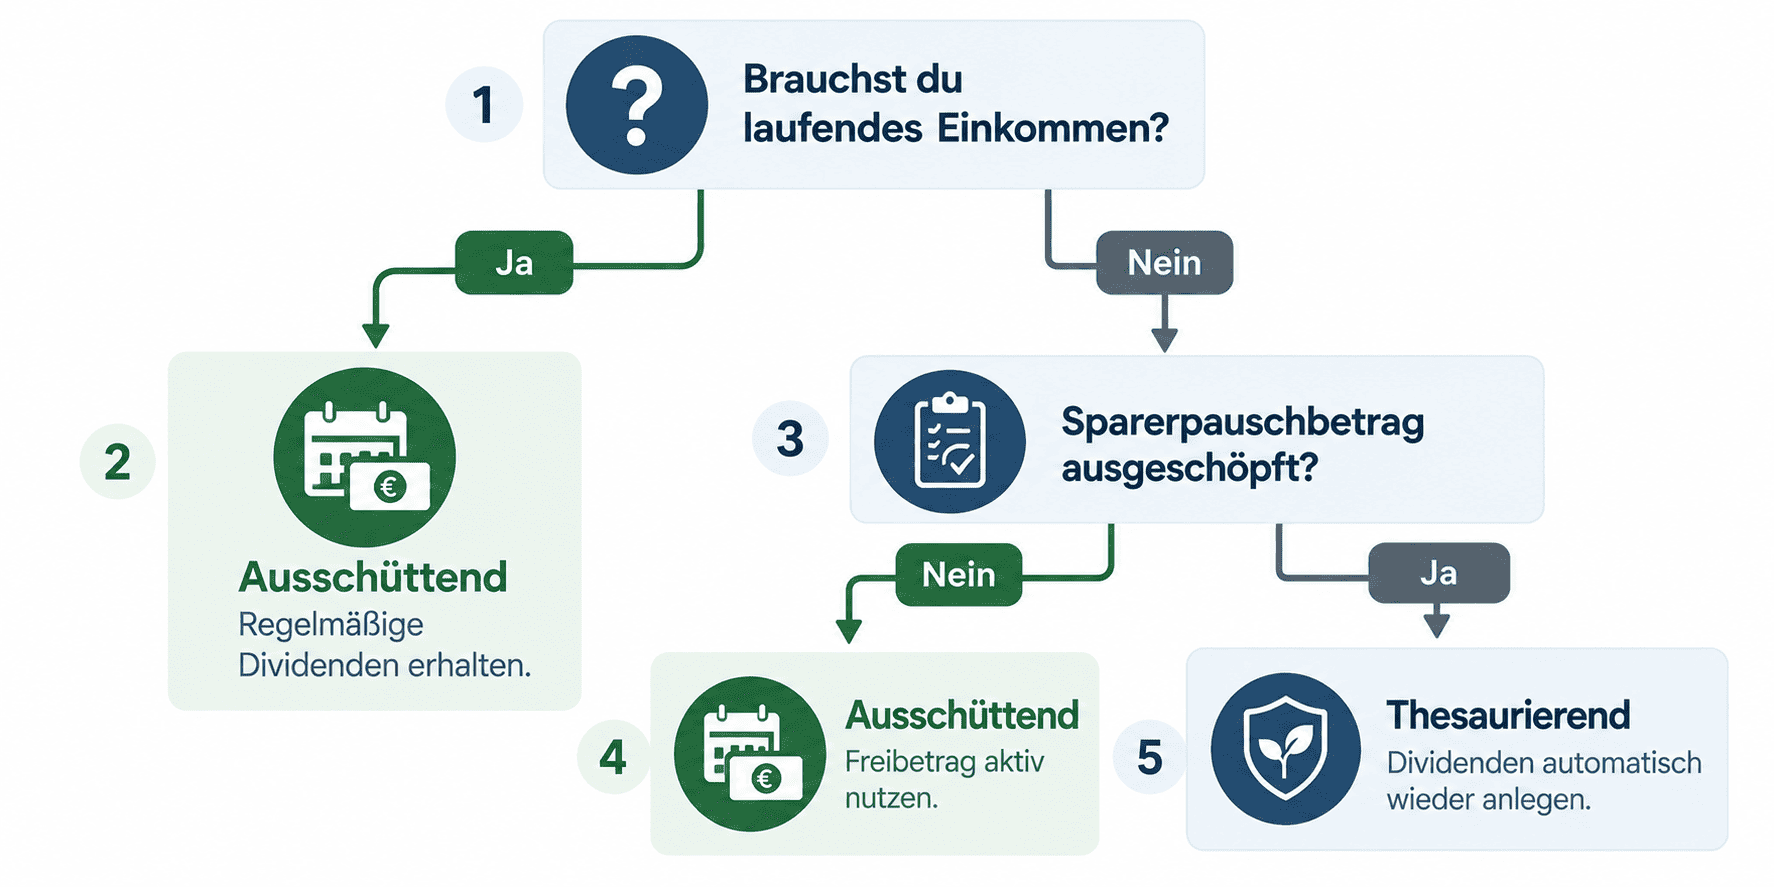
Wer noch Sparerpauschbetrag frei hat und langfristig Vermögen aufbauen will, fährt mit einem thesaurierenden Dividenden-ETF meist praktischer. Wer laufendes Einkommen braucht oder den Freibetrag aktiv ausschöpfen will, ist mit Ausschüttend besser bedient.
Die folgende Matrix ordnet vier typische Anleger-Situationen den passenden Varianten zu – als grobe Orientierung, keine individuelle Beratung.
| Anleger-Typ | Ziel | Empfehlung |
|---|---|---|
| Berufstätig, im Vermögensaufbau, Sparerpauschbetrag noch nicht ausgeschöpft | Langfristiges Wachstum | Thesaurierend |
| Rente/Entnahmephase, laufendes Einkommen gewünscht | Regelmäßiger Cashflow | Ausschüttend |
| Diszipliniert, will Sparerpauschbetrag jährlich aktiv nutzen | Steuerliche Optimierung | Ausschüttend + manuelles Reinvest |
| Pauschbetrag bereits durch andere Kapitalerträge ausgeschöpft, wenig Verwaltungsaufwand gewünscht | Einfachheit | Thesaurierend |
Wer sich fragt, welcher ETF für den Vermögensaufbau grundsätzlich sinnvoll ist, prüft zunächst, ob der jährliche Sparerpauschbetrag von 1.000 EUR (Ledige) beziehungsweise 2.000 EUR (Verheiratete) durch andere Kapitalerträge bereits ausgeschöpft ist. Ist das nicht der Fall, lässt sich der Freibetrag mit einem ausschüttenden ETF direkter nutzen, weil die tatsächliche Auszahlung sofort dagegen verrechnet wird. Bei einem thesaurierenden ETF übernimmt das die Vorabpauschale automatisch, nur weniger sichtbar im Depot.
Gepaarte Beispiele: Dividenden-ETF thesaurierend oder ausschüttend mit ISIN
Viele Indizes gibt es als ETF gleich in beiden Anteilsklassen – mit derselben Strategie, aber jeweils eigener ISIN (International Securities Identification Number). Ein Beispiel ist der FTSE All-World High Dividend Yield Index, den Vanguard sowohl thesaurierend als auch ausschüttend anbietet.
| Index/Strategie | Anteilsklasse | ISIN | Anbieter |
|---|---|---|---|
| FTSE All-World High Dividend Yield | Ausschüttend (Dist) | IE00B8GKDB10 | Vanguard |
| FTSE All-World High Dividend Yield | Thesaurierend (Acc) | IE00BK5BR626 | Vanguard |
Stand: August 2026. Quelle: Anbieter-Produktdaten (Kundeninformationsdokument).
Dieses gepaarte Beispiel zeigt vor allem eines: Der zugrunde liegende Index und die Aktienauswahl bleiben identisch – nur der Umgang mit den Erträgen unterscheidet sich. Für die vollständige Auswahl lohnt sich ein Blick in Dividenden-ETF: Grundlagen, Typen und Auswahl oder die Liste der besten Dividenden-ETFs; hier ging es nur um die Acc/Dist-Entscheidung selbst. Auch bei Dividenden-Aristokraten-ETFs stellt sich dieselbe Frage.
Steuerliche Behandlung von Dividenden-ETFs in Deutschland, Österreich und der Schweiz
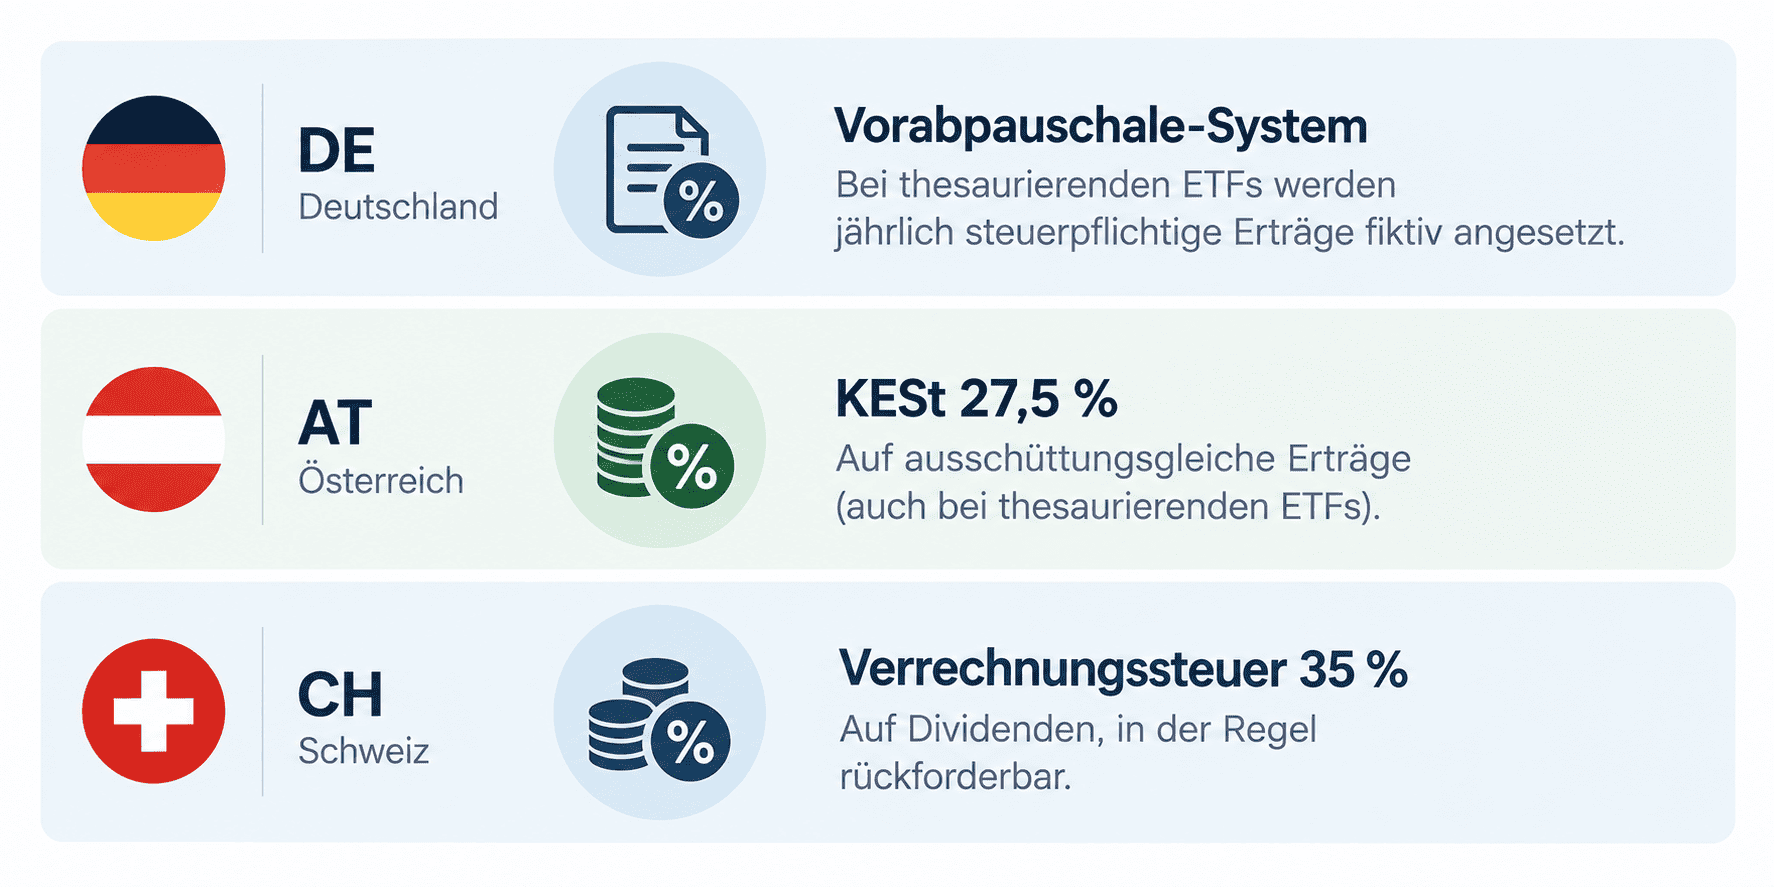
Die bisherigen Angaben in diesem Artikel gelten für Deutschland. In Österreich und der Schweiz läuft die Besteuerung von thesaurierenden und ausschüttenden Dividenden-ETFs etwas anders.
| Land | System | Kernpunkt |
|---|---|---|
| Deutschland | Vorabpauschale | Jährliche fiktive Mindestbesteuerung thesaurierender ETFs, 30 % Teilfreistellung |
| Österreich | Ausschüttungsgleiche Erträge | Kapitalertragsteuer (KESt) von 27,5 %, kein Sparerpauschbetrag-Äquivalent |
| Schweiz | Verrechnungssteuer | 35 % werden einbehalten, bei korrekter Deklaration rückforderbar |
In Österreich unterliegen thesaurierte Erträge als sogenannte ausschüttungsgleiche Erträge ebenfalls der laufenden Besteuerung mit 27,5 % KESt – ein direktes Gegenstück zur deutschen Vorabpauschale, allerdings ohne einen dem Sparerpauschbetrag vergleichbaren Freibetrag. In der Schweiz behält die Depotbank pauschal 35 % Verrechnungssteuer ein; wer seine Kapitalerträge korrekt deklariert, kann sich den Betrag ganz oder teilweise zurückholen. Für beide Länder gilt im Kern dasselbe wie für Deutschland: Die Entscheidung bleibt eine Frage von Anlageziel und Liquiditätsbedarf, nur die Steuersätze unterscheiden sich.
Risiken und Denkfehler bei thesaurierenden und ausschüttenden Dividenden-ETFs
Ein häufiger Denkfehler zeigt sich immer wieder in Foren und Kommentarspalten: die Annahme, thesaurierende ETFs seien steuerlich benachteiligt, weil "unsichtbar" Steuern anfallen. Das Gegenteil ist eher der Fall – durch die Teilfreistellung und den Stundungseffekt sind Thesaurierer steuerlich tendenziell im Vorteil, nicht im Nachteil.
Ein zweiter Denkfehler: "Ausschüttend bedeutet mehr Rendite." Das stimmt nicht – eine höhere Ausschüttungsrendite ist nur eine Frage des Cashflow-Timings, keine zusätzliche Rendite gegenüber der thesaurierenden Variante desselben Index. Wer die Ausschüttung nicht reinvestiert, verzichtet sogar auf einen Teil des Zinseszinseffekts.
Ein drittes, oft unterschätztes Risiko ist der Liquiditätsbedarf: Wird die jährliche Vorabpauschale fällig, bucht der Broker den Betrag automatisch vom Verrechnungskonto ab. Ist dort nicht genug Guthaben vorhanden, kann es in seltenen Fällen zum Verkauf einzelner ETF-Anteile kommen, um die Steuer zu begleichen. Ein Beispiel: Bei 20.000 EUR Fondswert zu Jahresbeginn und einem Basiszins von 3,20 % ergibt sich zunächst ein Basisertrag von rund 448 EUR (20.000 EUR × 3,20 % × 70 %). Der Faktor von 70 % gehört hier zur Basisertragsberechnung. Erst danach greift bei einem Aktienfonds die 30-%-Teilfreistellung; steuerlich angesetzt werden also grundsätzlich 70 % der maßgeblichen Vorabpauschale. Abgebucht wird nur die daraus resultierende Steuer, nicht der Basisertrag selbst. Ein kleines Barguthaben im Depot ist deshalb sinnvoll, auch wenn du langfristig nur thesaurieren willst.
Willst du dein Dividenden-Depot systematisch statt zufällig aufbauen?
Die Wahl zwischen thesaurierend und ausschüttend ist nur eine von vielen Entscheidungen beim Aufbau eines Dividenden-Depots. In meinem Buch "Aktien für Einsteiger" zeige ich dir, wie du dein Dividenden-Depot mit klarem Plan aufbaust.
Häufig gestellte Fragen zum thesaurierenden und ausschüttenden Dividenden-ETF
Was ist besser: ein thesaurierender oder ein ausschüttender Dividenden-ETF?
Keine Variante ist grundsätzlich besser – die Wahl hängt von deinem Ziel ab. Für den reinen Vermögensaufbau gilt Thesaurierend häufig als praktischer, weil die Erträge automatisch reinvestiert werden. Für laufendes Einkommen, etwa in der Entnahmephase, eignet sich Ausschüttend meist besser.
Sind thesaurierende ETFs steuerlich schlechter gestellt als ausschüttende?
Nein, steuerlich sind beide seit der Investmentsteuerreform 2018 weitgehend gleichgestellt. Thesaurierende ETFs zahlen jährlich die Vorabpauschale, ausschüttende ETFs versteuern die tatsächliche Auszahlung – unterm Strich bleibt meist nur ein kleiner Stundungsvorteil für Thesaurierer.
Was ist die Vorabpauschale bei thesaurierenden ETFs?
Die Vorabpauschale ist eine jährliche fiktive Mindestbesteuerung für thesaurierende Fonds. Dazu wird der Fondswert mit einem jährlich festzulegenden Basiszins multipliziert, um einen Ertrag zu simulieren. Auf 70 % davon wird die Abgeltungssteuer ermittelt. Es gibt bei Aktienfonds eine Teilfreistellung von 30 %, die nicht versteuert werden müssen. Diese Vorabpauschale wird fällig ohne Verkauf von Anteilen.
Muss ich bei einem thesaurierenden Dividenden-ETF Steuern zahlen, obwohl ich nichts verkauft habe?
Ja, das ist der Kernpunkt der Vorabpauschale. Auch ohne Verkauf wird jährlich eine fiktive Mindeststeuer fällig, die der Broker automatisch vom Verrechnungskonto abbucht – ein gewisses Guthaben solltest du dafür einplanen.
Wann lohnt sich ein ausschüttender Dividenden-ETF?
Ein ausschüttender Dividenden-ETF lohnt sich vor allem, wenn du laufendes Einkommen brauchst. Das betrifft typischerweise die Entnahmephase im Ruhestand oder Anleger, die den Sparerpauschbetrag jährlich direkt nutzen wollen.
Wie erkenne ich, ob ein Dividenden-ETF thesaurierend oder ausschüttend ist?
Anbieter kennzeichnen die Anteilsklasse meist direkt im Namen oder Kürzel des ETFs. Achte auf "Acc" oder "Thesaurierend" für die thesaurierende Variante und "Dist" oder "Ausschüttend" für die ausschüttende – beide stehen meist auch im Fondsnamen beim Broker.
Kann ich von thesaurierend zu ausschüttend wechseln (oder umgekehrt)?
Direkt wechseln geht nicht – du musst den bestehenden ETF verkaufen und die andere Anteilsklasse neu kaufen. Das löst in der Regel eine steuerpflichtige Veräußerung aus, weshalb die Entscheidung vor dem Kauf sinnvoller ist als ein späterer Wechsel.
Was passiert mit dem Sparerpauschbetrag bei thesaurierenden ETFs?
Bei thesaurierenden ETFs wird der Sparerpauschbetrag über die jährliche Vorabpauschale automatisch verrechnet. Erst wenn dein Freibetrag von 1.000 EUR (Ledige) beziehungsweise 2.000 EUR (Verheiratete) ausgeschöpft ist, wird tatsächlich Steuer fällig.
Dein nächster Schritt: Dividenden-ETF thesaurierend oder ausschüttend umsetzen
Die Entscheidung zwischen thesaurierend und ausschüttend ist wichtig, aber sie ist nur ein Baustein in einem größeren Plan. In meiner Börsen-Ausbildung baue ich mit dir gemeinsam ein Dividenden-Depot auf, inklusive ETF- und Aktienauswahl, Steuer-Grundlagen und Risikomanagement.
Mehr über die Börsen-Ausbildung erfahren
Quellen
- Bundesministerium der Finanzen – Basiszins zur Vorabpauschale 2026 – Stand: 13.01.2026
- Investmentsteuergesetz (InvStG) § 18 – Vorabpauschale – Gesetzestext
- Investmentsteuergesetz (InvStG) § 20 – Teilfreistellung – Gesetzestext
- Einkommensteuergesetz (EStG) § 20 – Sparerpauschbetrag – Gesetzestext
- Bund der Steuerzahler – Basiszins zur Vorabpauschale zum 02.01.2026 bekannt gegeben – Stand: Januar 2026
Disclaimer
Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlageberatung oder konkrete Kauf- oder Verkaufsempfehlung dar und ersetzt keine individuelle Steuerberatung. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Die Steuerangaben entsprechen dem Stand August 2026 (Basiszins, InvStG, EStG) und können sich durch Gesetzesänderungen verschieben – prüfe alle Angaben anhand der aktuellen Fassung der genannten Gesetze. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Die Rechenbeispiele in diesem Artikel sind Modellrechnungen zur Veranschaulichung und keine Renditeprognose. Historische und angenommene Renditen sind kein Indikator für zukünftige Entwicklungen. Für deine individuelle Situation empfehle ich die Beratung durch einen Steuerberater oder Lohnsteuerhilfeverein.