
Kaum ein Index polarisiert so wie dieser: gefeiert für seine Kursentwicklung, gefürchtet für seine Konzentration. Als Investor mit über 20 Jahren an den Märkten und Gründer der OptionsApp habe ich über 23.000 Menschen im Bereich Börse und Investments unterstützt. Wenn du monatlich kompakt sehen willst, welche ETF-Produkte neu dazukommen und wo die Fallen liegen, kannst du dir meinen Newsletter ansehen. Wie ein Nasdaq-100-Fonds als Basis für eine Einkommensstrategie eingesetzt wird, zeigt der Artikel zum Global X Nasdaq 100 Covered Call UCITS ETF.
Welcher Nasdaq 100 ETF passt für den Einstieg?
Für die meisten Anleger reicht ein physisch replizierender, thesaurierender Fonds mit über 500 Mio. Euro Volumen und Kosten bis 0,30 Prozent. Diese Kombination bekommst du bei mehreren Anbietern. Die Kostenunterschiede von wenigen Hundertstelprozent entscheiden weniger als die Frage, ob du das Klumpenrisiko des Index aushältst.
Welcher Nasdaq 100 ETF ist der richtige für dich?
Keine Anlageberatung, sondern eine datenbasierte Übersicht als Startpunkt für deine eigene Analyse.
| # | ETF | ISIN | Kosten p. a. | Volumen (ca.) | Replikation | Ertrag | Risiko-Tier | Kurzfazit |
|---|---|---|---|---|---|---|---|---|
| 1 | iShares Nasdaq 100 UCITS ETF (Acc) | IE00B53SZB19 | 0,30 %1 | 24 Mrd. EUR2 | physisch | thesaurierend | Tier 1 | größter Fonds, sehr liquide |
| 2 | Invesco EQQQ Nasdaq-100 UCITS ETF (Dist) | IE0032077012 | 0,30 % | 12 Mrd. EUR | physisch | ausschüttend | Tier 1 | Klassiker, seit 2002 am Markt |
| 3 | Amundi Core Nasdaq-100 UCITS ETF Acc | LU1829221024 | 0,22 % | 6 Mrd. EUR | Swap | thesaurierend | Tier 2 | günstig, aber Tauschvertrag |
| 4 | iShares Nasdaq 100 UCITS ETF (DE) | DE000A0F5UF5 | 0,30 % | 5 Mrd. EUR | physisch | ausschüttend | Tier 1 | deutsches Fondsdomizil |
| 5 | Invesco EQQQ Nasdaq-100 UCITS ETF (Acc) | IE00BFZXGZ54 | 0,30 % | 4 Mrd. EUR | physisch | thesaurierend | Tier 1 | thesaurierende Variante des Klassikers |
| 6 | BNP Paribas Easy II Nasdaq 100 UCITS ETF | IE000QDFFK00 | 0,14 % | 3 Mrd. EUR | physisch | thesaurierend | Tier 1 | günstigster physischer Fonds mit Größe |
| 7 | Invesco Nasdaq-100 Swap UCITS ETF Acc | IE00BNRQM384 | 0,20 % | 2 Mrd. EUR | Swap | thesaurierend | Tier 2 | bewusst als Swap-Produkt aufgelegt |
| 8 | Xtrackers Nasdaq 100 UCITS ETF 1C | IE00BMFKG444 | 0,20 % | 2 Mrd. EUR | physisch | thesaurierend | Tier 1 | günstig und physisch |
| 9 | Amundi Core Nasdaq-100 UCITS ETF Dist | LU2197908721 | 0,22 % | 1 Mrd. EUR | Swap | ausschüttend | Tier 2 | ausschüttende Swap-Variante |
| 10 | iShares Nasdaq 100 UCITS ETF EUR Hedged | IE00BYVQ9F29 | 0,35 %3 | 1 Mrd. EUR | physisch | thesaurierend | Tier 3 | währungsgesichert, teurer |
| 11 | UBS Nasdaq-100 UCITS ETF USD acc | IE000SB4G4I4 | 0,13 % | 0,4 Mrd. EUR | physisch | thesaurierend | Tier 2 | niedrigste Kosten im Feld |
| 12 | Deka Nasdaq-100 UCITS ETF | DE000ETFL623 | 0,25 % | 0,1 Mrd. EUR | physisch | ausschüttend | Tier 3 | kleinstes Volumen der Liste |
Werte gerundet, Stand September 2026. Die Reihenfolge folgt dem Fondsvolumen, nicht einer Empfehlung. Volumenangaben sind Größenordnungen und verschieben sich mit jedem Handelstag.
Nasdaq 100 ETF im Vergleich: Wonach wählst du aus?
Was bildet ein Nasdaq 100 ETF eigentlich ab?
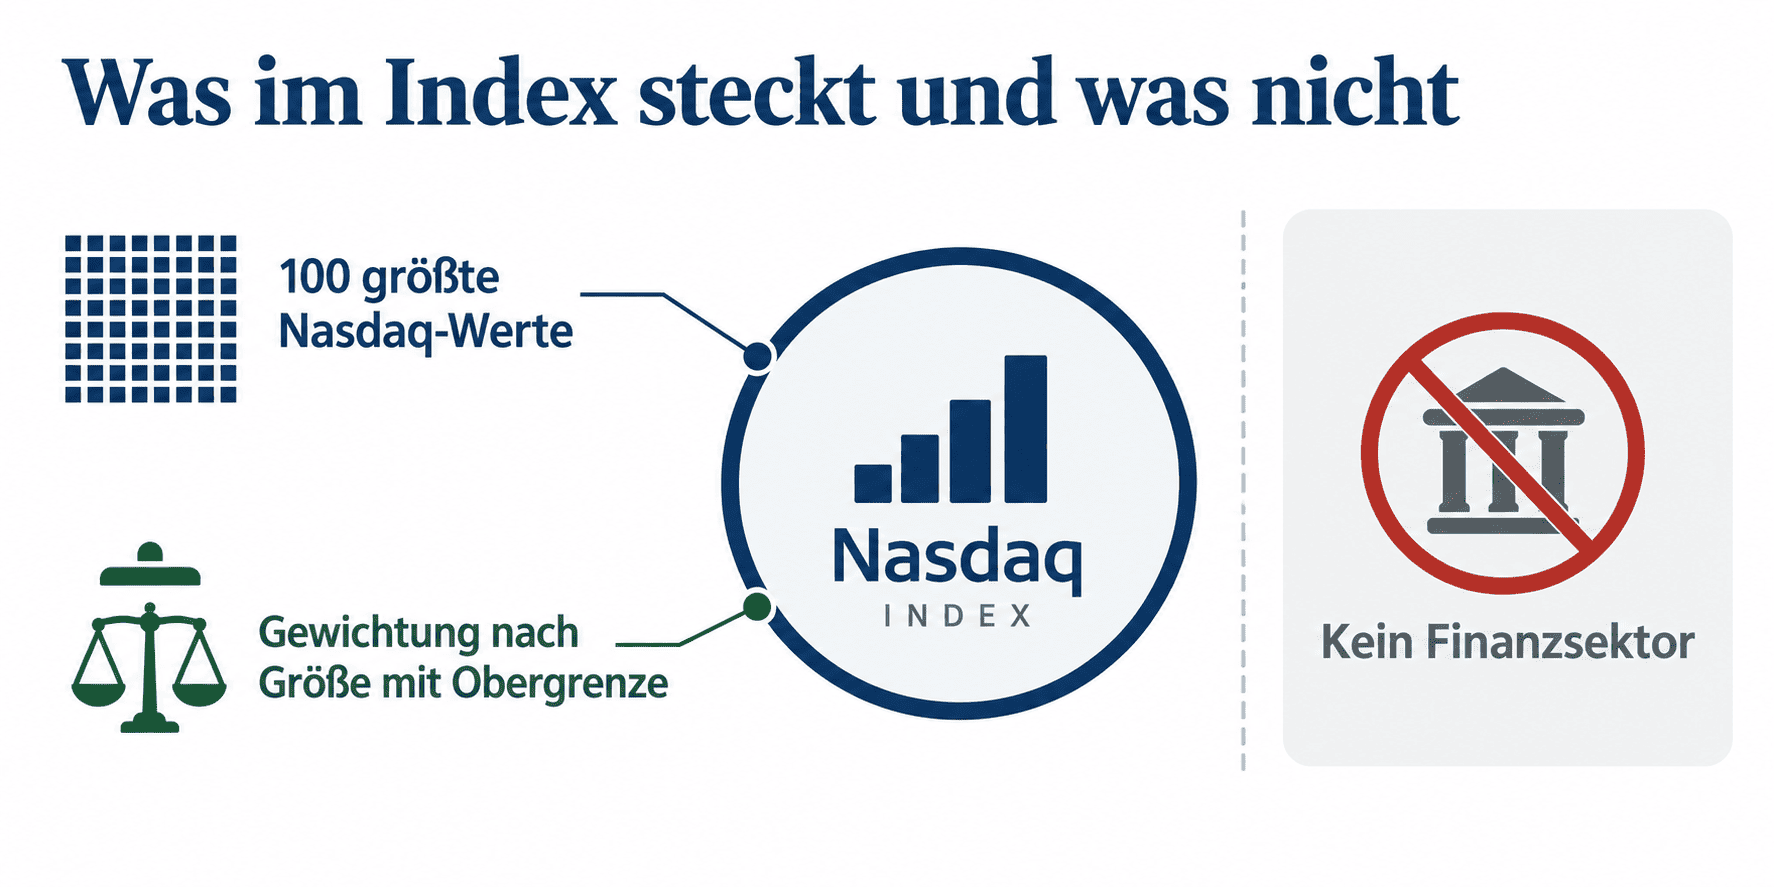
Der Nasdaq-100 enthält die 100 größten an der Nasdaq gelisteten Unternehmen, die nicht dem Finanzsektor angehören. Diese Ausschlussregel ist keine Nebensache, sondern prägt den Index: Banken, Versicherer und Vermögensverwalter kommen nicht vor, egal wie groß sie sind.
Die Gewichtung folgt der Marktkapitalisierung, allerdings in einer modifizierten Form mit Obergrenzen. Überprüft wird die Zusammensetzung quartalsweise, die vollständige Neuaufstellung findet einmal jährlich im Dezember statt.
Was viele überrascht: Der Nasdaq-100 ist kein reiner Technologie-Index. Er enthält auch Konsumgüter, Gesundheit und Industrie. Der Technologieanteil liegt je nach Klassifikation zwischen 55 und 70 Prozent, weil sich Unternehmen wie Amazon oder Tesla je nach Systematik unterschiedlich zuordnen lassen. Dominant ist Technologie also in jedem Fall, exklusiv aber nicht.
Nasdaq 100 ETF oder Nasdaq Composite: Wo liegt der Unterschied?
Ist der Nasdaq-100 dasselbe wie der Nasdaq?
Nein. Der Nasdaq Composite umfasst praktisch alle an der Nasdaq gelisteten Werte, mehrere Tausend an der Zahl, inklusive Finanztiteln. Der Nasdaq-100 enthält 100 Werte ohne Finanzsektor. Wenn in Nachrichten von "der Nasdaq" die Rede ist, ist oft der Composite gemeint, dein ETF bildet aber fast immer den Nasdaq-100 ab.
Diese Verwechslung ist der häufigste Irrtum rund um das Thema, und sie hat praktische Folgen. Du liest eine Schlagzeile über einen Tagesverlust an der Nasdaq, schaust in dein Depot und findest eine andere Zahl. Beide stimmen, sie beziehen sich nur auf verschiedene Indizes.
| Merkmal | Nasdaq-100 | Nasdaq Composite |
|---|---|---|
| Anzahl Werte | 100 | mehrere Tausend |
| Finanzwerte enthalten | nein | ja |
| Gewichtung | nach Größe, mit Obergrenzen | nach Größe, ohne Deckelung |
| Als UCITS-ETF kaufbar | ja, breite Auswahl | kaum Angebot in Europa |
| Überprüfung | quartalsweise, Neuaufstellung im Dezember | laufend über Zu- und Abgänge |
Für dich als Anleger heißt das: Der Composite ist die breitere, aber praktisch nicht investierbare Größe. Der Nasdaq-100 ist die investierbare, aber konzentriertere Auswahl. Wer den amerikanischen Markt insgesamt abbilden will, ist mit einem breit gestreuten Standardfonds besser bedient als mit beiden Nasdaq-Varianten. Welche Produkte dafür infrage kommen, zeigt die Übersicht zu den besten ETFs.
Wie begrenzt die Kappungsregel dein Klumpenrisiko im Nasdaq 100 ETF?
Hier liegt der Punkt, den ich in keinem der großen deutschen Vergleiche gefunden habe, obwohl er direkt beantwortet, wie gefährlich die Konzentration wirklich ist.
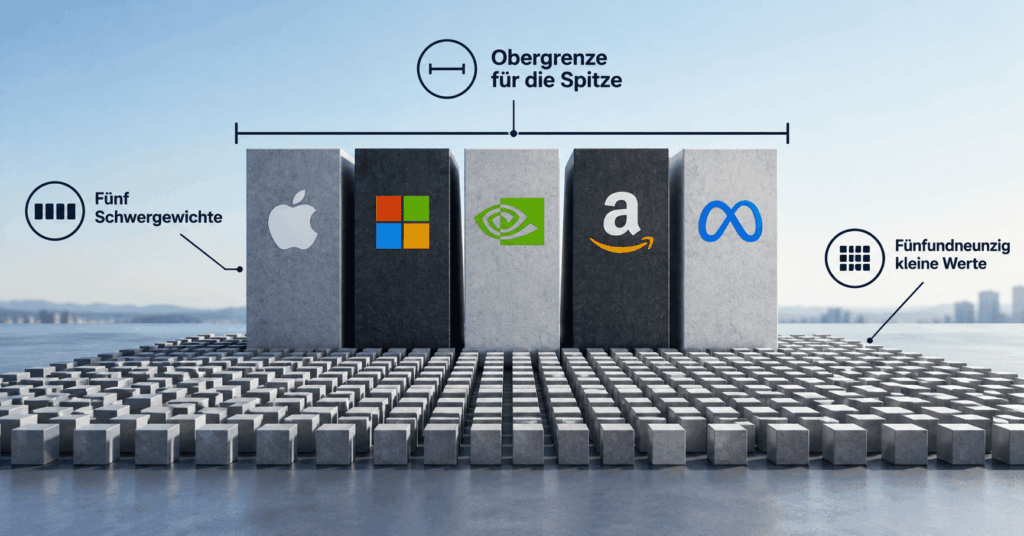
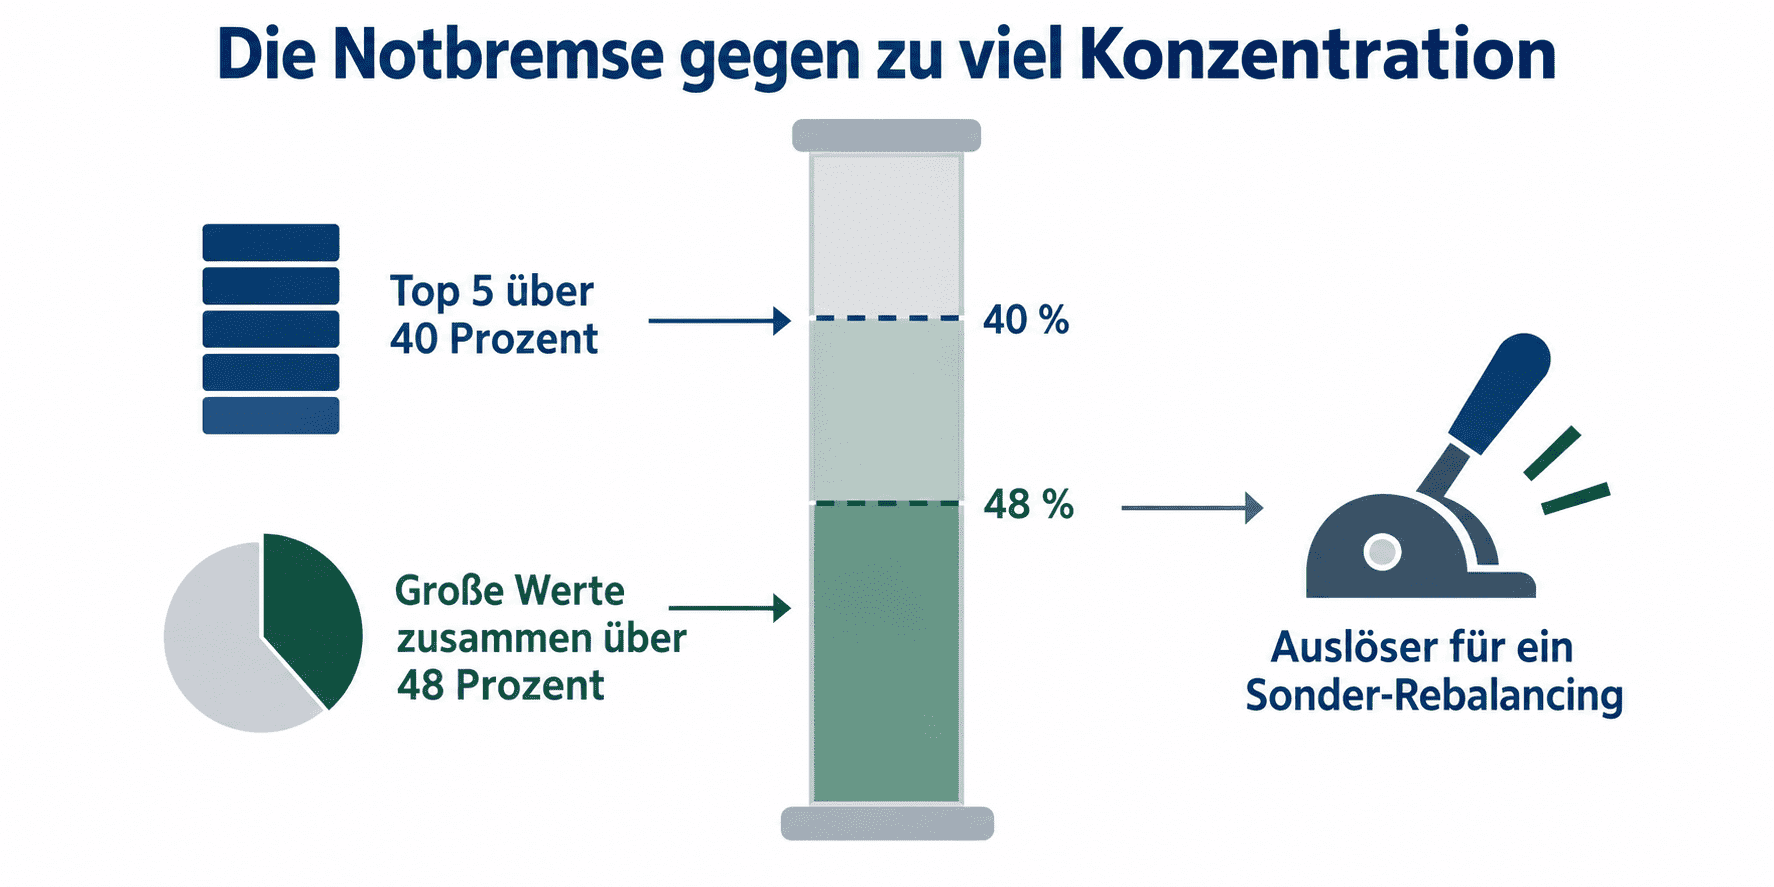
Der Index hat eine eingebaute Notbremse. Sie greift in zwei Fällen: wenn alle Einzelwerte mit einem Gewicht von mindestens 4,5 Prozent zusammen mehr als 48 Prozent des Index ausmachen, oder wenn die fünf größten Werte zusammen die Marke von 40 Prozent überschreiten. Dann findet ein außerplanmäßiges Rebalancing statt, bei dem die Gruppe der Schwergewichte auf zusammen 40 Prozent zurückgeführt wird.
Diese Regel ist der Grund, warum der Nasdaq-100 trotz der enormen Größenunterschiede zwischen seinen Mitgliedern nicht zu einem Fünf-Aktien-Index geworden ist. Sie ist aber auch der Beleg dafür, wie eng es an der Spitze zugeht: Eine Regel, die vor zu viel Konzentration schützt, braucht man nur dann, wenn die Konzentration tatsächlich droht.
Aktuell liegen die fünf größten Positionen zusammen bei rund 51 Prozent des Index.4 Das ist kein Widerspruch zur Regel: Sie greift nur zu den Überprüfungsterminen, und zwischen zwei Terminen darf die Gewichtung weiterlaufen. Außerdem zählt für den Auslöser nur, wer einzeln mindestens 4,5 Prozent trägt. Die Hälfte deines Geldes hängt also an einer Handvoll Unternehmen aus einer einzigen Branche und einem einzigen Land. Das ist kein Argument gegen den Fonds, aber es ist ein Argument dagegen, ihn als Basisinvestment zu behandeln.
Ein häufiger Fehler in der Praxis ist die Kombination aus einem MSCI-World-ETF und einem Nasdaq-100-ETF im Verhältnis 70 zu 30. Das fühlt sich nach Diversifikation an, verdoppelt aber die Gewichtung genau der Werte, die im MSCI World ohnehin schon oben stehen. Wer beides hält, sollte einmal nachrechnen, wie hoch der Anteil der fünf größten Unternehmen im Gesamtdepot dann wirklich ist.
Physisch oder Swap: Wie repliziert dein Nasdaq 100 ETF den Index?
Was ist der Unterschied zwischen physischer und synthetischer Replikation?
Ein physischer Fonds kauft die Aktien des Index tatsächlich und hält sie im Sondervermögen. Ein Swap-Fonds hält ein beliebiges Wertpapierbündel und vereinbart mit einer Bank, die Indexrendite dagegen zu tauschen. Du bekommst in beiden Fällen die Indexentwicklung, trägst aber unterschiedliche Risiken.
In der Nasdaq-100-Liste stehen mehrere Milliardenfonds, die mit einem Tauschvertrag arbeiten, darunter das Amundi-Core-Produkt und ein eigens dafür aufgelegter Invesco-Fonds. In den Vergleichstabellen der großen Portale steht dann "Swap" oder "synthetisch" als Etikett in einer Spalte, ohne dass irgendwo erklärt würde, was das bedeutet.
Der Ablauf ist im Kern simpel. Der Fonds sammelt dein Geld ein und kauft davon einen Korb aus liquiden Wertpapieren, der mit dem Nasdaq-100 nichts zu tun haben muss. Parallel schließt er mit einer Bank einen Tauschvertrag: Die Bank liefert die Rendite des Nasdaq-100, der Fonds liefert die Rendite seines Wertpapierkorbs. Unter dem Strich bekommst du die Indexentwicklung, ohne dass der Fonds je eine Nasdaq-Aktie gekauft hätte.
Das dabei entstehende Risiko heißt Kontrahentenrisiko: Wenn die Bank auf der anderen Seite ausfällt, steht der Tauschanspruch im Feuer. Der europäische Rechtsrahmen begrenzt das. Für Fonds nach UCITS-Regeln darf die offene Forderung aus einem einzelnen Tauschgeschäft höchstens 10 Prozent des Fondsvermögens ausmachen. In der Praxis liegen die Anbieter deutlich darunter, weil sie täglich zurücksetzen und zusätzlich Sicherheiten stellen lassen. Die Aufsicht über diese Regeln führt in Deutschland die BaFin.
Was heißt das für deine Entscheidung? Swap-Fonds sind nicht per se schlechter. Sie bilden den Index oft sogar exakter ab und können bei US-Aktien steuerliche Vorteile bei der Quellensteuer haben, die einen Teil der Kostendifferenz erklären. Aber du solltest wissen, dass du dabei ein Vertragsverhältnis mit einer Bank in dein Depot holst und nicht nur ein Bündel Aktien. Wenn dich das stört, nimm einen physischen Fonds. Die Auswahl ist groß genug, dass du dafür keine Kompromisse bei Volumen oder Kosten machen musst.
Die drei größten Nasdaq 100 ETFs im Detail
iShares Nasdaq 100 UCITS ETF (Acc), ISIN IE00B53SZB19
Der mit Abstand größte Fonds im Feld und für viele Anleger die naheliegende Wahl. Er repliziert physisch und vollständig, hält die Indexaktien also tatsächlich alle. Die laufenden Kosten von 0,30 Prozent liegen im Mittelfeld, nicht am unteren Ende.
Was diesen Fonds trägt, ist sein Volumen. Bei einem zweistelligen Milliardenbetrag sind die Handelsspannen eng, jeder Broker bietet ihn im Sparplan an, und eine Fondsschließung ist praktisch ausgeschlossen. Die Thesaurierung passt zum Vermögensaufbau: Ausschüttungen werden intern wieder angelegt, du zahlst nur die Vorabpauschale statt einer laufenden Steuer auf jede Zahlung.
Der Fonds ist in Irland aufgelegt, was für UCITS-Produkte der Regelfall ist und bei US-Aktien die Quellensteuerbelastung auf 15 Prozent begrenzt. Wenn du ohne weitere Prüfung eine solide Standardlösung willst, ist das die richtige Wahl.
Invesco EQQQ Nasdaq-100 UCITS ETF (Dist), ISIN IE0032077012
Der Altbau im Feld, aufgelegt bereits 2002 und damit einer der ältesten europäischen Nasdaq-Fonds überhaupt. Er repliziert ebenfalls physisch, schüttet aber aus statt zu thesaurieren.
Genau das macht ihn zu einer Nischenwahl. Die Ausschüttungen liegen bei deutlich unter einem Prozent im Jahr. Wer diesen Fonds wegen des Cashflows kauft, wird enttäuscht sein. Sinnvoll ist er für Anleger, die aus steuerlichen Gründen bewusst eine Ausschüttung wollen, etwa um den Sparer-Pauschbetrag jedes Jahr auszunutzen, ohne Anteile verkaufen zu müssen.
Die lange Historie hat noch einen praktischen Nutzen: Dieser Fonds hat den Einbruch der Jahre 2008 und 2009 sowie den Technologie-Rücksetzer 2022 als reales Produkt durchlaufen, nicht nur im Rückrechnungsmodell. Wer sich ansehen will, wie sich ein Nasdaq-100-Investment in einer echten Krise verhalten hat, findet hier die längste Datenreihe.
Amundi Core Nasdaq-100 UCITS ETF Acc, ISIN LU1829221024
Der größte Swap-Fonds im Feld und der günstigste unter den wirklich großen Produkten. Mit 0,22 Prozent laufenden Kosten liegt er spürbar unter den beiden physischen Schwergewichten.
Dieser Fonds zeigt, warum die Kostenspalte allein nicht reicht. Die 0,08 Prozentpunkte Ersparnis gegenüber dem iShares-Produkt entsprechen bei 10.000 Euro acht Euro im Jahr. Dafür holst du dir die Tauschvertrags-Konstruktion ins Depot. Triff diese Entscheidung bewusst, statt nur die kleinste Zahl in der Kostenspalte anzuklicken.
Der Fonds ist in Luxemburg aufgelegt und trug früher den Lyxor-Namen, was du bei älteren Vergleichstabellen noch findest.
Sub-Rankings: Welcher Nasdaq 100 ETF führt in welcher Kategorie?
Niedrigste laufende Kosten: UBS Nasdaq-100 (0,13 %), BNP Paribas Easy II (0,14 %), Invesco Swap und Xtrackers (je 0,20 %).
Größtes Fondsvolumen: iShares Acc (rund 24 Mrd. EUR), Invesco EQQQ Dist (rund 12 Mrd. EUR), Amundi Core Acc (rund 6 Mrd. EUR).
Beste Kombination aus Größe und niedrigen Kosten bei physischer Replikation: BNP Paribas Easy II (0,14 % bei rund 3 Mrd. EUR), Xtrackers 1C (0,20 % bei rund 2 Mrd. EUR).
Für Ausschüttungen geeignet: Invesco EQQQ Dist, iShares Nasdaq 100 (DE), Amundi Core Dist, Deka. Bei allen vieren gilt der Vorbehalt, dass die Ausschüttungshöhe für einen Einkommensfokus nicht ausreicht.
Was die Risiko-Tiers bedeuten: Tier 1 steht für physische Replikation bei über 500 Mio. Euro Volumen, also die Kombination ohne Vertragsrisiko und ohne Schließungsrisiko. Tier 2 heißt: eine der beiden Bedingungen fehlt, entweder arbeitet der Fonds mit einem Tauschvertrag oder er ist kleiner. Tier 3 bedeutet, dass beides zusammenkommt oder die Anteilsklasse zusätzliche Kosten trägt. Die Einteilung bewertet die Konstruktion, nicht die zu erwartende Rendite. Alle zwölf Fonds bilden denselben Index ab.
Erhöhte Aufmerksamkeit angebracht: Deka (rund 0,1 Mrd. EUR Volumen, damit am ehesten von einer Zusammenlegung betroffen), währungsgesicherte iShares-Klasse (Absicherungskosten kommen zur Kostenquote hinzu).
Wie viel schüttet ein Nasdaq 100 ETF aus?
Eignet sich ein Nasdaq 100 ETF für laufendes Einkommen?
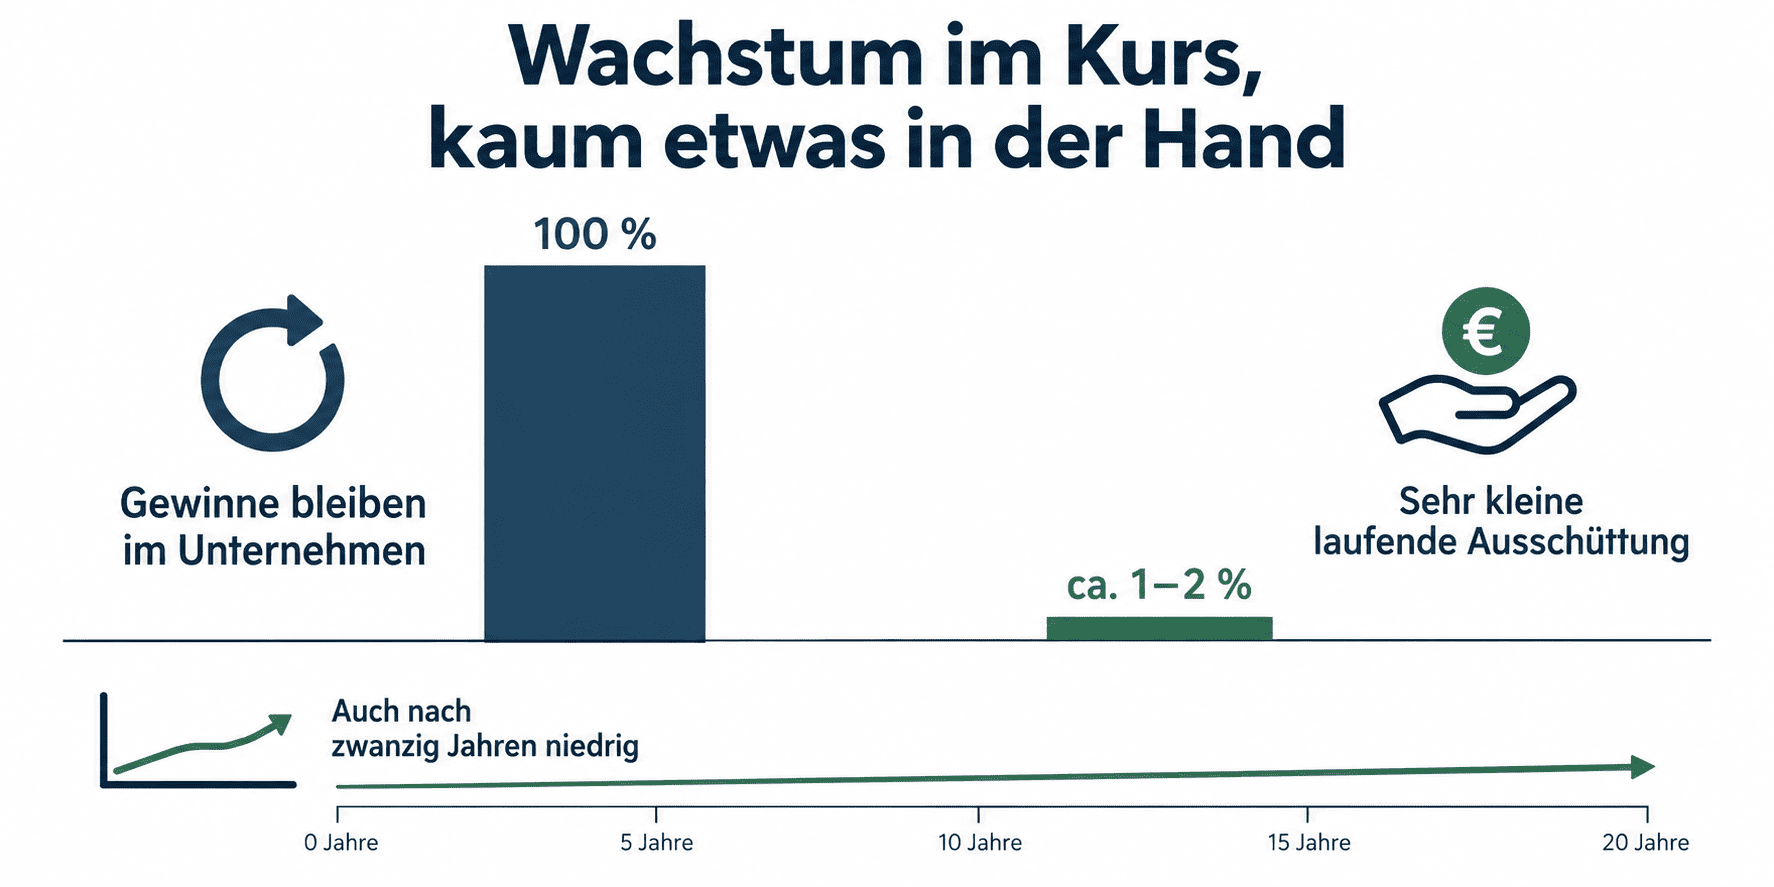
Nein. Die Ausschüttungsrendite liegt unter einem Prozent im Jahr, weil die enthaltenen Unternehmen ihre Gewinne überwiegend reinvestieren statt auszuschütten. Selbst bei stark wachsenden Zahlungen bleibt der laufende Cashflow über Jahrzehnte niedrig. Wer regelmäßige Zahlungen braucht, gehört in einen Dividenden- oder Ausschüttungs-ETF.
Diese Frage stellen mehr Leser, als man denkt, und die ehrliche Antwort enttäuscht. Der Nasdaq-100 ist ein Wachstums-Index. Seine Unternehmen zahlen wenig Dividende aus, weil sie ihr Geld in eigene Projekte stecken. Der Anteil der Dividende am freien Mittelzufluss, also der Free-Cashflow-Payout, liegt bei den großen Indexmitgliedern typischerweise im niedrigen zweistelligen Prozentbereich. Zum Vergleich: Bei klassischen Dividendenwerten liegt dieser Wert eher zwischen 50 und 75 Prozent.
Rechne den Effekt selbst nach, dann wird der Punkt greifbar. Yield on Cost beschreibt, wie hoch die jährliche Ausschüttung bezogen auf deinen ursprünglichen Kaufpreis nach einigen Jahren liegt. Die Formel lautet: Anfangsrendite mal (1 + Wachstumsrate) hoch Jahre.
| Ausgangslage | Anfangsrendite | Wachstum p. a. | Jahr 10 | Jahr 15 | Jahr 20 |
|---|---|---|---|---|---|
| Nasdaq-100-typisch | 0,5 % | 10 % | 1,3 % | 2,1 % | 3,4 % |
| Nasdaq-100-typisch, schwächeres Wachstum | 0,5 % | 6 % | 0,9 % | 1,2 % | 1,6 % |
| Klassischer Dividendenwert zum Vergleich | 3,0 % | 5 % | 4,9 % | 6,2 % | 8,0 % |
Eigene Berechnung nach Yield on Cost = Anfangsrendite mal (1 + Wachstum) hoch Jahre. Die Wachstumsraten sind Annahmen zur Veranschaulichung, keine Prognose. Historische Steigerungsraten sagen nichts über die Zukunft.
Selbst im günstigen Szenario liegt der Yield on Cost nach 20 Jahren bei 3,4 Prozent. Ein solider Dividendenwert erreicht diesen Wert schon nach knapp drei Jahren. Das ist keine Kritik am Nasdaq-100, sondern die Beschreibung seiner Rolle: Er ist ein Kursmotor, keine Einkommensquelle.
Wenn du eigene Szenarien durchspielen willst, hilft der Dividendenrechner. Die reine Wachstumsrate über einen Zeitraum berechnest du in einer Zeile in Excel oder Google Sheets:
=(Endwert/Startwert)^(1/Jahre)-1
Beispiel: Eine Ausschüttung, die in zehn Jahren von 0,80 auf 2,10 Euro steigt, ergibt =(2,10/0,80)^(1/10)-1 und damit rund 10 Prozent Wachstum pro Jahr.
Wer beides will, Wachstum und Cashflow, findet in der Übersicht zu Dividenden-ETFs die passende Produktgattung. Eine Kombination aus einem Nasdaq-100-Fonds für den Aufbau und einem Ausschüttungsbaustein für die spätere Entnahme ist der sauberere Weg als der Versuch, beides in ein Produkt zu pressen.
Nasdaq 100 ETF oder Einzelaktien: Was passt zu dir?
Lohnen sich Einzelaktien statt eines Nasdaq 100 ETF?
Ein ETF nimmt dir die Auswahl ab und streut über 100 Werte, kostet dafür eine laufende Gebühr und liefert dir automatisch auch die Titel, die du vielleicht nicht willst. Einzelaktien geben dir Kontrolle und keine laufenden Kosten, verlangen aber echte Analysearbeit und Zeit.
Die Frage nach ETF oder Einzelaktien stellt sich beim Nasdaq-100 stärker als bei breiten Indizes, weil hier ohnehin nur eine Handvoll Werte den Ausschlag gibt. Wer die fünf größten Positionen direkt kauft, hat rechnerisch die halbe Indexbewegung im Depot, ohne eine Gebühr zu zahlen.
| Kriterium | Nasdaq 100 ETF | Einzelaktien aus dem Index |
|---|---|---|
| Laufende Kosten | 0,13 bis 0,35 % pro Jahr | keine, nur Transaktionskosten |
| Aufwand | einmalige Auswahl, dann passiv | laufende Analyse und Beobachtung |
| Streuung | 100 Werte automatisch | selbst aufzubauen |
| Anpassung an den Index | automatisch bei jedem Rebalancing | musst du selbst nachvollziehen |
| Kontrolle über einzelne Titel | keine | vollständig |
| Steuerliche Behandlung | Teilfreistellung 30 % auf Fondserträge | keine Teilfreistellung auf Dividenden |
Kostenangaben laut der Fondstabelle oben, Stand September 2026. Teilfreistellung nach Investmentsteuergesetz. Keine Anlageberatung.
Die Teilfreistellung ist dabei der Punkt, den viele übersehen. Bei einem Aktienfonds bleiben 30 Prozent der Erträge steuerfrei, bei direkt gehaltenen Aktien nicht. Das gleicht die Kostenquote über die Jahre in vielen Fällen mehr als aus.
Ein Argument für Einzelaktien bleibt trotzdem bestehen, und es hat mit Qualität zu tun. Die großen Nasdaq-Werte sind finanziell ungewöhnlich robust: Ihr Verschuldungsgrad gemessen als Net Debt/EBITDA, also Nettoverschuldung im Verhältnis zum operativen Ergebnis, liegt bei mehreren von ihnen sogar im negativen Bereich, weil sie mehr liquide Mittel halten als Schulden. Wer sich die Mühe macht, kann daraus ein eigenes Portfolio bauen, das robuster ist als der Index. Nur ist das eben Arbeit, und die meisten unterschätzen sie. Wie das methodisch geht, zeigt der Artikel zum Stock Picking.
Welche Risiken hat ein Nasdaq 100 ETF?
Warnsignale: Woran erkennst du, dass ein Nasdaq-100-Investment nicht zu dir passt?
Antwort: Wenn du den Fonds als Basisinvestment einsetzt, wenn er mehr als ein Viertel deines Depots ausmacht, wenn du ihn zusätzlich zu einem MSCI-World-ETF hältst ohne die Überschneidung zu kennen, oder wenn du auf laufende Ausschüttungen angewiesen bist. In allen vier Fällen passt das Produkt nicht zum Zweck.
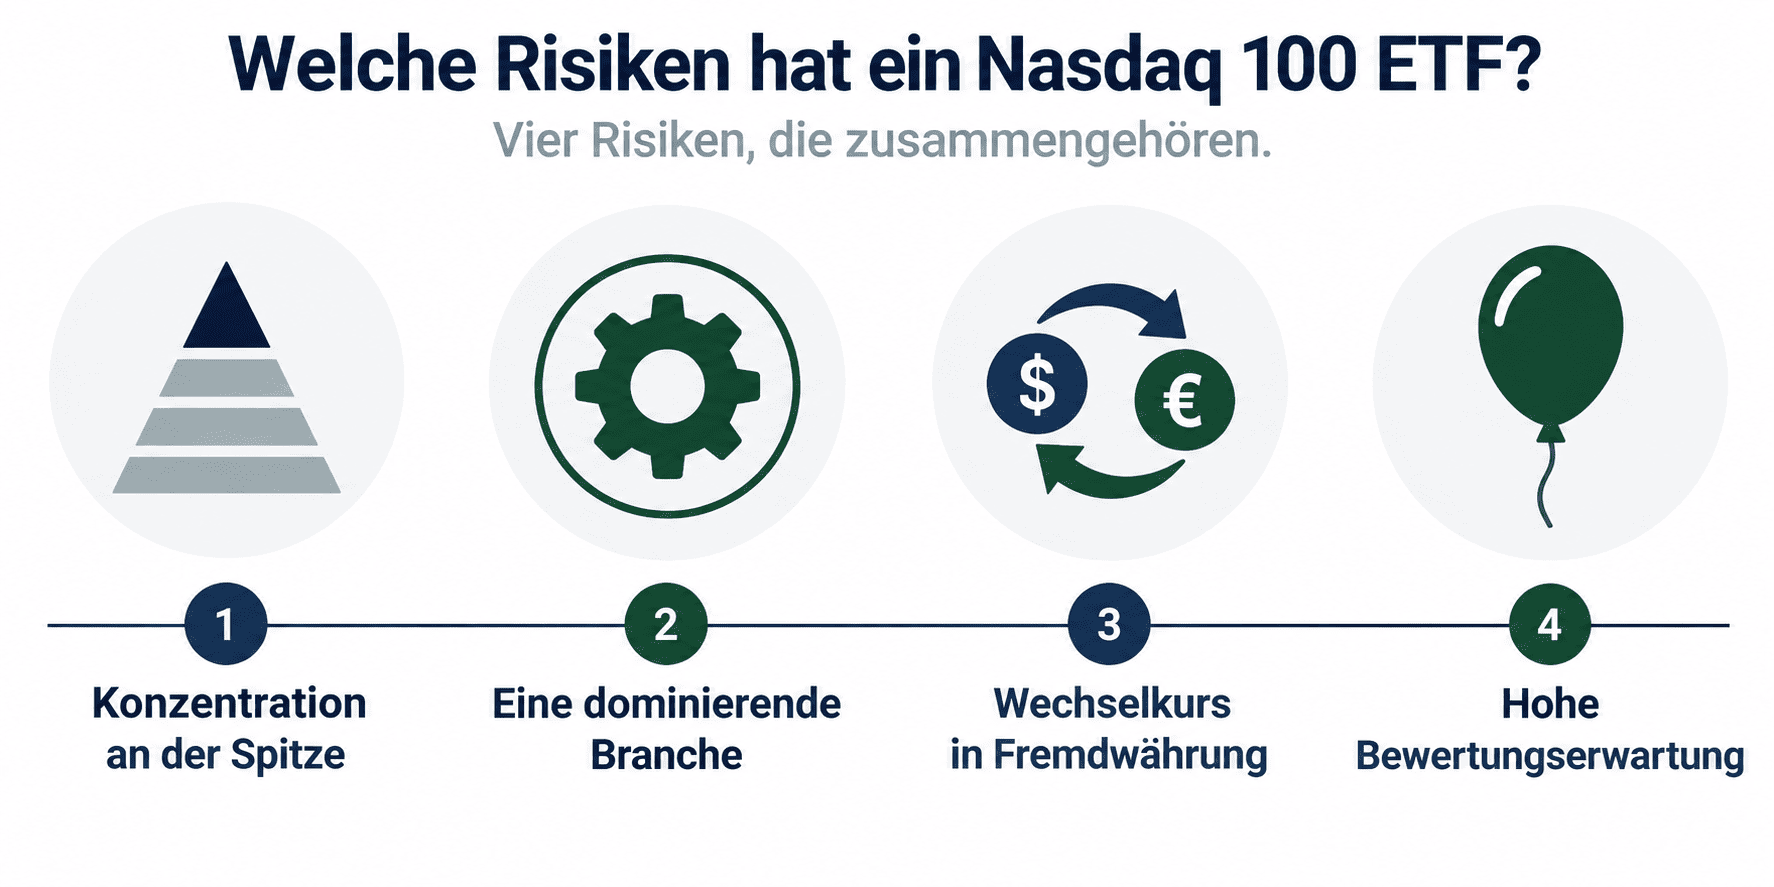
Das erste und größte Risiko ist die Konzentration, und sie ist nicht theoretisch. Zwischen März 2000 und Oktober 2002 verlor der Nasdaq-100 in der Spitze über 80 Prozent seines Werts. Wer im Hoch eingestiegen war, brauchte rund fünfzehn Jahre, bis der alte Stand wieder erreicht war. Das ist kein Argument gegen den Index, aber ein Argument dafür, die eigene Positionsgröße so zu wählen, dass man einen solchen Zeitraum auch aushält.
Das zweite Risiko ist die Branchenlastigkeit. Ein Technologieanteil von 55 bis 70 Prozent bedeutet, dass regulatorische Eingriffe, ein Zinsanstieg oder ein Nachfragebruch bei einer einzigen Produktkategorie den gesamten Fonds treffen. Diversifikation über 100 Titel hilft wenig, wenn alle hundert an denselben Konjunkturfaktoren hängen.
Das dritte Risiko ist die Währung. Der Index besteht aus US-Aktien, notiert in US-Dollar. Ein europäischer Anleger trägt das Wechselkursrisiko in voller Höhe, sofern er keine abgesicherte Anteilsklasse wählt. Die Absicherung kostet allerdings Geld und lohnt sich über lange Zeiträume selten.
Das vierte Risiko betrifft die Bewertung. Ein Index aus Wachstumsunternehmen wird in guten Phasen mit hohen Gewinnmultiplikatoren gehandelt. Fällt die Erwartung, fällt der Kurs schneller als der Gewinn. Das erklärt, warum der Nasdaq-100 stärker schwankt als ein breiter Weltindex.
Neun Warnsignale im Blick behalten
| # | Indikator | grün | gelb | rot |
|---|---|---|---|---|
| 1 | Anteil am Gesamtdepot | unter 15 % | 15 bis 25 % | über 25 % |
| 2 | Überschneidung mit anderen ETFs | geprüft und gering | teilweise bekannt | nie nachgerechnet |
| 3 | Fondsvolumen | über 500 Mio. EUR | 200 bis 500 Mio. EUR | unter 200 Mio. EUR |
| 4 | Laufende Kosten | bis 0,30 % | 0,30 bis 0,35 % | über 0,35 % |
| 5 | Replikation verstanden | ja, bewusst gewählt | Etikett gelesen | unbekannt |
| 6 | Anlagehorizont | über 15 Jahre | 8 bis 15 Jahre | unter 8 Jahren |
| 7 | Reaktion auf 50 % Kursverlust | Nachkauf geplant | aussitzen | Verkauf wahrscheinlich |
| 8 | Erwartung an Ausschüttungen | keine | geringe | laufender Cashflow nötig |
| 9 | Währungsrisiko akzeptiert | ja | teilweise | nicht bedacht |
Die Zeilen sieben und acht sind die, an denen es in der Praxis scheitert. Nicht am Produkt, sondern an der Erwartung, die jemand daran geknüpft hat.
Wie wird ein Nasdaq 100 ETF in Deutschland versteuert?
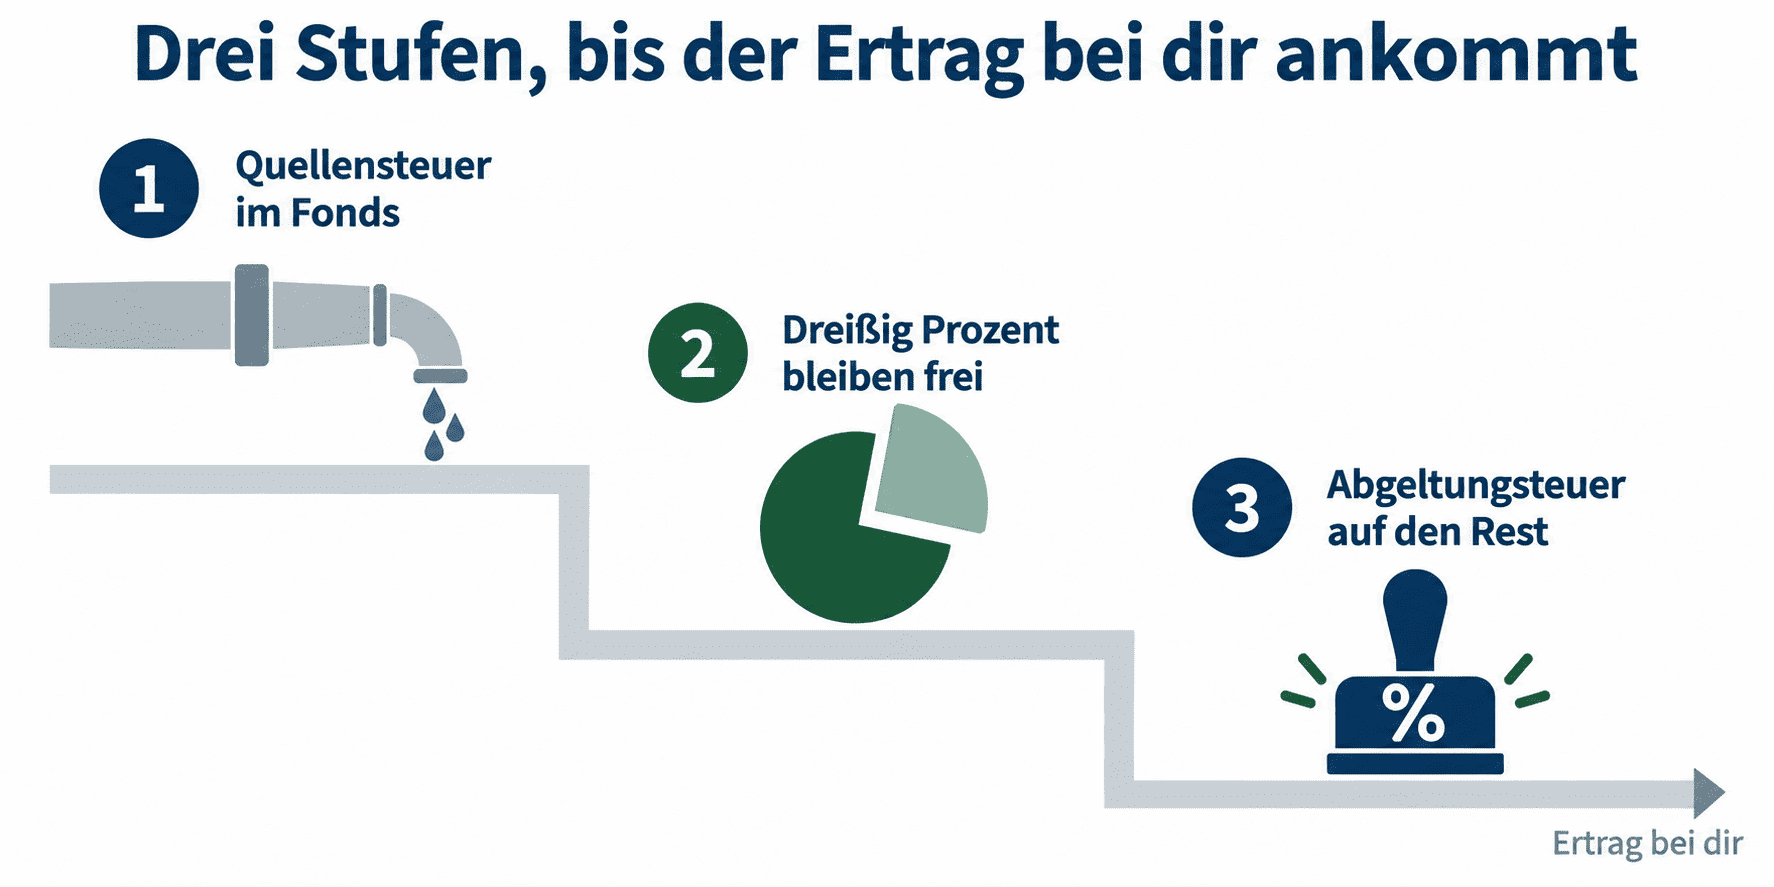
Ein Nasdaq-100-Fonds gilt steuerlich als Aktienfonds, weil er dauerhaft weit über 51 Prozent seines Vermögens in Aktien hält. Daraus folgt die Teilfreistellung von 30 Prozent: Von jedem steuerpflichtigen Ertrag bleiben 30 Prozent von vornherein außen vor.
Auf den verbleibenden Teil fällt die Abgeltungsteuer von 25 Prozent an, dazu der Solidaritätszuschlag von 5,5 Prozent auf die Steuer selbst und gegebenenfalls Kirchensteuer. Die Details regelt das Investmentsteuergesetz, dessen Fassung du beim Bundesministerium der Finanzen und im Volltext bei gesetze-im-internet.de findest.
Quellensteuer auf US-Dividenden
Die Unternehmen im Index sind US-Gesellschaften, ihre Dividenden unterliegen der amerikanischen Quellensteuer. Bei einem in Irland aufgelegten Fonds greift das Doppelbesteuerungsabkommen zwischen Irland und den USA, der Satz sinkt dadurch auf 15 Prozent. Diese 15 Prozent verbleiben auf Fondsebene und tauchen in deiner Steuerbescheinigung nicht auf. Ein in Deutschland aufgelegter Fonds hat hier einen strukturellen Nachteil, weshalb die irischen Produkte im Feld überwiegen.
Sparer-Pauschbetrag und Vorabpauschale
Der Sparer-Pauschbetrag liegt bei 1.000 Euro für Alleinstehende und 2.000 Euro für zusammen veranlagte Paare. Bei einem thesaurierenden Fonds greift die Vorabpauschale, eine jährliche Mindestbesteuerung auf einen unterstellten Ertrag. Sie fällt nur an, wenn der Fonds im Jahr im Wert gestiegen ist, und sie wird beim späteren Verkauf angerechnet. Bei einem Nasdaq-100-Fonds mit sehr niedriger Ausschüttung ist die Vorabpauschale in Wachstumsjahren die praktisch relevante Steuerposition. Die vollständige Mechanik erklärt der Artikel zu ETF-Steuern.
Checkliste: Den passenden Nasdaq 100 ETF erkennen
- [ ] Fondsvolumen über 500 Mio. Euro, damit eine Zusammenlegung unwahrscheinlich bleibt
- [ ] Laufende Kosten bis 0,30 Prozent pro Jahr
- [ ] Replikationsart bewusst gewählt, physisch oder Swap
- [ ] Bei Swap-Produkten geprüft, wer der Vertragspartner ist und wie besichert wird
- [ ] Ertragsverwendung passt zur Phase, thesaurierend im Aufbau, ausschüttend nur bei Bedarf
- [ ] Fondsdomizil Irland oder Luxemburg wegen der Quellensteuerregelung
- [ ] Handelsspanne beim eigenen Broker zu üblichen Handelszeiten geprüft
- [ ] Sparplanfähigkeit und Sparplankosten geprüft
- [ ] Überschneidung mit vorhandenen ETFs im Depot nachgerechnet
- [ ] Positionsgröße so gewählt, dass ein Rückgang von 50 Prozent aushaltbar bleibt
Wer die zehn Punkte durchgeht, wird feststellen: Die ersten sechs sind in zehn Minuten erledigt. Die letzten vier sind die eigentliche Arbeit, und sie haben nichts mit dem Produkt zu tun, sondern mit deinem Depot.
Mein Fazit zum Nasdaq 100 ETF
Der Nasdaq-100 ist ein gutes Produkt für einen klar umrissenen Zweck: Wachstum beimischen, über einen langen Zeitraum, mit einer Positionsgröße, die einen tiefen Rücksetzer übersteht. Für diesen Zweck gibt es in Europa ein Dutzend saubere Fonds, und die Unterschiede zwischen ihnen sind kleiner, als die Vergleichstabellen suggerieren.
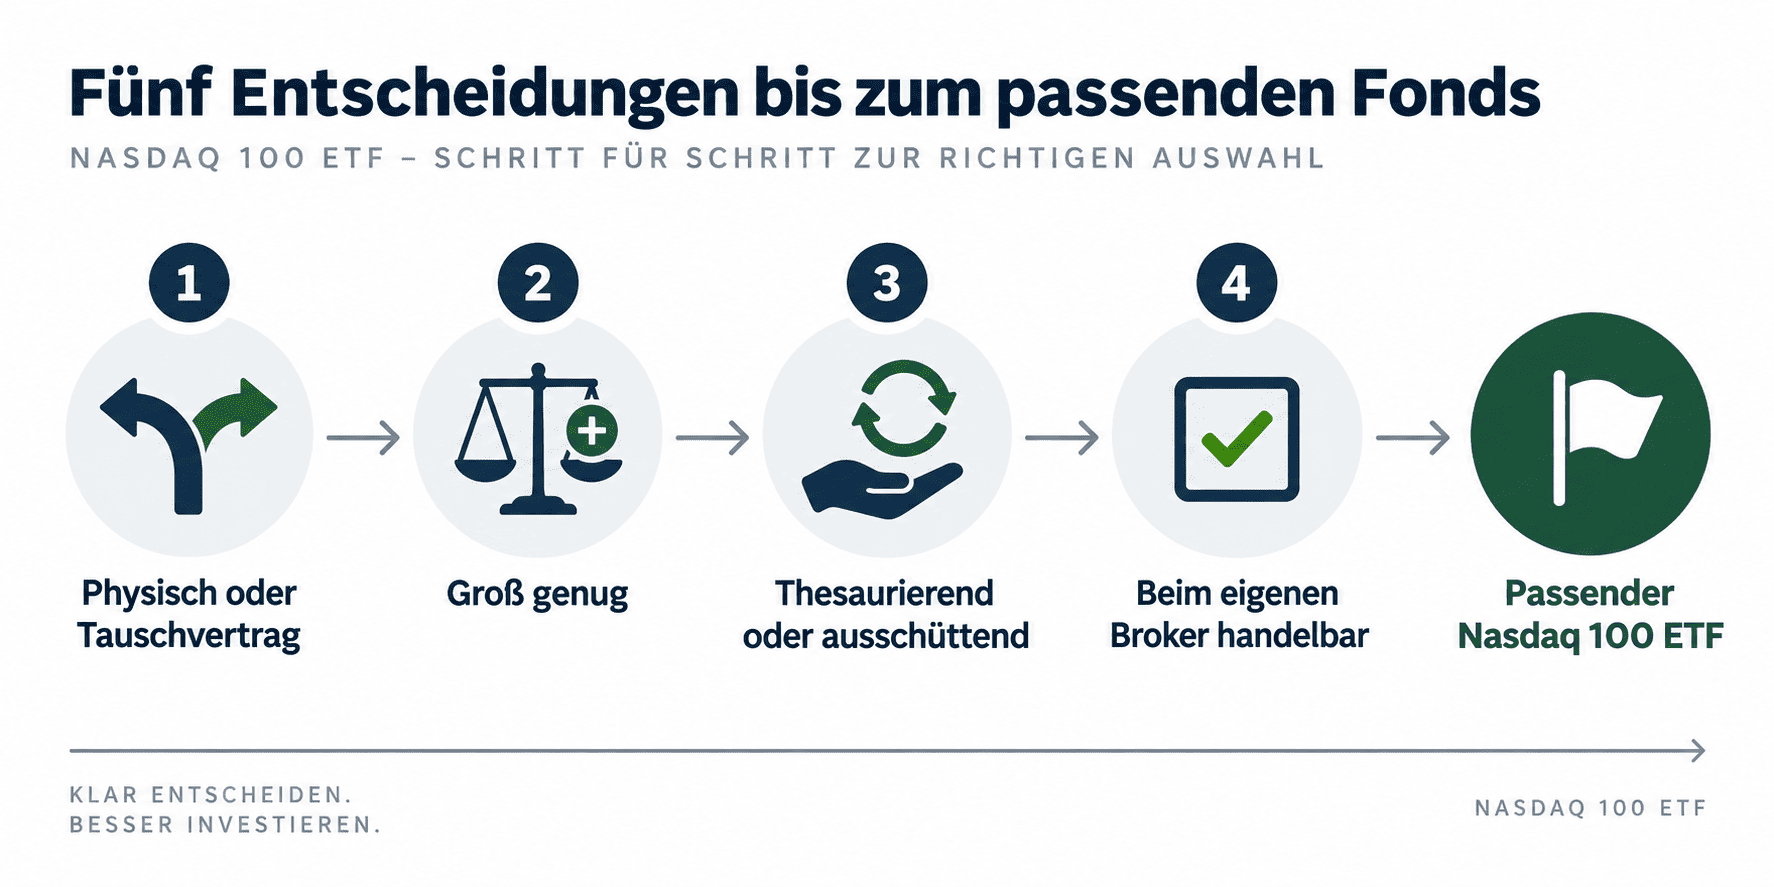
Die Auswahl selbst ist in zehn Minuten getroffen. Nimm einen physischen Fonds mit über 500 Mio. Euro Volumen und Kosten bis 0,30 Prozent, thesaurierend, irisches Domizil. Damit hast du eine Lösung, die du zwanzig Jahre lang nicht anfassen musst. Wer 0,16 bis 0,17 Prozentpunkte sparen will, nimmt den BNP-Paribas- oder den UBS-Fonds und weiß dabei, dass die Ersparnis bei 10.000 Euro rund 17 Euro im Jahr beträgt. Beim UBS-Fonds kommt hinzu, dass er mit rund 0,4 Mrd. Euro unter der 500-Millionen-Schwelle aus der Methodik liegt.
Die eigentliche Entscheidung liegt woanders. Sie liegt in der Frage, wie viel Prozent deines Depots an fünf amerikanischen Technologiekonzernen hängen dürfen. Wenn du bereits einen Welt-ETF hältst, ist die Antwort niedriger, als du vermutlich denkst. Rechne es einmal aus, bevor du kaufst.
Wenn du lernen willst, solche Fragen für jedes Produkt selbst zu beantworten, statt dich auf Vergleichstabellen zu verlassen, ist meine Börsen-Ausbildung der nächste Schritt. Für den Einstieg ins Thema Aktienauswahl reicht auch mein Buch für Einsteiger.
Häufige Fragen zum Nasdaq 100 ETF
Welcher Nasdaq 100 ETF ist der beste?
Den einen besten gibt es nicht. Für den Vermögensaufbau eignet sich ein physisch replizierender, thesaurierender Fonds mit über 500 Mio. Euro Volumen und Kosten bis 0,30 Prozent. Diese Kombination bieten mehrere Anbieter, darunter iShares, Invesco und Xtrackers. Die Unterschiede zwischen ihnen sind so gering, dass die Wahl weniger zählt als die Positionsgröße im Depot.
Was kostet ein Nasdaq 100 ETF?
Die laufenden Kosten liegen zwischen 0,13 und 0,35 Prozent pro Jahr. Am unteren Ende stehen UBS und BNP Paribas, am oberen die währungsgesicherte iShares-Klasse. Bei 10.000 Euro Anlagesumme entspricht die gesamte Spanne einem Unterschied von rund 22 Euro im Jahr, also weniger als zwei Euro im Monat.
Ist ein Nasdaq 100 ETF sinnvoll?
Als Beimischung für Anleger mit langem Horizont ja, als Basisinvestment nein. Der Index besteht aus 100 amerikanischen Werten ohne Finanzsektor, die fünf größten stellen rund die Hälfte. Wer bereits einen Welt-ETF hält, verdoppelt damit die Gewichtung derselben Unternehmen. Rechne die Überschneidung aus, bevor du kaufst.
Was ist der Unterschied zwischen Nasdaq und Nasdaq 100?
Gemeint sind zwei verschiedene Indizes derselben Börse. Der eine bildet den gesamten Handelsplatz mit mehreren Tausend Titeln ab, der andere nur eine gedeckelte Auswahl von hundert Werten ohne Banken und Versicherer. Beim Blick auf Kursmeldungen lohnt es sich deshalb, auf den genauen Indexnamen zu achten.
Physisch oder Swap: Was soll ich nehmen?
Ein physischer Fonds kauft die Indexaktien wirklich, ein Swap-Fonds tauscht die Rendite mit einer Bank. Swap-Produkte sind oft günstiger und bilden exakter ab, bringen aber ein Vertragsrisiko mit, das auf 10 Prozent des Fondsvermögens gedeckelt ist. Für die meisten Anleger ist ein physischer Fonds die einfachere Wahl.
Schüttet ein Nasdaq 100 ETF Dividenden aus?
Die ausschüttenden Varianten zahlen, aber wenig. Die Ausschüttungsrendite liegt unter einem Prozent im Jahr, weil die Indexunternehmen ihre Gewinne überwiegend reinvestieren. Für laufenden Cashflow ist dieser Index ungeeignet, dafür gibt es eigene Dividenden- und Ausschüttungsprodukte mit deutlich höheren Quoten, etwa Dividenden-ETFs oder Covered-Call-Produkte.
Wie hoch war der größte Verlust im Nasdaq 100?
Zwischen März 2000 und Oktober 2002 verlor der Index in der Spitze über 80 Prozent. Bis zum alten Höchststand vergingen anschließend rund fünfzehn Jahre. Wer heute investiert, sollte seine Positionsgröße so wählen, dass ein vergleichbarer Zeitraum aushaltbar bliebe, ohne in der Zwischenzeit verkaufen zu müssen. Ein Sparplan glättet diesen Effekt zusätzlich.
Lohnt sich eine währungsgesicherte Variante?
Selten. Die Absicherung kostet zusätzlich zur ohnehin höheren Kostenquote und gleicht Wechselkursbewegungen über lange Zeiträume meist nur teurer aus, statt einen echten Vorteil zu bringen. Sinnvoll ist sie eher für kurze Horizonte unter fünf Jahren oder wenn du eine konkrete Auszahlung in Euro bereits terminiert hast.
Kann ich einen Nasdaq 100 ETF besparen?
Ja, alle größeren Fonds der Liste sind bei den gängigen Brokern sparplanfähig, viele davon kostenfrei. Wie ein ETF-Kauf für Anfänger abläuft, erklärt der Einsteiger-Beitrag. Prüfe vor der Einrichtung die Sparplankosten und die Mindestrate. Beides unterscheidet sich zwischen den Brokern deutlicher als die Fondskosten selbst und fällt über die Jahre stärker ins Gewicht.
Weiterführende Informationen zu ETFs
- Global X Nasdaq 100 Covered Call UCITS ETF: derselbe Index als Einkommensstrategie
- Covered Call ETF: wie Optionsprämien die Rendite verändern
- ETF-Steuern: Vorabpauschale und Teilfreistellung im Detail
- Beste ETFs: der breite Gegenentwurf mit Überschneidung
- Dividenden-ETF: Produkte für laufende Ausschüttungen
Quellen und Datenstand
Datenstand: September 2026
Nächste Aktualisierung: Januar 2027
Letzte Prüfung: September 2026
Quellen:
- Nasdaq, veröffentlichte Index-Methodik zum Nasdaq-100 (Kappungs- und Rebalancing-Regeln), Stand September 2026
- Basisinformationsblätter und Factsheets der Anbieter zu den genannten ISIN, Stand September 2026 (vor Kauf zu verifizieren)
- BaFin, Aufsichtspraxis zu UCITS-Fonds und zur Begrenzung des Kontrahentenrisikos
- Bundesministerium der Finanzen und gesetze-im-internet.de, Investmentsteuergesetz zu Teilfreistellung und Vorabpauschale
Disclaimer
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Erwerb von Wertpapieren dar. Alle genannten Kennzahlen sind stichtagsabhängig und können sich jederzeit ändern. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden. Historische Renditen sind kein Indikator für zukünftige Entwicklungen. Triff deine Anlageentscheidungen auf Basis eigener Recherche und prüfe vor jedem Kauf das offizielle Factsheet und das Basisinformationsblatt des Anbieters.
Daten geprüft? Korrektur-Hinweis
Diese Übersicht wird alle vier bis acht Wochen überarbeitet. Fondsvolumen und Kostenquoten ändern sich laufend, und die Angaben der Datenanbieter weichen für denselben Fonds regelmäßig voneinander ab. Wenn dir ein veralteter oder falscher Wert auffällt, schreib an info@sebastianlegrand.de. Wir prüfen und korrigieren innerhalb von 48 Stunden.