
Bei den ETF-Steuern ist die Vorabpauschale der meistgefürchtete und meistmissverstandene Posten. Als Investor mit über 20 Jahren an den Märkten und Gründer der OptionsApp habe ich über 23.000 Menschen im Bereich Börse und Investments unterstützt und viele Leute verstehen das Thema nicht. Dabei ist die Mechanik überschaubar, sobald man sie einmal an einer Zahl durchgerechnet hat. Genau das macht dieser Artikel. Die Grundlagen zum Anlegen findest du in meinem Buch „Aktien für Einsteiger".
Der wichtigste Wert für das laufende Jahr: Der Basiszins für 2026 beträgt 3,20 Prozent, bekanntgegeben vom Bundesministerium der Finanzen am 13. Januar 2026.1 Diese Zahl ist der Ausgangspunkt jeder Vorabpauschale-Rechnung, und sie ändert sich jedes Jahr. Wer eine Berechnung mit dem Wert des Vorjahres anstellt, kommt auf ein deutlich anderes Ergebnis.
Wie werden ETFs in Deutschland besteuert?
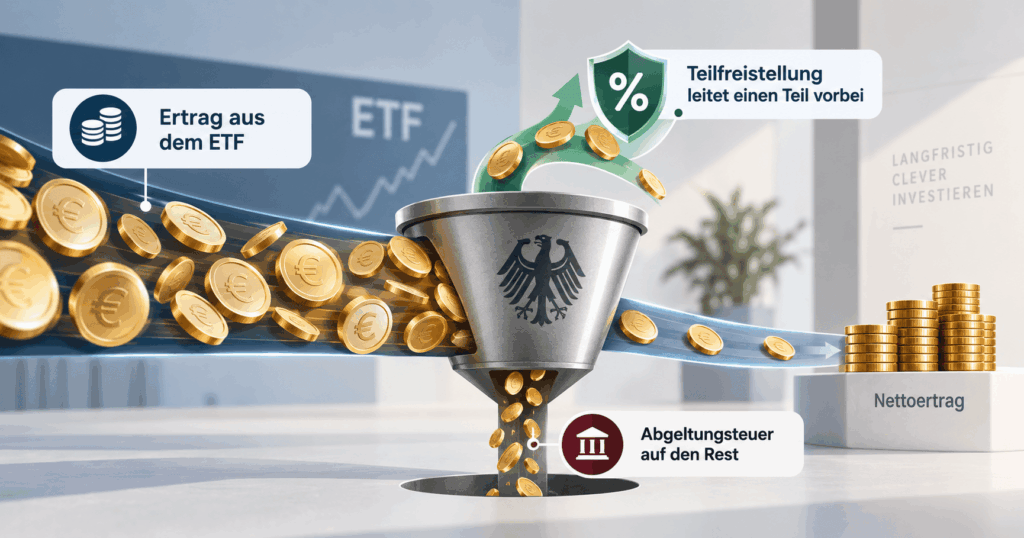
Für ETFs gilt seit der Investmentsteuerreform ein einheitliches System. Besteuert werden drei Vorgänge: laufende Ausschüttungen, die jährliche Vorabpauschale und der Gewinn beim Verkauf.
Auf alle drei fällt die Abgeltungsteuer von 25 Prozent an, dazu der Solidaritätszuschlag von 5,5 Prozent auf die Steuer und gegebenenfalls Kirchensteuer. Deine Bank führt das automatisch ab, sofern sie in Deutschland steuerpflichtig ist.
Bevor die Steuer greift, wird jedoch ein Teil des Ertrags freigestellt. Diese Teilfreistellung gleicht aus, dass der Fonds selbst bereits Steuern auf Erträge gezahlt hat. Ihre Höhe hängt davon ab, worin der Fonds überwiegend investiert.
| Fondsart | Steuerfreier Anteil | Fundstelle |
|---|---|---|
| Aktienfonds | 30 Prozent | § 20 Abs. 1 Nr. 1 InvStG |
| Mischfonds | 15 Prozent | § 20 Abs. 1 Nr. 2 InvStG |
| Immobilienfonds | 60 Prozent | § 20 Abs. 1 Nr. 3 InvStG |
| Auslands-Immobilienfonds | 80 Prozent | § 20 Abs. 1 Nr. 4 InvStG |
Angaben für Privatanleger. Im Betriebsvermögen gelten abweichende Quoten. Direkt am Gesetzestext geprüft, Stand September 2026.
Ein Aktienfonds im Sinne des Gesetzes ist ein Fonds, der dauerhaft mehr als 51 Prozent seines Werts in Aktien hält. Ein gewöhnlicher Welt-ETF erfüllt das, ein Anleihen-ETF nicht. Bei Anleihen-ETFs gibt es folglich keine Teilfreistellung, dort ist der volle Ertrag steuerpflichtig.
Wie sich das bei einem konkreten Produkt auswirkt, zeigt der Artikel zu thesaurierenden und ausschüttenden Dividenden-ETFs.
Vorabpauschale bei ETF-Steuern: Was ist das und wann fällt sie an?
Die Vorabpauschale löst ein Problem des Fiskus: Ein thesaurierender ETF zahlt nichts aus, es gäbe also jahrzehntelang nichts zu besteuern. Deshalb wird jährlich ein fiktiver Mindestertrag angesetzt und besteuert.
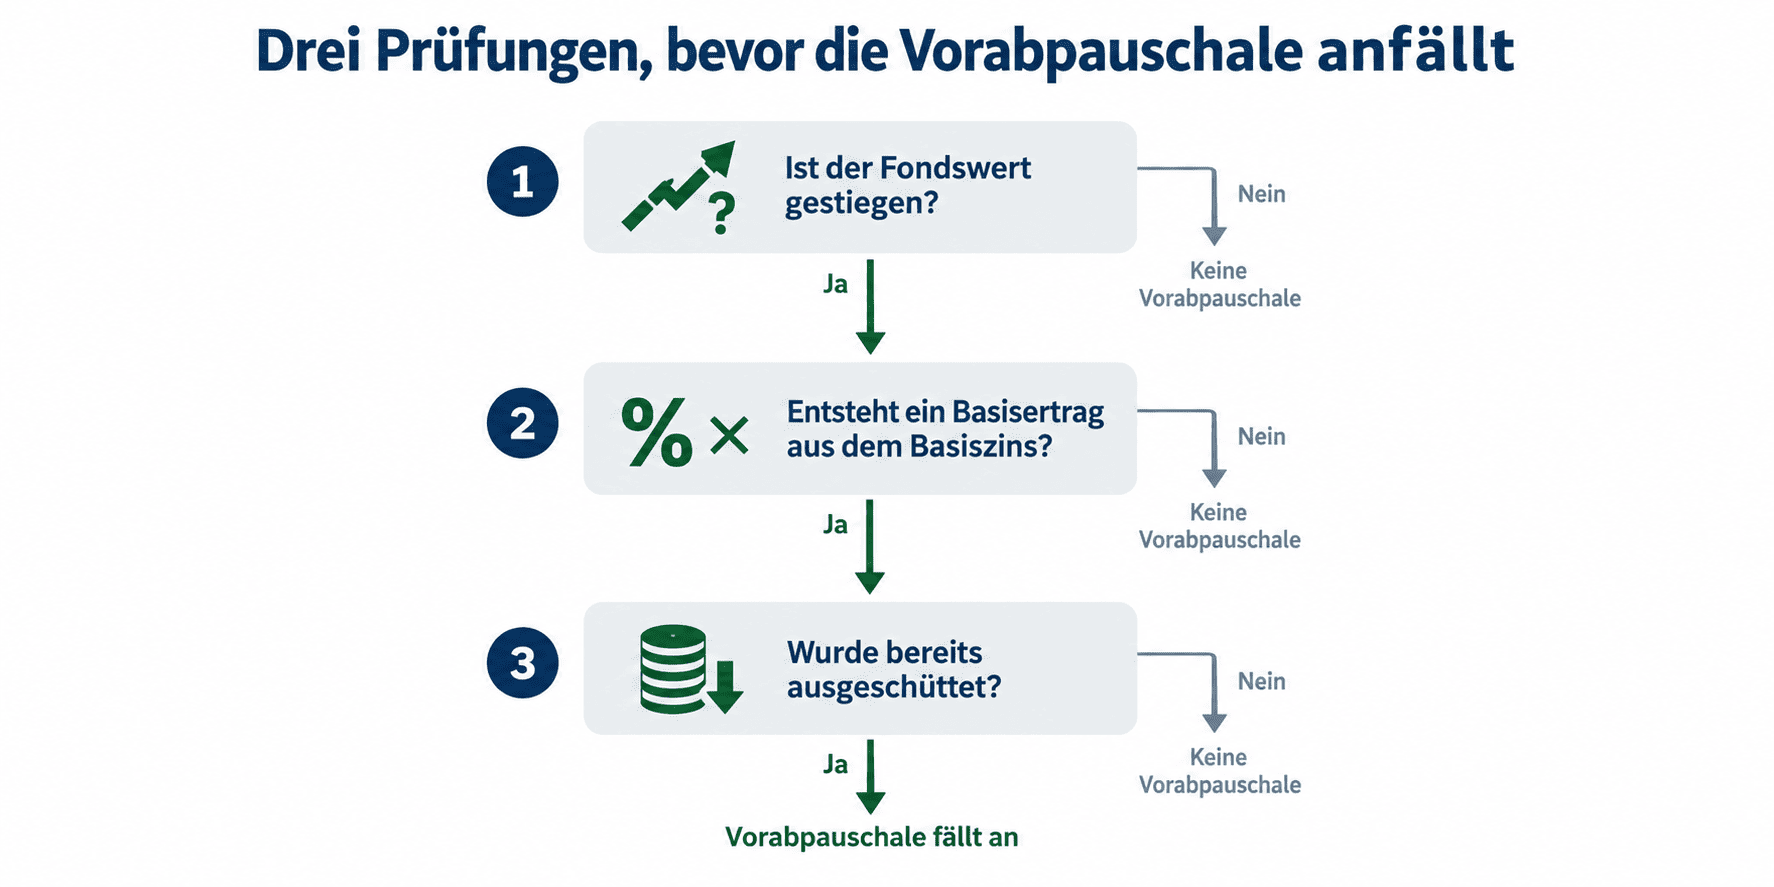
Drei Bedingungen entscheiden, ob sie überhaupt anfällt.
Der Fondswert muss gestiegen sein. Ist dein ETF im Jahr im Wert gefallen, entfällt die Vorabpauschale vollständig. Sie kann nie höher sein als der tatsächliche Wertzuwachs.
Es muss ein Basisertrag entstehen. Der Basisertrag ist der Fondswert zu Jahresbeginn, multipliziert mit 70 Prozent des Basiszinses.
Ausschüttungen werden abgezogen. Hat der Fonds im Jahr ausgeschüttet, mindert das die Vorabpauschale. Bei einem ausschüttenden ETF mit ordentlicher Rendite bleibt oft nichts übrig, weil die tatsächliche Ausschüttung den fiktiven Mindestertrag bereits übersteigt.
Der Basiszins ist nicht willkürlich gesetzt. Er leitet sich aus der langfristig erzielbaren Rendite öffentlicher Anleihen ab, die Bundesbank berechnet ihn auf den ersten Börsentag des Jahres, das Bundesfinanzministerium veröffentlicht ihn.2 Wie stark er schwankt, zeigt der Blick zurück:
| Jahr | Basiszins | Folge für die Vorabpauschale |
|---|---|---|
| 2026 | 3,20 % | volle Wirkung |
| 2025 | 2,53 % | spürbar |
| 2024 | 2,29 % | spürbar |
| 2023 | 2,55 % | spürbar |
| 2021 und 2022 | negativ | keine Vorabpauschale |
Werte laut den jährlichen Bekanntgaben des Bundesministeriums der Finanzen. Für 2021 und 2022 war der Basiszins negativ, es fiel deshalb keine Vorabpauschale an.
Hier liegt die häufigste Fehlerquelle: Viele Rechenbeispiele arbeiten noch mit dem Vorjahreswert. Der Unterschied zwischen 2,53 und 3,20 Prozent macht bei 20.000 Euro Fondswert rund 94 Euro beim Basisertrag aus.
Wie berechnest du deine ETF-Steuer über die Vorabpauschale?
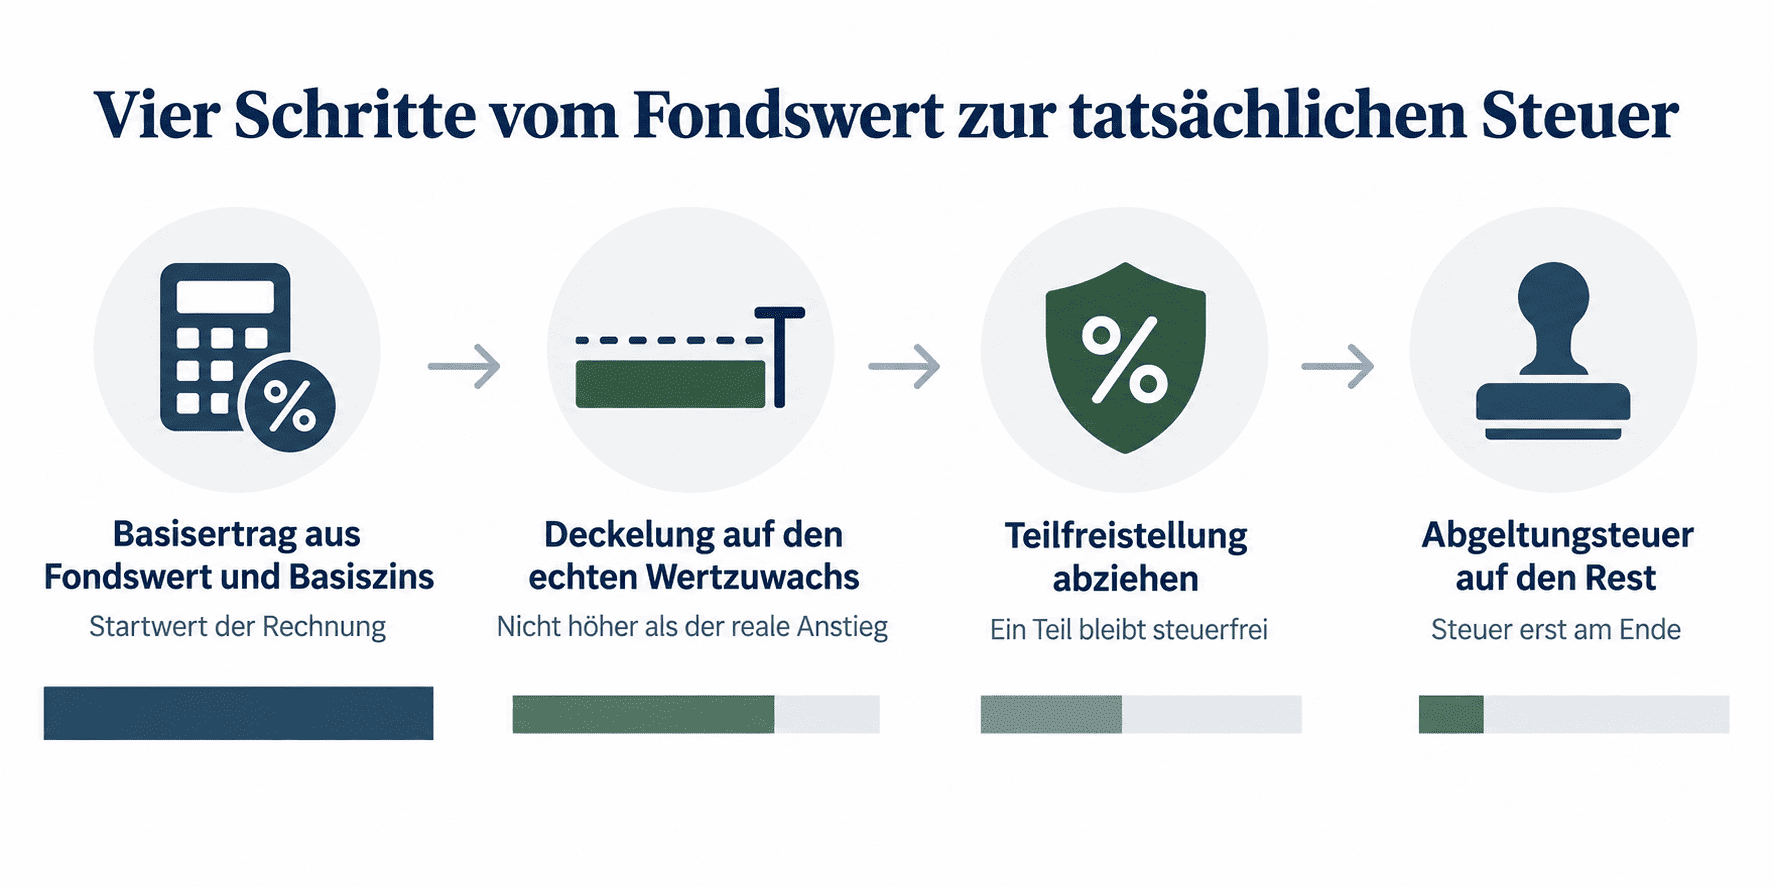
Die Rechnung hat vier Schritte. Wir gehen sie an einem Beispiel durch: Du hältst einen thesaurierenden Aktien-ETF, der zu Jahresbeginn 20.000 Euro wert ist und im Jahresverlauf auf 22.000 Euro steigt.
Schritt eins, der Basisertrag. Er beträgt 70 Prozent des Basiszinses, angewendet auf den Wert zu Jahresbeginn:
Schritt zwei, die Deckelung. Die Vorabpauschale darf den tatsächlichen Wertzuwachs nicht übersteigen. Der beträgt hier 2.000 Euro, liegt also deutlich über dem Basisertrag. Es bleibt bei 448 Euro.
Schritt drei, die Teilfreistellung. Als Aktienfonds sind 30 Prozent steuerfrei. Steuerpflichtig bleiben 70 Prozent von 448 Euro, also 313,60 Euro.
Schritt vier, die Steuer. Darauf 25 Prozent Abgeltungsteuer ergibt 78,40 Euro, zuzüglich Solidaritätszuschlag rund 82,71 Euro. Hast du deinen Sparer-Pauschbetrag noch nicht ausgeschöpft, fällt gar nichts an.
Das ist der entscheidende Punkt für die meisten Anleger: Bei einem Depot von 20.000 Euro liegt die Vorabpauschale mit 448 Euro deutlich unter dem Sparer-Pauschbetrag von 1.000 Euro. Erst ab einem Fondswert von etwa 45.000 Euro übersteigt der Basisertrag diesen Freibetrag, sofern du ihn nicht schon anderweitig verbraucht hast.
Die Steuer wird von deinem Verrechnungskonto eingezogen, üblicherweise im Januar des Folgejahres. Sorge dort für Deckung, sonst meldet die Bank den Betrag ans Finanzamt und du bekommst eine Nachforderung.
Welche ETF-Steuer fällt beim Verkauf an?
Hier löst sich die größte Sorge auf: Du zahlst nicht doppelt. Alle über die Haltedauer versteuerten Vorabpauschalen werden beim Verkauf vom Gewinn abgezogen.
Weiter mit dem Beispiel: gekauft für 20.000 Euro, über fünf Jahre 2.000 Euro an Vorabpauschalen versteuert, Verkauf für 35.000 Euro.
Der rohe Gewinn beträgt 15.000 Euro. Abzüglich der bereits versteuerten 2.000 Euro bleiben 13.000 Euro, nach 30 Prozent Teilfreistellung sind 9.100 Euro steuerpflichtig. Die Abgeltungsteuer darauf beträgt 2.275 Euro zuzüglich Solidaritätszuschlag.
| Schritt | Betrag |
|---|---|
| Verkaufserlös | 35.000 Euro |
| Einstandskurs | 20.000 Euro |
| Roher Gewinn | 15.000 Euro |
| Abzüglich gezahlter Vorabpauschalen | 2.000 Euro |
| Steuerpflichtig vor Teilfreistellung | 13.000 Euro |
| Nach 30 Prozent Teilfreistellung | 9.100 Euro |
Vereinfachtes Beispiel ohne Kaufnebenkosten und ohne Sparer-Pauschbetrag im Verkaufsjahr.
Die Anrechnung übernimmt deine Bank automatisch, solange das Depot beim selben Institut lag. Bei einem Brokerwechsel muss die alte Bank Anschaffungsdaten und gezahlte Vorabpauschalen übermitteln. Prüfe die erste Abrechnung nach einem Depotübertrag.
ETF-Steuern bei thesaurierenden und ausschüttenden Fonds: Wo liegt der Unterschied?
Steuerlich sind beide weitgehend gleichgestellt, nur der Zeitpunkt unterscheidet sich.
Ein ausschüttender ETF zahlt regelmäßig aus, jede Ausschüttung wird sofort besteuert. Die Vorabpauschale spielt kaum eine Rolle, weil die Ausschüttung den fiktiven Mindestertrag meist übersteigt.
Ein thesaurierender ETF zahlt nichts aus, dafür fällt jährlich die Vorabpauschale an. Der Steuerbetrag bleibt aber deutlich kleiner als bei einer vollen Ausschüttung, der Rest des Wertzuwachses arbeitet unversteuert weiter.
Für die Ansparphase ist die thesaurierende Variante deshalb in aller Regel überlegen, für die Entnahmephase die ausschüttende. Die vollständige Abwägung mit Rechenbeispielen steht im Artikel zu thesaurierend oder ausschüttend, die Wirkung des Wiederanlegens im Beitrag zum Reinvestieren.
Was gilt bei ausländischen ETFs und Quellensteuer?
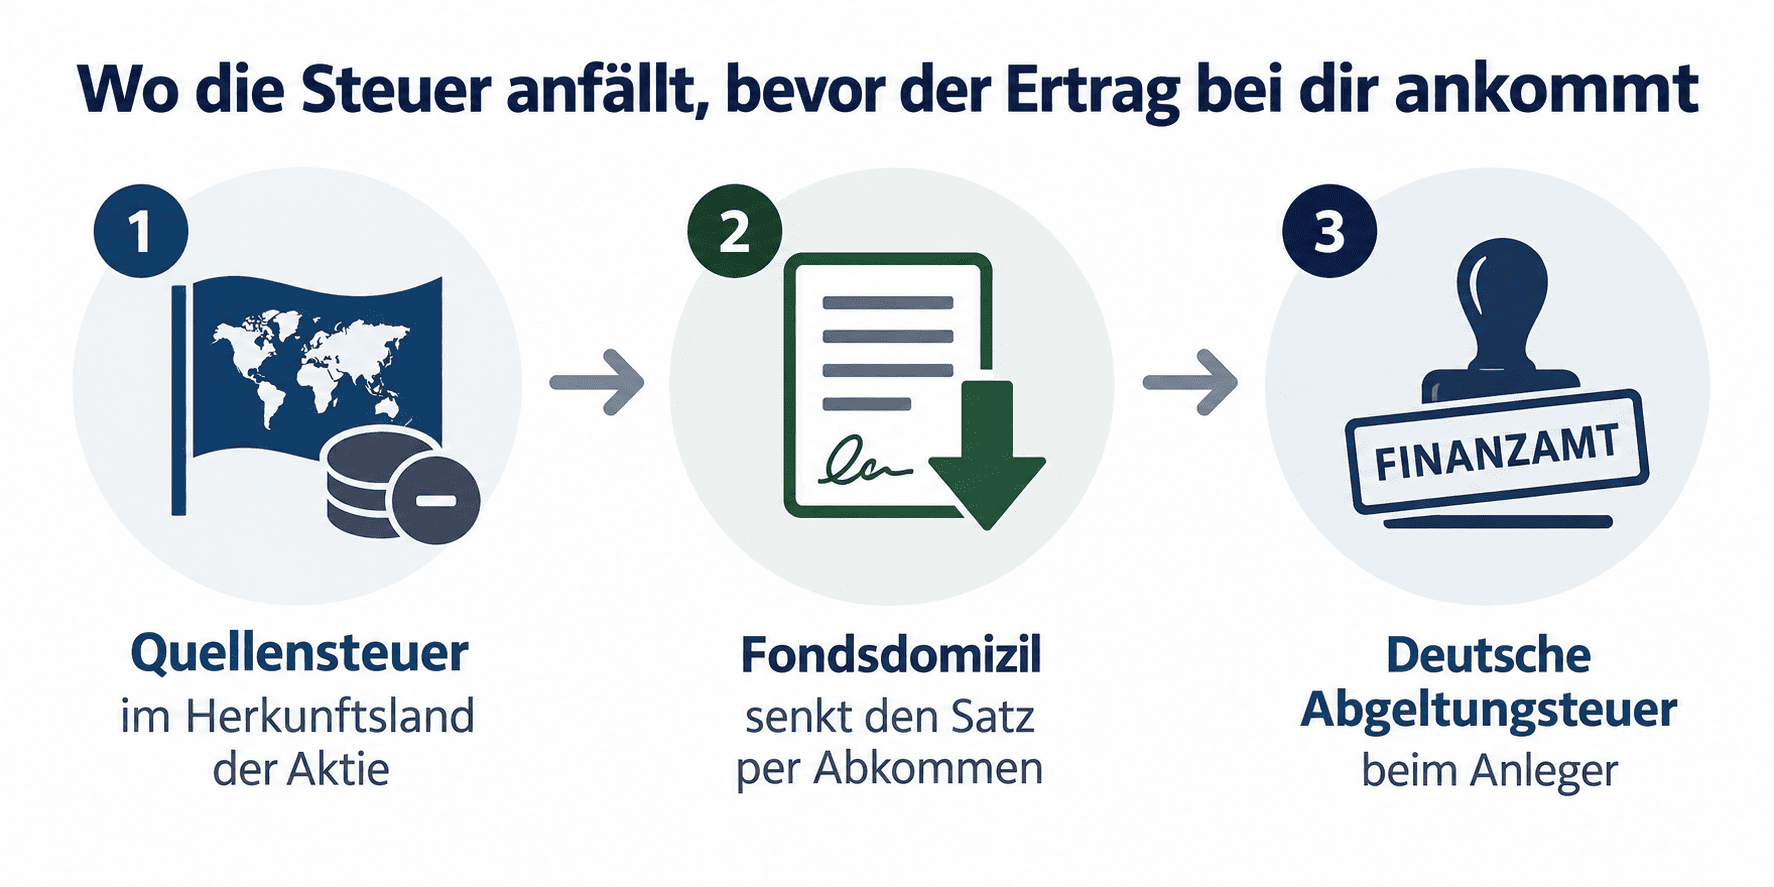
Die meisten in Deutschland gehandelten ETFs sind in Irland oder Luxemburg aufgelegt. Das hat einen praktischen Grund: Irlands Doppelbesteuerungsabkommen mit den USA senkt die Quellensteuer auf US-Dividenden von 30 auf 15 Prozent. Bei hohem US-Anteil macht das einen spürbaren Unterschied.
An der deutschen Besteuerung ändert das Fondsdomizil nichts. Ein irischer ETF wird behandelt wie ein deutscher: dieselbe Abgeltungsteuer, dieselbe Teilfreistellung. Die Quellensteuer fällt bereits auf Fondsebene an, bevor der Ertrag bei dir ankommt.
Anders sieht es bei Einzelaktien aus dem Ausland aus. Dort landet die Quellensteuer direkt bei dir und muss angerechnet oder zurückgefordert werden. Wie das im Einzelnen funktioniert, zeigt der Artikel zur Quellensteuer in der Schweiz am konkreten Fall.
Ein Sonderfall sind US-domizilierte ETFs. Sie sind für deutsche Privatanleger meist gar nicht kaufbar, weil ihnen das EU-Basisinformationsblatt fehlt. Prüfe bei solchen Empfehlungen, ob es ein europäisches Gegenstück gibt.
Welche Fehler bei ETF-Steuern kosten am meisten Geld?
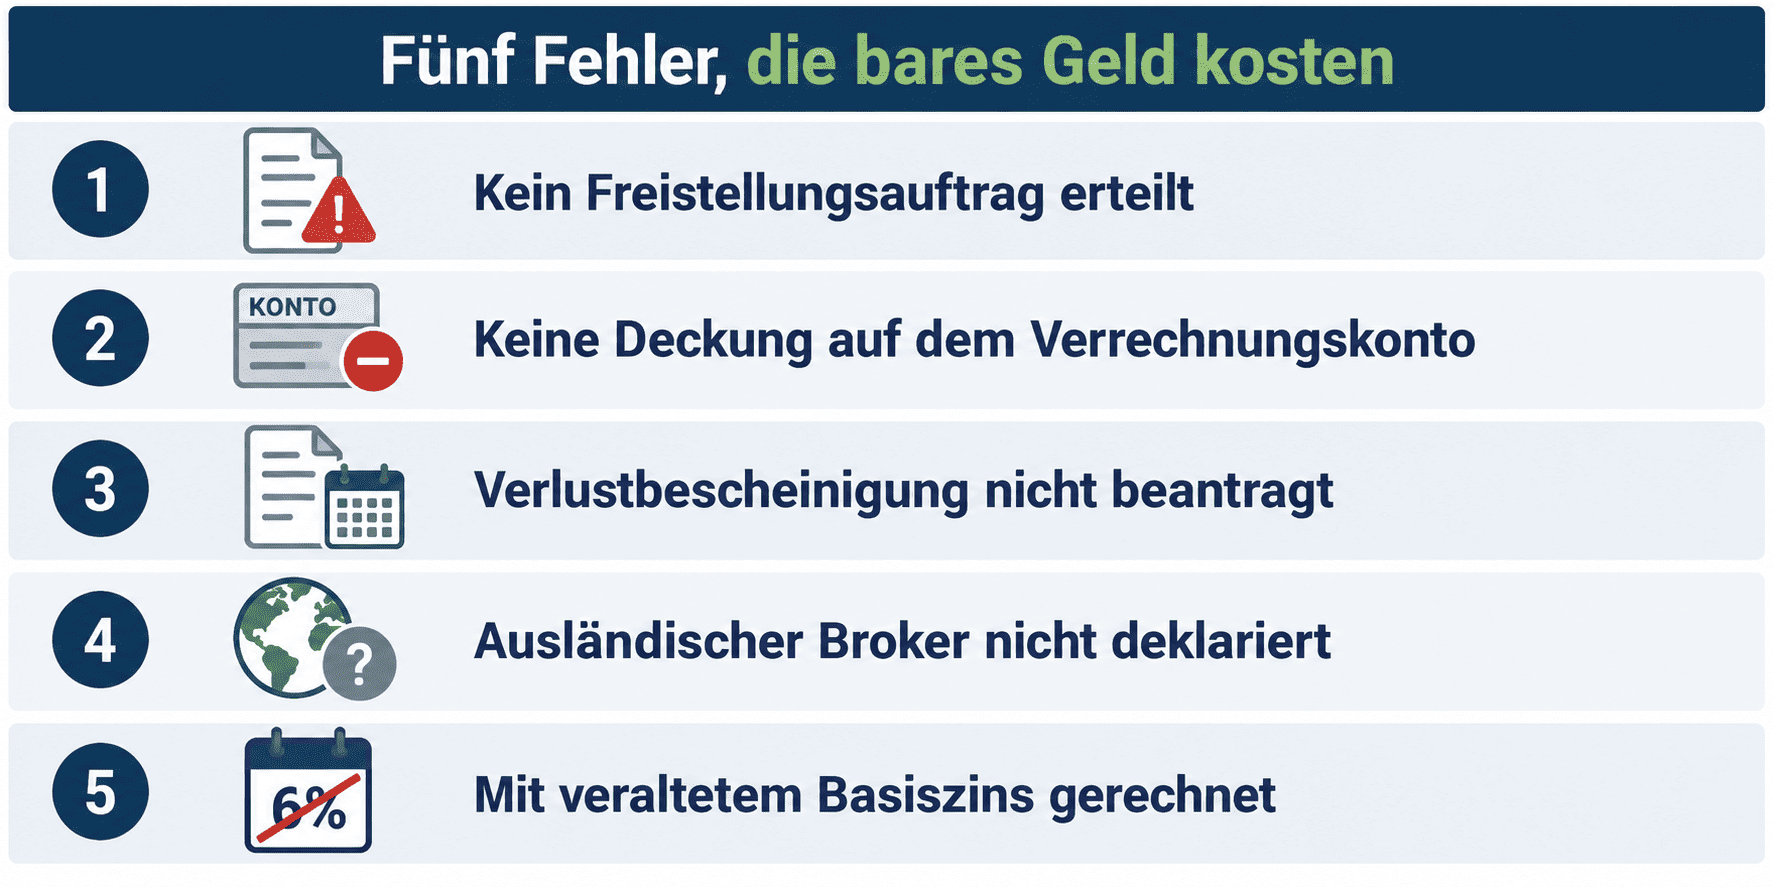
Kein Freistellungsauftrag. Der teuerste und einfachste Fehler zugleich. Ohne Auftrag führt die Bank ab dem ersten Euro Steuer ab, obwohl dir 1.000 Euro im Jahr steuerfrei zustehen. Bei mehreren Banken kannst du den Betrag aufteilen.
Keine Deckung im Januar. Die Vorabpauschale wird vom Verrechnungskonto eingezogen. Fehlt dort das Geld, meldet die Bank das dem Finanzamt und du zahlst über die Steuererklärung nach.
Verluste nicht bescheinigen lassen. Verluste bei einer Bank und Gewinne bei einer anderen verrechnet niemand von selbst. Du brauchst eine Verlustbescheinigung, beantragt bis zum 15. Dezember. Wie die Verrechnung funktioniert, erklärt der Artikel zum Verlustverrechnungstopf.
Ausländischer Broker ohne eigene Erklärung. Broker ohne deutsche Steuerpflicht führen nichts ab. Du musst die Erträge selbst in der Anlage KAP angeben. Wer das übersieht, riskiert eine Nachzahlung samt Zinsen. Je nach Fall können außerdem eine Geldstrafe und ein Steuerstrafverfahren drohen.
Günstigerprüfung nicht beantragt. Liegt dein persönlicher Steuersatz unter 25 Prozent, etwa in der Ausbildung oder im Ruhestand, holst du dir über die Günstigerprüfung zu viel gezahlte Abgeltungsteuer zurück. Das Finanzamt prüft nur auf Antrag.
Mein Fazit zu ETF-Steuern
Das System wirkt kompliziert, folgt aber einer einfachen Logik: Der Staat will jährlich einen Mindestbetrag sehen, rechnet ihn aber beim Verkauf gegen. Wer das verstanden hat, verliert die Angst vor der Vorabpauschale.
Für die meisten Anleger ist sie ohnehin kleiner als gedacht. Bei einem Depot von 20.000 Euro bleibt sie im Rahmen des Sparer-Pauschbetrags, es fällt also gar keine Steuer an. Erst bei größeren Beständen wird sie spürbar, und auch dann bleibt der thesaurierende ETF gegenüber der vollen Ausschüttung im Vorteil.
Die wichtigste Handlung ist unspektakulär: Erteile einen Freistellungsauftrag und sorge im Januar für Deckung auf dem Verrechnungskonto. Diese beiden Schritte sparen mehr Geld und Ärger als jede Optimierung danach.
Wenn du deine Anlagestrategie insgesamt auf ein tragfähiges Fundament stellen willst, dann ist meine Börsen-Ausbildung der nächste Schritt. Dort lernst du, Produkte und ihre Kosten selbst einzuordnen.
Häufige Fragen zu ETF-Steuern
Wie hoch ist der Basiszins 2026?
Der Basiszins für 2026 beträgt 3,20 Prozent, bekanntgegeben vom Bundesministerium der Finanzen im Januar 2026. Er wird jährlich neu festgelegt und leitet sich aus der Rendite langfristiger öffentlicher Anleihen ab. Rechnungen mit dem Vorjahreswert führen zu deutlich anderen Ergebnissen.
Muss ich die Vorabpauschale selbst berechnen?
Nein. Deine Bank berechnet sie automatisch und zieht die Steuer vom Verrechnungskonto ein, üblicherweise im Januar des Folgejahres. Du musst nur für Deckung sorgen. Bei ausländischen Brokern ohne deutsche Steuerpflicht musst du die Erträge dagegen selbst in der Anlage KAP angeben.
Fällt die Vorabpauschale auch bei Verlusten an?
Nein. Ist dein ETF im Jahr im Wert gefallen, entfällt sie vollständig. Sie kann außerdem nie höher sein als der tatsächliche Wertzuwachs des Jahres. In einem schlechten Börsenjahr zahlst du also nichts, unabhängig von der Höhe des Basiszinses.
Wie hoch ist die Teilfreistellung bei ETFs?
Bei Aktienfonds bleiben 30 Prozent der Erträge steuerfrei, bei Mischfonds 15 Prozent, bei Immobilienfonds 60 Prozent und bei Auslands-Immobilienfonds 80 Prozent. Anleihen-ETFs bekommen keine Teilfreistellung, dort ist der volle Ertrag steuerpflichtig.
Zahle ich beim Verkauf noch einmal auf die Vorabpauschale?
Nein, es gibt keine Doppelbesteuerung. Alle über die Haltedauer gezahlten Vorabpauschalen werden beim Verkauf vom Gewinn abgezogen. Deine Bank übernimmt die Anrechnung automatisch, solange das Depot beim selben Institut geführt wurde.
Sind thesaurierende ETFs steuerlich schlechter als ausschüttende?
Nein, in der Ansparphase sind sie meist besser. Zwar fällt jährlich die Vorabpauschale an, sie ist aber deutlich kleiner als die Steuer auf eine volle Ausschüttung. Der nicht besteuerte Teil des Wertzuwachses arbeitet weiter und verstärkt den Zinseszinseffekt.
Was passiert bei einem Depotwechsel?
Die alte Bank übermittelt die Anschaffungsdaten und die bereits gezahlten Vorabpauschalen an die neue. Das funktioniert in der Regel automatisch. Prüfe trotzdem die erste Abrechnung nach dem Übertrag, weil fehlende Daten sonst zu einer zu hohen Steuer beim Verkauf führen.
Wie hoch ist der Sparer-Pauschbetrag?
Er beträgt 1.000 Euro für Alleinstehende und 2.000 Euro für gemeinsam veranlagte Paare. Du aktivierst ihn über einen Freistellungsauftrag bei deiner Bank. Ohne diesen Auftrag führt die Bank ab dem ersten Euro Steuer ab, obwohl dir der Freibetrag zusteht.
Ab welchem Depotwert wird die Vorabpauschale spürbar?
Bei einem Basiszins von 3,20 Prozent entsteht ein Basisertrag von rund 2,24 Prozent des Jahresanfangswerts. Der Sparer-Pauschbetrag von 1.000 Euro ist damit etwa ab einem Fondswert von 45.000 Euro ausgeschöpft, sofern du ihn nicht schon anderweitig verbraucht hast.
Weiterführende Informationen zu ETFs und Steuern
- Thesaurierend oder ausschüttend: die Entscheidung mit Rechenbeispielen
- Verlustverrechnungstopf: wie Gewinne und Verluste zusammenfinden
- Günstigerprüfung: wann sich der persönliche Steuersatz lohnt
- Dividenden-ETFs: Produktauswahl und Ausschüttungslogik
- Quellensteuer Schweiz: Rückforderung bei ausländischen Einzelaktien
- Kirchensteuer auf Kapitalerträge: wann sie anfällt und wie du sie steuerst
Quellen und Datenstand
Datenstand: September 2026
Nächste Aktualisierung: Januar 2027, nach Bekanntgabe des neuen Basiszinses
Letzte Prüfung: September 2026
Quellen:
- Investmentsteuergesetz §§ 18 und 20, gesetze-im-internet.de, geprüft am 10. September 2026
- Bundesministerium der Finanzen, Bekanntgabe des Basiszinses zum 1. Januar 2026
- Deutsche Bundesbank, Zinsstrukturdaten als Berechnungsgrundlage
Disclaimer
Dieser Beitrag dient ausschließlich der Information und stellt weder eine Steuerberatung noch eine Anlageberatung oder Kaufempfehlung dar. Die dargestellte Rechtslage gilt für Privatanleger mit Wohnsitz in Deutschland und kann sich ändern. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden. Alle Rechenbeispiele sind vereinfacht und berücksichtigen weder Kirchensteuer noch individuelle Besonderheiten. Für die Beurteilung deines Einzelfalls wende dich an einen Steuerberater oder einen Lohnsteuerhilfeverein. Triff deine Entscheidungen auf Basis eigener Recherche. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.