
Hohe Dividende klingt gut, bis der Zahler sie kürzt. Genau dieses Problem will der Quality-Ansatz lösen, und er ist der Grund, warum dieser ETF trotz seines jungen Alters so viel Aufmerksamkeit bekommt. Als Investor mit über 20 Jahren an den Märkten und Gründer der OptionsApp habe ich über 23.000 Menschen im Bereich Börse und Investments unterstützt, und daher weiß ich, dass dieser ansatz für viele Investoren spannend ist. Was der Filter wirklich prüft und wo die Fallstricke liegen, klärt dieser Artikel. Die Grundlagen der Aktienauswahl findest du in meinem Buch „Aktien für Einsteiger".
Wie jung dieses Produkt wirklich ist, zeigt ein Blick auf die Auflegungsdaten: Die thesaurierende Anteilsklasse ist seit dem 18. November 2025 handelbar, die ausschüttende seit dem 12. Januar 2026.1 Bei einem Fonds mit weniger als einem Jahr Historie gibt es keine aussagekräftige Wertentwicklung, und jede Renditeangabe ist eine Momentaufnahme oder eine Hochrechnung. Das erklärt einen Großteil der widersprüchlichen Zahlen, die im Netz kursieren.
Was ist der L&G Global Quality Dividends UCITS ETF?
Der Fonds bildet einen globalen Dividendenindex von FTSE Russell ab und wird von Legal & General Investment Management aufgelegt, dem Vermögensverwalter des britischen Versicherungskonzerns Legal & General. Seit 2024 firmiert dieser Bereich konzernintern als L&G Asset Management.
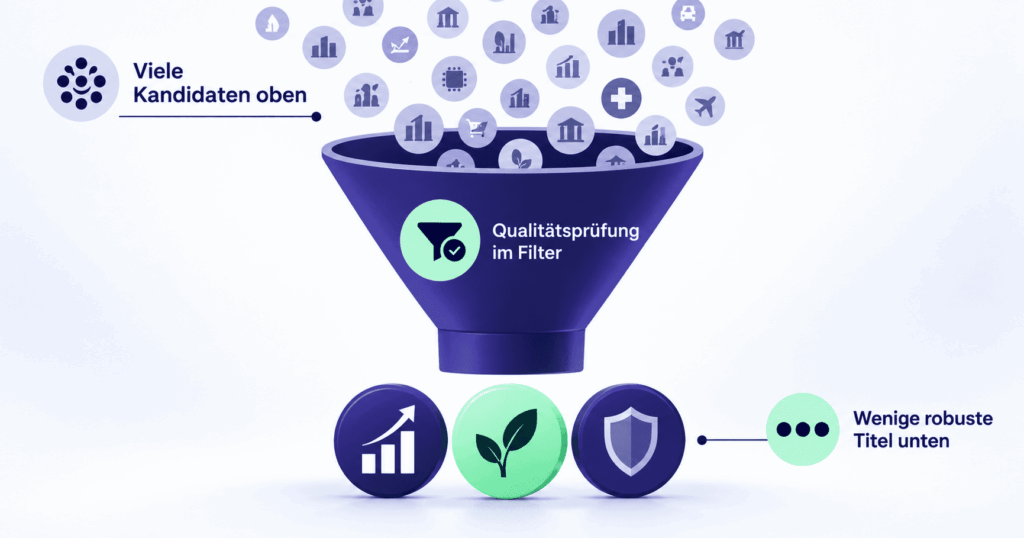
Der Unterschied zu klassischen Hochdividenden-ETFs liegt in der Reihenfolge der Auswahl. Ein gewöhnlicher Dividenden-ETF sortiert Aktien nach Ausschüttungsrendite und nimmt die obersten. Das führt regelmäßig dazu, dass Unternehmen im Index landen, deren Rendite nur deshalb hoch aussieht, weil der Kurs eingebrochen ist. Hier wird zuerst gefiltert und erst danach nach Rendite sortiert.
| Merkmal | Angabe |
|---|---|
| Ausschüttende Anteilsklasse | IE0005AJA0P1, WKN A41L70 |
| Thesaurierende Anteilsklasse | IE000MRIQ479, WKN A41L71 |
| Emittent | Legal & General Investment Management |
| Fondsdomizil | Irland |
| Börsenkürzel | LDGL (ausschüttend), LDGA (thesaurierend) |
| Auflegung thesaurierend | 18. November 2025 |
| Auflegung ausschüttend | 12. Januar 2026 |
| Laufende Kosten | siehe aktuelles Factsheet |
Angaben Stand September 2026. Fondsvolumen und Ausschüttungsrendite ändern sich fortlaufend und sind vor dem Kauf gegen das offizielle Factsheet zu prüfen.
Bei den laufenden Kosten verzichtet dieser Artikel bewusst auf eine Zahl. Die kursierenden Angaben stammen aus Sekundärquellen, und bei einem wenige Monate alten Fonds können Anbieter die Kostenquote in der Anlaufphase anpassen. Den verbindlichen Wert findest du im Basisinformationsblatt.
Wie sich dieser Ansatz von anderen Dividenden-ETFs unterscheidet, ordnet der Überblick zu Dividenden-ETFs ein.
Was bedeutet "Quality" bei diesem ETF?
Das ist die entscheidende Frage, und sie wird in fast allen Beschreibungen mit einem Satz abgehandelt. Dabei steckt genau hier der Unterschied zu jedem anderen Dividenden-ETF.
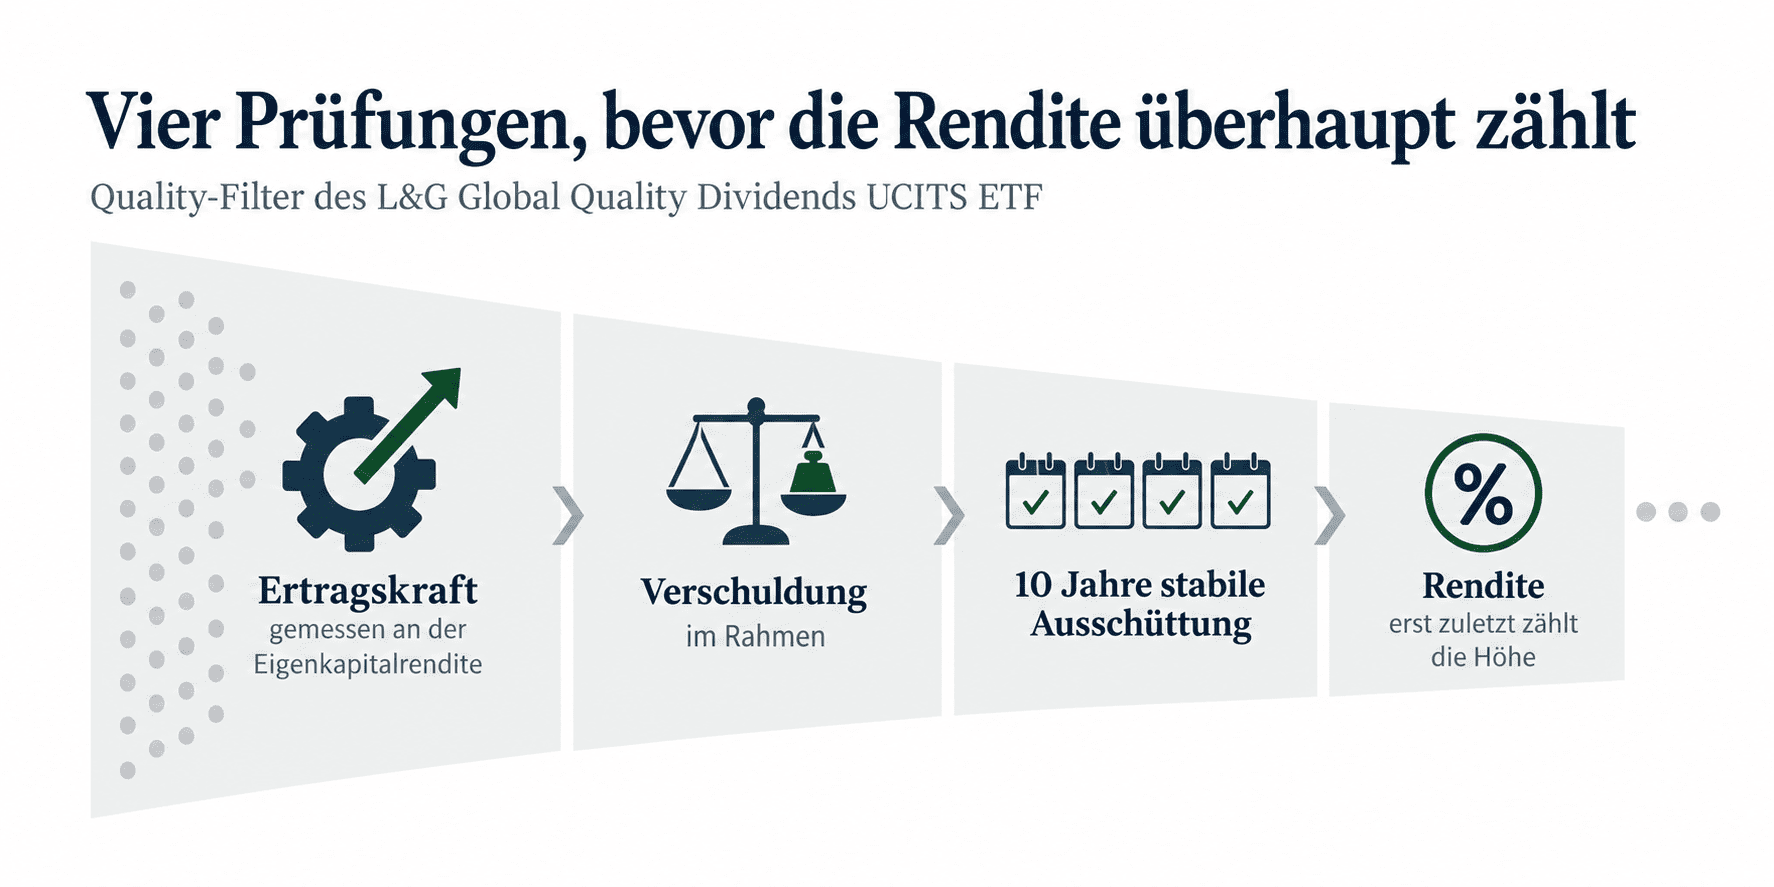
Der Index prüft vier Dimensionen, bevor eine Aktie überhaupt für die Auswahl infrage kommt.
Die Ertragskraft. Gemessen wird die Eigenkapitalrendite, also wie viel Gewinn ein Unternehmen aus dem eingesetzten Eigenkapital erwirtschaftet. Ein Unternehmen mit dauerhaft niedriger Eigenkapitalrendite kann seine Dividende nur aus der Substanz oder aus Schulden zahlen. An dieser Stelle liegt eine verbreitete Falschangabe: Mehrere deutsche Portale nennen die Gesamtkapitalrendite als Kriterium. Nach dem Regelwerk des Indexanbieters ist es die Eigenkapitalrendite.
Die Verschuldung. Ein hoch verschuldetes Unternehmen muss zuerst Zinsen bedienen. Steigen die Zinsen, ist die Dividende das Erste, was gekürzt wird. Der Index sortiert Unternehmen mit auffälliger Verschuldung aus.
Die Beständigkeit der Ausschüttung. Geprüft wird ein Zeitraum von zehn Jahren. Wer in dieser Spanne gekürzt oder ausgesetzt hat, fällt heraus. Das ist ein anderer Anspruch als bei Dividenden-Aristokraten, wo es um ununterbrochene Steigerung geht, aber es filtert die instabilen Zahler zuverlässig aus.
Erst danach die Rendite. Aus dem verbleibenden Feld werden die Titel mit der höchsten erwarteten Ausschüttung genommen. Die Rendite ist also das letzte Kriterium, nicht das erste.
Was das praktisch bedeutet, zeigt ein typischer Fall. Ein Unternehmen verliert die Hälfte seines Börsenwerts, weil sein Geschäftsmodell unter Druck steht. Die Dividende ist zunächst unverändert, also verdoppelt sich rechnerisch die Ausschüttungsrendite. In einem Index, der nach Rendite sortiert, rutscht dieser Wert dadurch nach oben und wird gekauft. Ein Jahr später kürzt das Unternehmen die Dividende, weil der Cashflow sie nicht mehr trägt, und der Kurs fällt weiter. Genau diese Abfolge nennt man Dividendenfalle.
Der Quality-Filter greift eine Stufe früher ein. Ein Unternehmen mit schwacher Eigenkapitalrendite und hoher Verschuldung fällt bereits vor der Renditesortierung heraus, unabhängig davon, wie attraktiv seine Ausschüttung gerade aussieht. Der Fonds landet dadurch seltener bei den klassischen Fallen. Er verzichtet im Gegenzug auf die absoluten Spitzenrenditen, denn die stammen häufig genau aus diesem Segment. Wer verstehen will, warum eine hohe Ausschüttungsquote allein kein gutes Zeichen ist, findet die Einordnung im Artikel zur Ausschüttungsquote.
Wie hoch ist die Ausschüttung des L&G Global Quality Dividends UCITS ETF wirklich?
Hier wird es unübersichtlich, und das ist kein Zufall. Je nachdem, welches Portal du aufrufst, bekommst du eine Ausschüttungsrendite zwischen 2,2 und knapp 4 Prozent genannt. Das ist fast der doppelte Wert, und beide Lager berufen sich auf dieselbe Kennnummer.
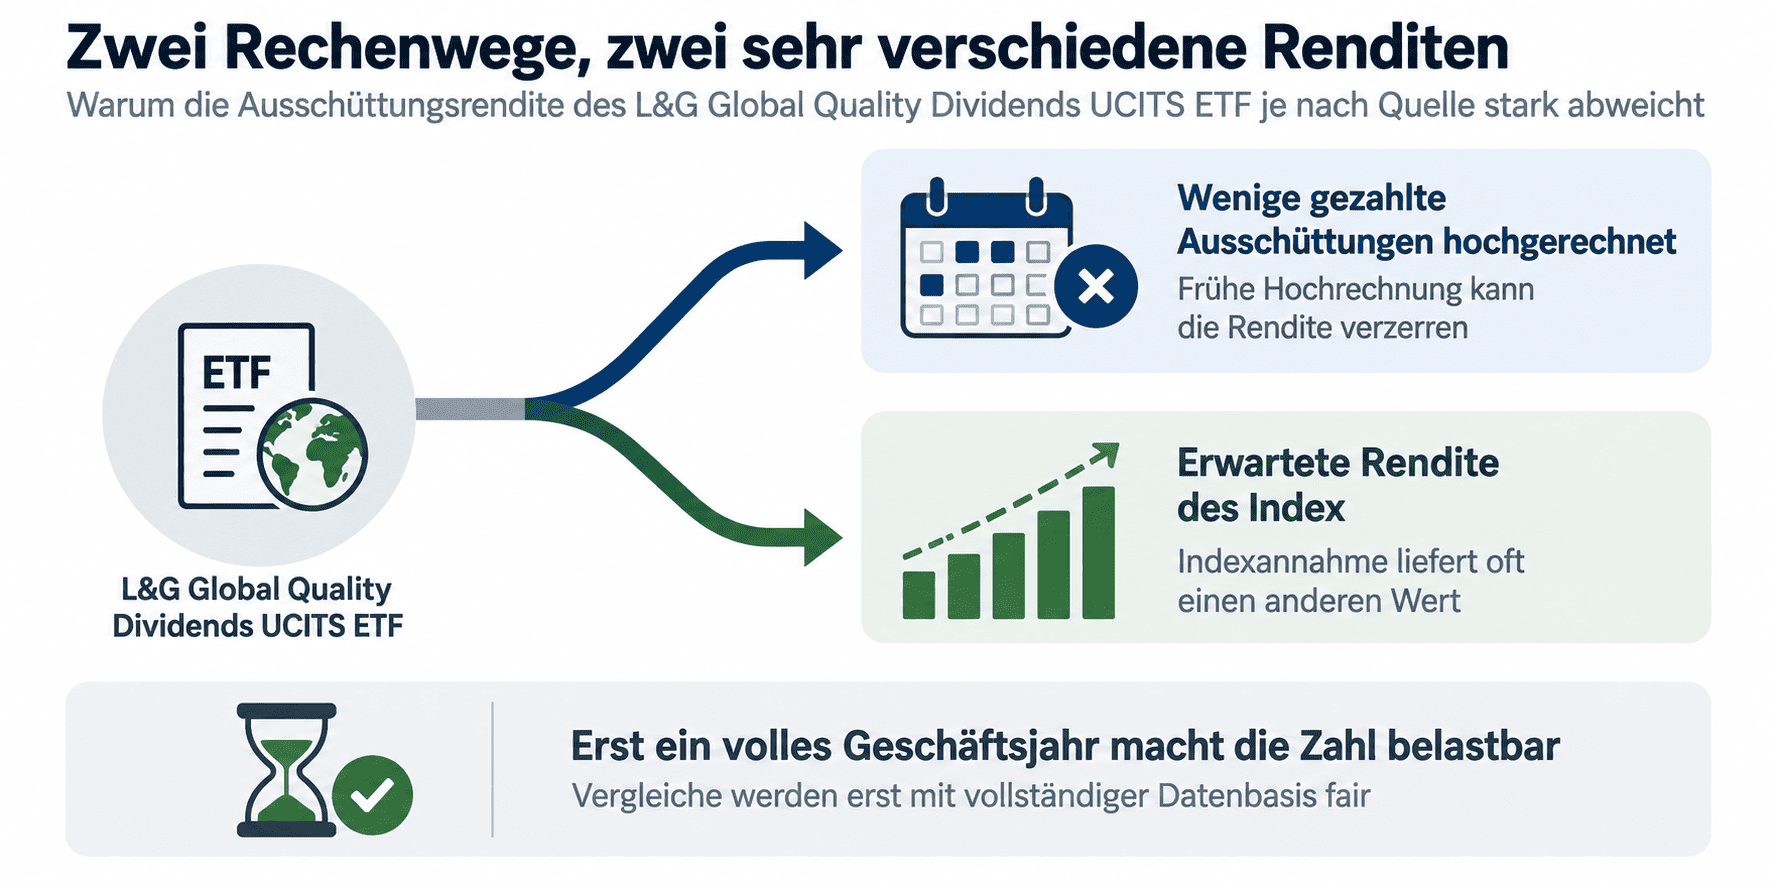
Die Erklärung liegt in der Berechnungsmethode. Bei einem Fonds, der erst wenige Monate ausschüttet, gibt es zwei Wege, auf eine Jahresrendite zu kommen. Der eine rechnet die bisher tatsächlich gezahlten Beträge auf zwölf Monate hoch. Bei drei oder vier Zahlungen ist dieser Wert extrem anfällig für Ausreißer. Der andere weist die erwartete Rendite des zugrunde liegenden Index aus, also einen Modellwert, den der Fonds noch gar nicht geliefert hat.
Für dich heißt das zweierlei. Erstens ist keine der beiden Zahlen falsch, sie messen nur Verschiedenes. Zweitens ist keine von beiden belastbar, solange der Fonds keine vollen zwölf Monate hinter sich hat. Wer diesen ETF wegen einer konkreten Zielrendite kauft, sollte den Wert im offiziellen Factsheet nachsehen und dort auf den Stichtag und die Berechnungsmethode achten.
Ein zweiter Punkt kommt hinzu: Die Ausschüttungsrendite ist immer eine Jahresangabe, auch wenn die Auszahlung häufiger erfolgt. Wie diese Kennzahl grundsätzlich zu lesen ist, erklärt der Artikel zur Dividendenrendite.
Beim Fondsvolumen ist die Streuung dagegen leicht erklärt. Die Angaben reichen von 20 Millionen Euro im Februar bis zu deutlich über 300 Millionen im September 2026. Das ist kein Widerspruch, sondern die Wachstumskurve eines jungen Fonds. Für die Beurteilung zählt nur, dass das Volumen inzwischen deutlich über der Schwelle liegt, ab der ein Fonds als schließungsgefährdet gilt.
Wer solche Kennzahlen regelmäßig eingeordnet bekommen möchte, findet die Aufbereitung in meinem Newsletter.
Ausschüttend oder thesaurierend: die beiden Anteilsklassen
Beide Klassen bilden denselben Index ab und halten dieselben Aktien. Der Unterschied liegt nur darin, was mit den Erträgen passiert.
| Merkmal | Ausschüttend | Thesaurierend |
|---|---|---|
| Kennnummer | IE0005AJA0P1 | IE000MRIQ479 |
| WKN | A41L70 | A41L71 |
| Erträge | werden ausgezahlt | verbleiben im Fonds |
| Auflegung | 12. Januar 2026 | 18. November 2025 |
| Passt zu | Entnahmephase, laufender Cashflow | Ansparphase, Zinseszinseffekt |
Die thesaurierende Klasse ist knapp zwei Monate älter. Für die Auswahl spielt das keine Rolle, wohl aber für die Verfügbarkeit historischer Daten.
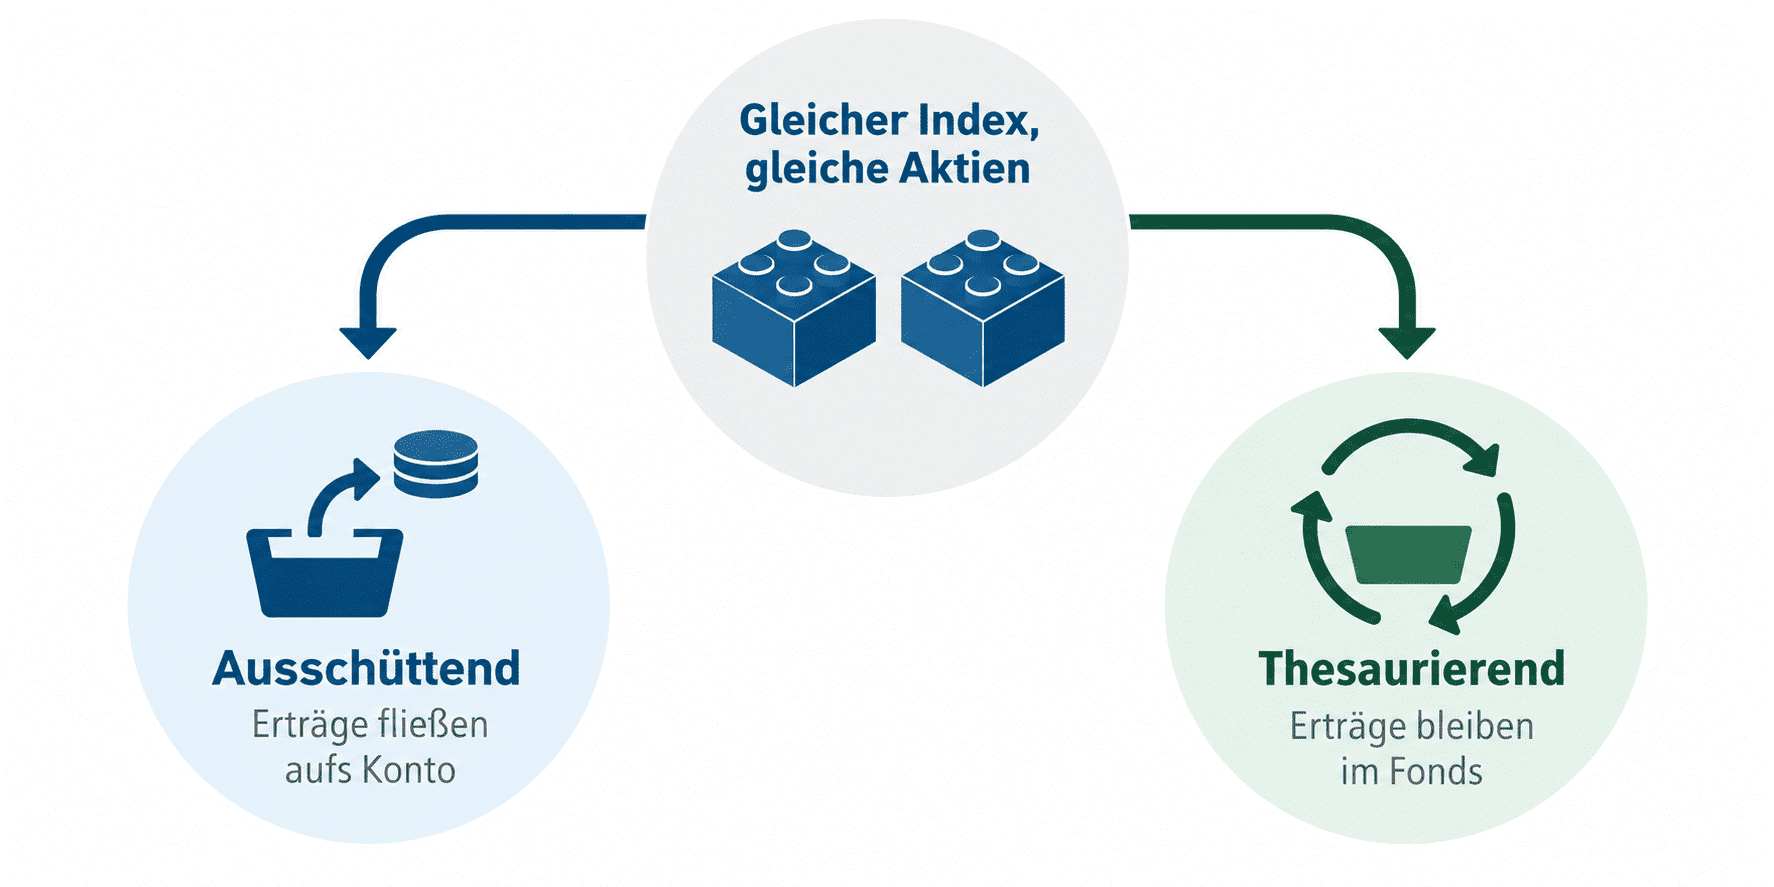
Bei einem Quality-Dividenden-ETF ist die Entscheidung weniger eindeutig, als sie scheint. Wer noch zwanzig Jahre bis zur Entnahme hat, fährt mit der thesaurierenden Variante meist besser, weil jede ausgezahlte und versteuerte Ausschüttung dem Zinseszinseffekt entzogen wird. Die ausschüttende Variante lohnt sich, wenn du den Cashflow tatsächlich brauchst oder ihn bewusst zur Umschichtung nutzt. Die vollständige Abwägung mit Rechenbeispielen steht im Artikel zu thesaurierenden und ausschüttenden Dividenden-ETFs.
Wie wird der L&G Global Quality Dividends UCITS ETF in Deutschland versteuert?
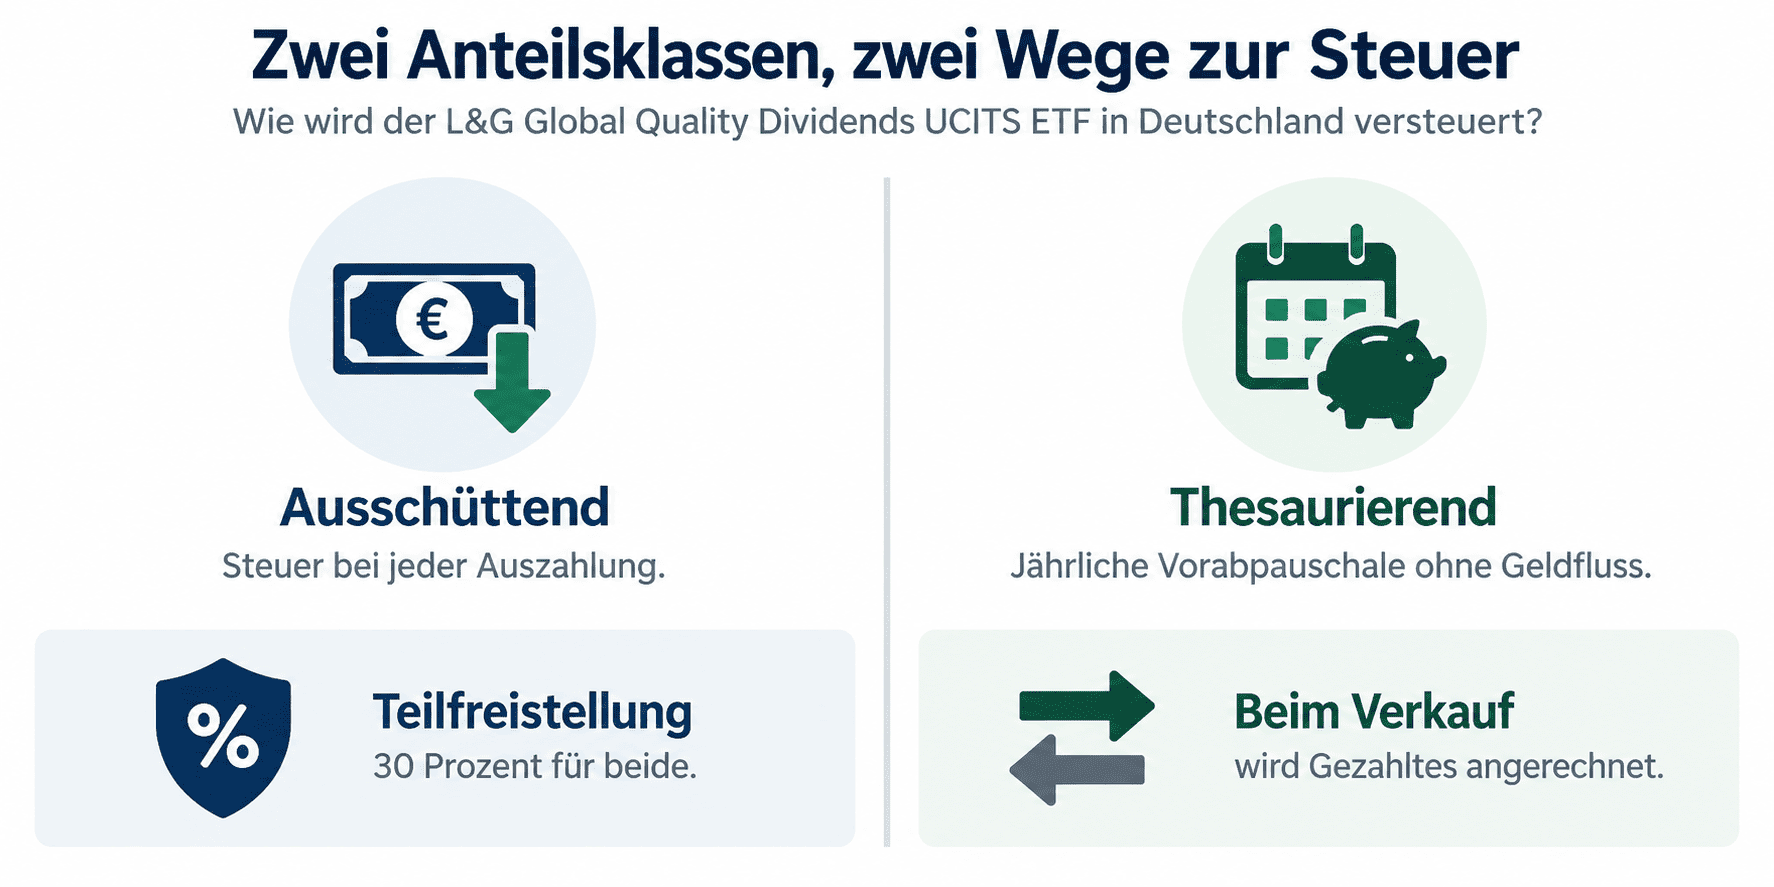
Der Fonds gilt steuerlich als Aktienfonds, weil er dauerhaft überwiegend in Aktien investiert. Daraus folgt die Teilfreistellung von 30 Prozent: Von jedem steuerpflichtigen Ertrag bleiben 30 Prozent steuerfrei, der Rest unterliegt der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Für die beiden Anteilsklassen bedeutet das Unterschiedliches. Bei der ausschüttenden Variante wird jede Auszahlung direkt besteuert, deine Bank führt die Steuer automatisch ab. Bei der thesaurierenden Variante fließt kein Geld, trotzdem fällt jährlich die Vorabpauschale an. Sie ist eine pauschale Besteuerung des Wertzuwachses und wird von deinem Verrechnungskonto eingezogen. Wer dort keine Deckung hat, bekommt eine Nachforderung.
Ein Detail, das bei jungen Fonds relevant ist: Die Vorabpauschale fällt nur an, wenn der Fondswert im Jahr tatsächlich gestiegen ist. In einem Verlustjahr entfällt sie. Und beim späteren Verkauf werden alle bereits gezahlten Vorabpauschalen angerechnet, du zahlst also nicht doppelt.
Den Sparer-Pauschbetrag von 1.000 Euro für Alleinstehende und 2.000 Euro für gemeinsam veranlagte Paare solltest du über einen Freistellungsauftrag ausschöpfen, bevor überhaupt Steuer anfällt.
Welche Risiken hat der L&G Global Quality Dividends UCITS ETF?
Das erste Risiko ist das Alter. Ein Fonds ohne vollständiges Geschäftsjahr hat keine Historie, an der du sein Verhalten in einer Korrektur ablesen könntest. Wie sich der Quality-Filter in einem echten Abschwung schlägt, ist bislang unbeantwortet. Das ist kein Ausschlussgrund, aber es ist ein Unterschied zu einem Produkt mit zehn Jahren Datenreihe.
Das zweite Risiko liegt im Faktor selbst. Jede regelbasierte Auswahl hat Phasen, in denen sie hinter dem breiten Markt zurückbleibt. Der Quality-Ansatz meidet hoch verschuldete und zyklische Unternehmen. In einer kräftigen Erholung nach einer Krise sind aber häufig genau diese Werte die stärksten Gewinner. Wer Qualität kauft, kauft Stabilität und verzichtet dafür auf einen Teil der Erholungsdynamik.
Das dritte Risiko ist die Konzentration. Ein Filter, der streng aussortiert, lässt zwangsläufig weniger Titel übrig als ein breiter Index. Damit steigt das Gewicht einzelner Werte und einzelner Branchen. Prüfe vor dem Kauf im Factsheet, wie viele Positionen der Fonds hält und wie groß die zehn größten zusammen sind.
Ein Risiko wird dagegen häufig überschätzt: die Währung. Ein global anlegender ETF hält Aktien in Dollar, Euro, Pfund und Yen, unabhängig von der Notierungswährung des Fonds. Ob du in Euro oder Dollar kaufst, ändert am Währungsrisiko praktisch nichts, denn es steckt in den zugrunde liegenden Unternehmen. Eine Absicherung bietet dieser Fonds nicht, was bei einem langfristigen Aktieninvestment aber selten sinnvoll ist.
Ein viertes Thema ist die Namensverwechslung, und sie ist praktisch relevanter, als sie klingt. Am Markt existiert der WisdomTree Global Quality Dividend Growth UCITS ETF, dessen Name sich kaum unterscheidet, der aber einen anderen Index mit anderer Methodik abbildet. Dazu kommen der Fidelity Global Quality Income und der VanEck Morningstar Developed Markets Dividend Leaders. Kaufe deshalb über die Kennnummer, nicht über den Namen.
Wie schlägt er sich gegen die Alternativen?
Ein direkter Renditevergleich verbietet sich, solange die Historie fehlt. Sinnvoll ist der Vergleich der Ansätze.
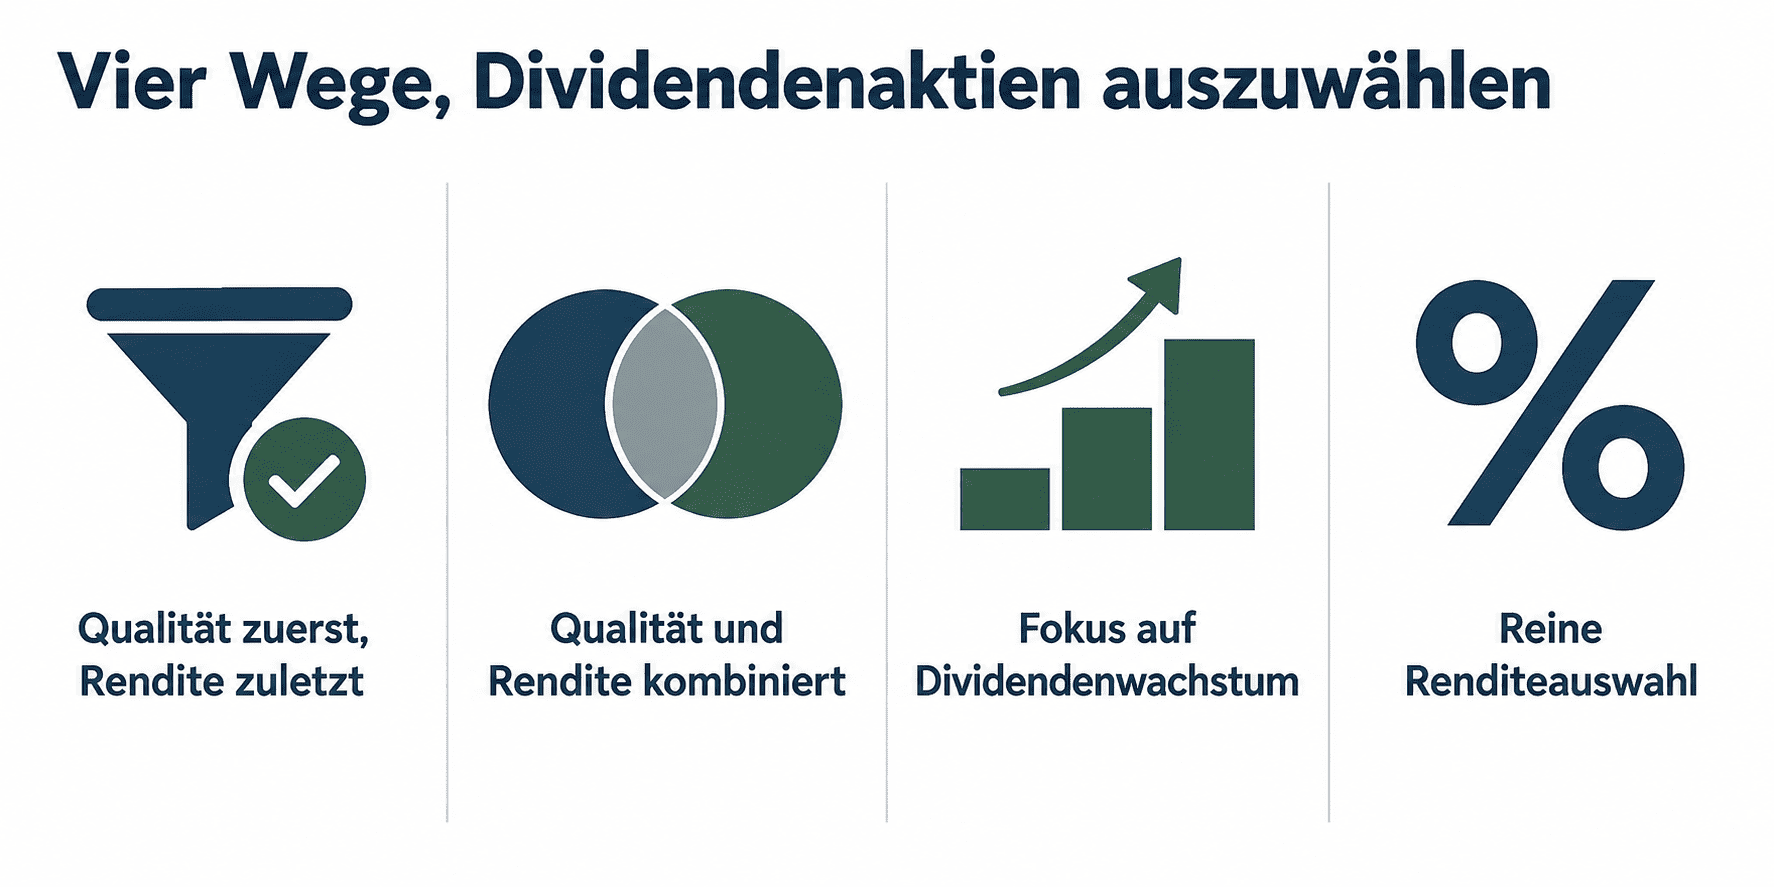
| Produkt | Auswahlprinzip | Besonderheit |
|---|---|---|
| L&G Global Quality Dividends | Qualitätsfilter zuerst, Rendite zuletzt | strenger Mehrstufen-Filter, sehr junger Fonds |
| Fidelity Global Quality Income | Qualität und Rendite kombiniert | längere Historie, breiter aufgestellt |
| WisdomTree Global Quality Dividend Growth | Fokus auf Dividendenwachstum | zielt auf Steigerung, nicht auf Höhe |
| VanEck Morningstar Dividend Leaders | reine Renditeauswahl | höhere Ausschüttung, höheres Risiko der Dividendenfalle |
Die Aufstellung nennt strukturelle Unterschiede und ist keine Empfehlung für ein bestimmtes Produkt.
Wer die etablierten Alternativen mit langer Historie sucht, findet sie in den Artikeln zum Vanguard Dividenden-ETF und zum iShares Dividenden-ETF. Einen Überblick über besonders ausschüttungsstarke Produkte gibt die Übersicht zu ETFs mit hoher Dividende.
Für wen eignet sich der L&G Global Quality Dividends UCITS ETF?
Der Fonds passt zu Anlegern, die Dividenden wollen, aber nicht bereit sind, dafür jedes Risiko einzugehen. Wer schon einmal erlebt hat, dass ein Hochdividendenwert seine Ausschüttung halbiert hat, versteht den Wert eines strengen Filters sofort.
Bei der Erwartungshaltung hilft die genannte Spanne: Zwischen 2,2 und knapp 4 Prozent liegt fast der Faktor zwei, und erst ein volles Geschäftsjahr zeigt, wo der Fonds landet. Wer eine feste Auszahlungshöhe einplanen muss, ist mit einem Produkt mit längerer Historie besser bedient.
Als Basisbaustein im Depot funktioniert er ebenfalls, allerdings nicht als einziger. Ein Qualitätsfilter schließt per Konstruktion ganze Marktsegmente aus, und das ist in bestimmten Marktphasen ein Nachteil. Eine Kombination mit einem breiten Weltindex fängt das ab.
Weniger geeignet ist er für zwei Gruppen. Wer eine möglichst hohe laufende Ausschüttung sucht, findet sie bei Produkten mit reiner Renditeauswahl. Und wer eine belastbare Datenhistorie zur Voraussetzung macht, sollte abwarten, bis der Fonds mindestens ein volles Geschäftsjahr und idealerweise eine Marktkorrektur hinter sich hat.
Wie sich ein solcher Baustein in eine Entnahmestrategie einfügt, behandelt der Artikel zur Altersvorsorge mit ETFs. Wer die Ausschüttungen wieder anlegen will, findet die Rechnung im Artikel zum Reinvestieren.
Mein Fazit zum L&G Global Quality Dividends UCITS ETF
Der Ansatz ist überzeugend und löst ein echtes Problem: Er verhindert, dass optisch hohe Renditen von wackeligen Unternehmen ins Depot wandern. Die Reihenfolge, zuerst Qualität und erst danach Rendite, ist der richtige Weg, und sie wird konsequenter umgesetzt als bei vielen Wettbewerbern.
Gegen den Fonds spricht momentan nur eines, und das ist keine Kritik am Produkt: Er ist zu jung, um beurteilt zu werden. Es gibt keine Wertentwicklung über einen vollständigen Marktzyklus, und die kursierenden Renditeangaben messen Verschiedenes. Wer jetzt einsteigt, kauft ein plausibles Konzept, keine belegte Bilanz.
Praktisch heißt das: Kaufe über die Kennnummer, nicht über den Namen, und hole dir die aktuellen Kennzahlen aus dem offiziellen Factsheet statt aus Portalen. Bei einem Fonds dieses Alters ist der Unterschied größer als sonst.
Wenn du Produkte wie dieses selbst beurteilen möchtest, statt dich auf Renditeangaben zu verlassen, dann ist meine Börsen-Ausbildung der nächste Schritt. Dort lernst du, Geschäftsmodelle und Kennzahlen einzuordnen.
Häufige Fragen zum L&G Global Quality Dividends UCITS ETF
Wie lauten Kennnummer und WKN des ETF?
Die ausschüttende Anteilsklasse trägt die Kennnummer IE0005AJA0P1 und die WKN A41L70. Die thesaurierende läuft unter IE000MRIQ479 und A41L71. Beide bilden denselben Index ab und halten dieselben Aktien, sie unterscheiden sich ausschließlich darin, ob die Erträge ausgezahlt werden oder im Fonds bleiben. Gib beim Kauf immer die Kennnummer ein.
Was bedeutet "Quality" bei diesem ETF genau?
Der Index prüft vor der Auswahl die Eigenkapitalrendite, die Verschuldung, die Cashflow-Qualität und zehn Jahre Dividendenhistorie. Erst aus den Unternehmen, die diese Hürden nehmen, wählt er nach erwarteter Ausschüttung aus. Die Höhe der Ausschüttung entscheidet damit erst am Ende der Auswahl, nicht am Anfang.
Wie hoch ist die Ausschüttungsrendite?
Die Angaben schwanken je nach Quelle zwischen 2,2 und knapp 4 Prozent p.a. Der Grund ist das junge Fondsalter: Manche Portale rechnen wenige gezahlte Ausschüttungen hoch, andere weisen die erwartete Indexrendite aus. Verlässlich ist nur der Wert im aktuellen Factsheet.
Warum schwanken die Angaben zum Fondsvolumen so stark?
Weil der Fonds schnell wächst. Angaben von 20 Millionen Euro stammen aus dem Februar 2026, Angaben über 300 Millionen aus dem September desselben Jahres. Das ist kein Widerspruch, sondern die normale Entwicklung eines neu aufgelegten Fonds mit guter Nachfrage. Für die Beurteilung zählt nur, dass die kritische Schwelle überschritten ist.
Ist der ETF sparplanfähig?
Das hängt vom Broker ab und ändert sich regelmäßig. Da beide Anteilsklassen an deutschen Börsen gehandelt werden und das Fondsvolumen deutlich gewachsen ist, bieten ihn inzwischen viele Anbieter im Sparplan an. Prüfe die aktuelle Verfügbarkeit direkt im Sparplanangebot deines Brokers, bevor du eine Rate einrichtest.
Wie wird der ETF in Deutschland versteuert?
Als Aktienfonds greift die Teilfreistellung von 30 Prozent auf die steuerpflichtigen Erträge. Bei der ausschüttenden Klasse wird jede Auszahlung direkt besteuert, bei der thesaurierenden fällt jährlich die Vorabpauschale an, obwohl kein Geld fließt. Beim späteren Verkauf werden bereits gezahlte Vorabpauschalen angerechnet, du zahlst also nicht doppelt.
Ausschüttend oder thesaurierend, was ist besser?
Das hängt von deiner Anlagephase ab. In der Ansparphase ist die thesaurierende Variante meist überlegen, weil ausgeschüttete und anschließend versteuerte Beträge dem Zinseszinseffekt entzogen werden. In der Entnahmephase passt die ausschüttende besser, sofern du den Cashflow tatsächlich nutzt und nicht ohnehin wieder anlegst.
Ist der ETF dasselbe wie der WisdomTree Global Quality Dividend Growth?
Nein. Die Namen ähneln sich stark, die Produkte nicht. Der WisdomTree-ETF zielt auf Unternehmen mit wachsender Dividende, dieser Fonds auf geprüfte Qualität in Verbindung mit hoher erwarteter Ausschüttung. Das sind zwei verschiedene Auswahllogiken mit unterschiedlichen Ergebnissen. Kaufe deshalb immer über die Kennnummer statt über den Namen.
Lohnt sich der Einstieg trotz des jungen Fondsalters?
Das Konzept ist nachvollziehbar und löst mit den Dividendenfallen ein reales Problem. Es fehlt aber der Nachweis über einen vollständigen Marktzyklus, also auch über eine Korrektur. Wer damit leben kann, findet ein durchdachtes Produkt. Wer eine belastbare Historie braucht, wartet mindestens ein volles Geschäftsjahr ab.
Weiterführende Informationen zu Dividenden-ETFs
- Dividenden-ETFs im Überblick: alle Produkttypen und Auswahlkriterien
- Thesaurierend oder ausschüttend: die Entscheidung mit Rechenbeispielen
- Dividenden-Aristokraten-ETF: der Ansatz mit Fokus auf Steigerungshistorie
- Dividende einfach erklärt: die Grundlagen der Ausschüttung
Quellen und Datenstand
Datenstand: September 2026
Nächste Aktualisierung: Januar 2027
Letzte Prüfung: September 2026
Quellen:
- L&G Fund Centre, Produktseite zum Global Quality Dividends UCITS ETF, Stand September 2026 (vor Kauf zu verifizieren)
- FTSE Russell, Ground Rules zur Indexmethodik
- Bundesministerium der Finanzen, Investmentsteuergesetz zu Teilfreistellung und Vorabpauschale
Disclaimer
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Erwerb von Wertpapieren dar. Alle genannten Kennzahlen sind stichtagsabhängig und können sich jederzeit ändern. Steuerliche Angaben beschreiben die allgemeine Rechtslage und ersetzen keine steuerliche Beratung im Einzelfall. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden. Historische Renditen sind kein Indikator für zukünftige Entwicklungen. Triff deine Anlageentscheidungen auf Basis eigener Recherche und prüfe vor jedem Kauf das offizielle Factsheet und das Basisinformationsblatt des Anbieters.