
Immobilien im Depot, ohne selbst Vermieter zu sein, ohne Kredit und ohne Handwerkersuche: Genau das versprechen REITs. Als Investor mit über 20 Jahren an den Märkten und Gründer der OptionsApp habe ich über 2.300 Menschen im Bereich Börse und Investments unterstützt, und kaum eine Anlageklasse wird so oft falsch bewertet wie diese. Der häufigste Fehler liegt in einer einzigen Kennzahl, die bei REITs schlicht nicht funktioniert. Welche das ist und was du stattdessen ansiehst, klärt dieser Artikel. Die Grundlagen der Aktienauswahl findest du in meinem Buch „Aktien für Einsteiger".
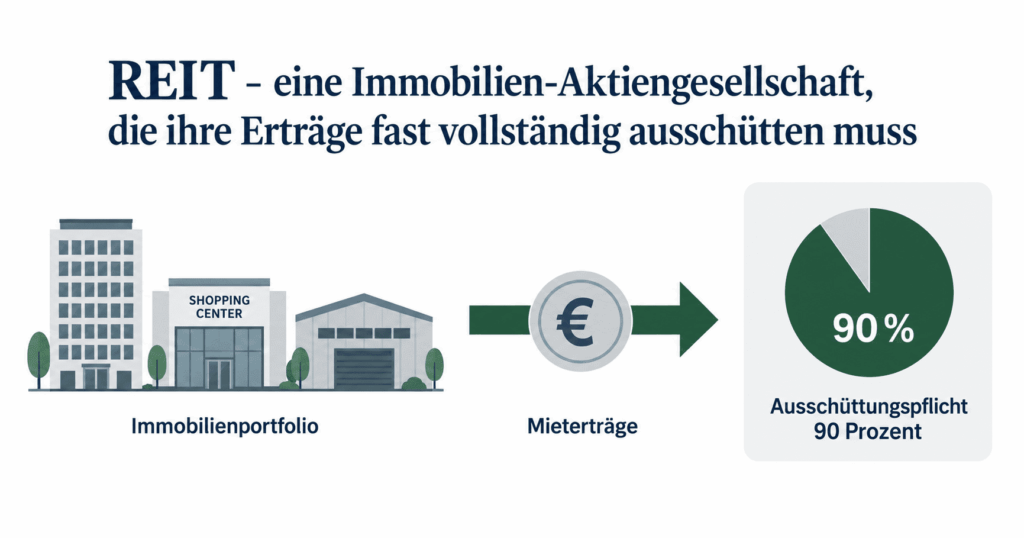
Wie weitreichend die Ausschüttungspflicht ist, steht wörtlich im Gesetz: Eine deutsche REIT-Aktiengesellschaft muss bis zum Ende des folgenden Geschäftsjahres mindestens 90 Prozent ihres handelsrechtlichen Jahresüberschusses ausschütten.1 Diese eine Zahl erklärt fast alles, was REITs von normalen Immobilienunternehmen unterscheidet, im Guten wie im Schlechten.
Was ist ein REIT?
Ein REIT ist im Kern ein Tausch. Der Staat verzichtet auf die Besteuerung der Gewinne im Unternehmen, und im Gegenzug verpflichtet sich das Unternehmen, seine Erträge fast vollständig an die Aktionäre weiterzureichen. Besteuert wird dann bei dir, nicht zweimal.
Das unterscheidet REITs von gewöhnlichen Immobilien-Aktiengesellschaften wie Vonovia. Die zahlen zuerst Körperschaftsteuer, und was ausgeschüttet wird, versteuerst du anschließend noch einmal. Beim REIT entfällt die erste Stufe.
Der Unterschied zum offenen Immobilienfonds ist ein anderer. Ein REIT ist eine Aktie, du kaufst und verkaufst sie börsentäglich zum Marktpreis. Ein Immobilienfonds hat Mindesthaltefristen und Kündigungsfristen, und sein Anteilspreis folgt Gutachterwerten statt dem Markt.
| Merkmal | REIT | Immobilien-AG | Offener Immobilienfonds |
|---|---|---|---|
| Steuer auf Unternehmensebene | befreit | volle Körperschaftsteuer | teilweise befreit |
| Ausschüttung | gesetzlich vorgeschrieben | freiwillig | abhängig vom Fonds |
| Handelbarkeit | börsentäglich | börsentäglich | Fristen, kein Börsenhandel |
| Preisbildung | Angebot und Nachfrage | Angebot und Nachfrage | Gutachterwerte |
Die Gegenüberstellung zeigt Strukturmerkmale, keine Bewertung der Anlageform.
Wer die Ausschüttungsseite im Detail verstehen will, findet die Grundlagen im Artikel zur Dividendenrendite und zur Ausschüttungsquote.
Welche Arten von REITs gibt es?
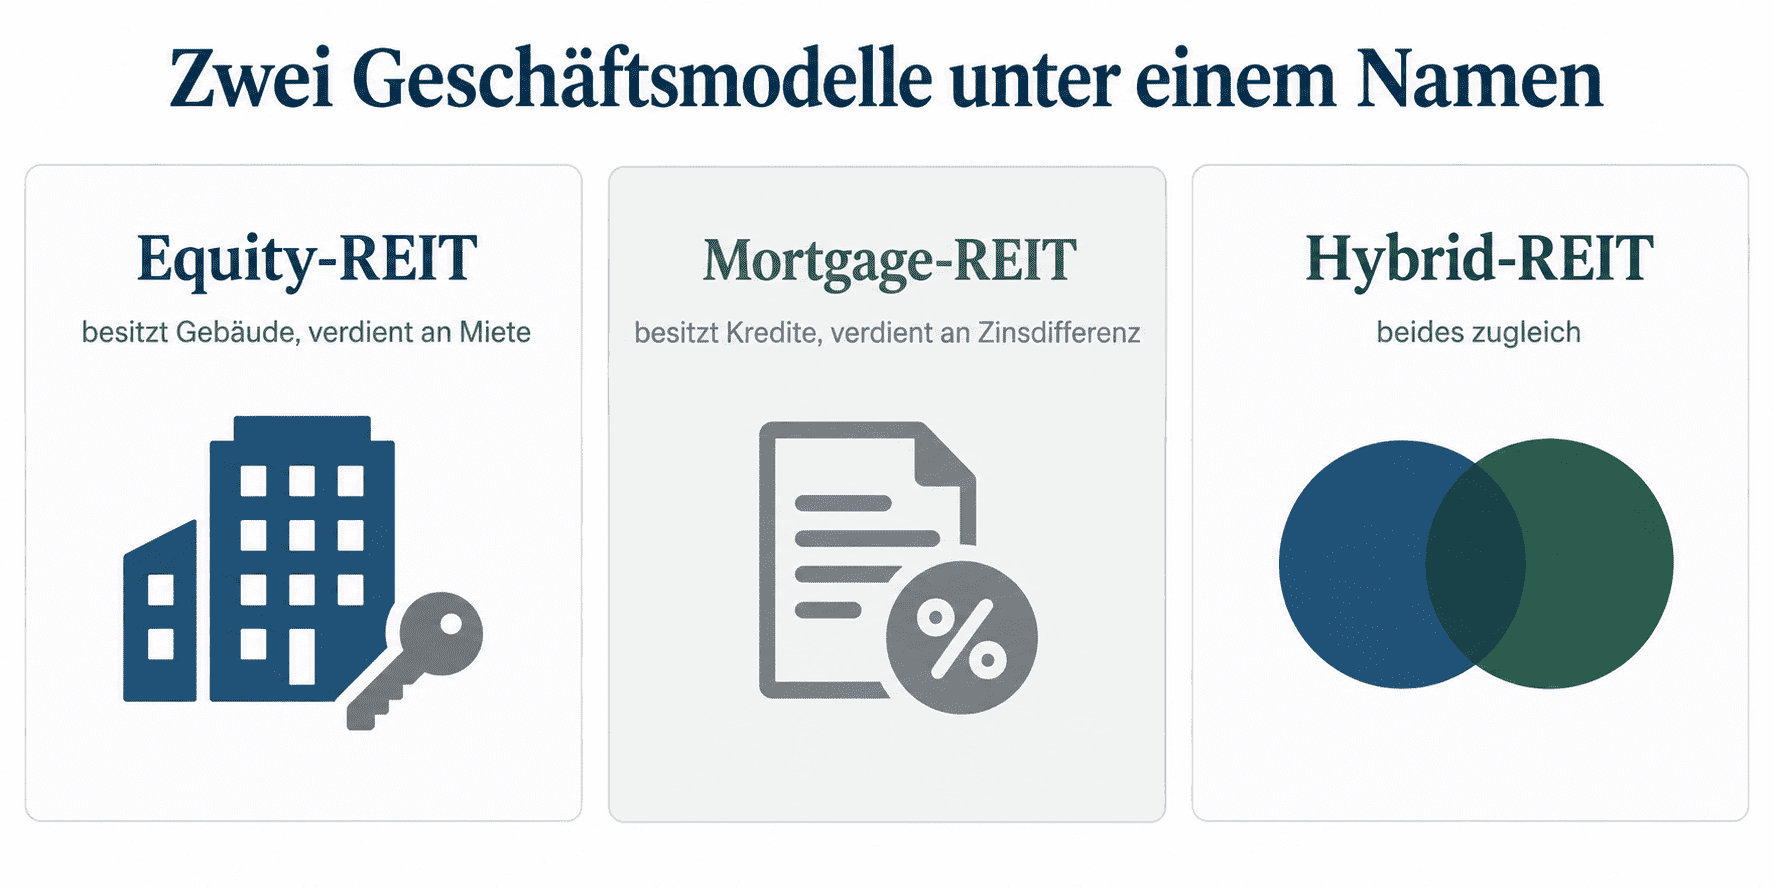
Die Unterscheidung klingt technisch, entscheidet aber über das gesamte Risikoprofil. Wer sie übersieht, kauft unter demselben Etikett zwei sehr verschiedene Geschäftsmodelle.
Equity-REITs besitzen Immobilien und vermieten sie. Ihr Ertrag ist die Miete, ihr Risiko sind Leerstand und sinkende Immobilienwerte. Das ist die klassische und mit Abstand größte Gruppe.
Mortgage-REITs besitzen keine Gebäude, sondern Immobilienkredite und Hypothekenpapiere. Ihr Ertrag ist die Zinsdifferenz zwischen dem, was sie für ihr eigenes Geld zahlen, und dem, was sie für ihre Kredite bekommen. Steigen die Zinsen schnell, schmilzt diese Marge, und der Kurs fällt oft heftiger als bei Equity-REITs. Die hohen Ausschüttungsrenditen dieser Gruppe sind deshalb kein Schnäppchen, sondern eine Risikoprämie.
Hybrid-REITs mischen beides und sind heute selten.
| Art | Was der REIT besitzt | Ertragsquelle | Hauptrisiko |
|---|---|---|---|
| Equity-REIT | Gebäude und Grundstücke | Mieteinnahmen | Leerstand, fallende Immobilienwerte |
| Mortgage-REIT | Immobilienkredite | Zinsdifferenz | schnell steigende Zinsen |
| Hybrid-REIT | beides | gemischt | beide Risiken zugleich |
Ausschüttungsrenditen von Mortgage-REITs liegen strukturell höher, weil das Risiko höher ist.
Innerhalb der Equity-REITs kommt eine zweite Ebene hinzu, nämlich die Nutzungsart. Ein REIT für Rechenzentren folgt einem völlig anderen Zyklus als einer für Einkaufszentren oder Pflegeimmobilien. Konkrete Werte mit monatlicher Zahlung findest du in der Übersicht zu REITs mit monatlicher Dividende.

Woran erkennst du einen guten REIT?
Hier liegt der Fehler, den fast alle machen: Sie schauen auf das Kurs-Gewinn-Verhältnis. Bei REITs führt diese Kennzahl systematisch in die Irre, und der Grund ist eine Buchungsregel.
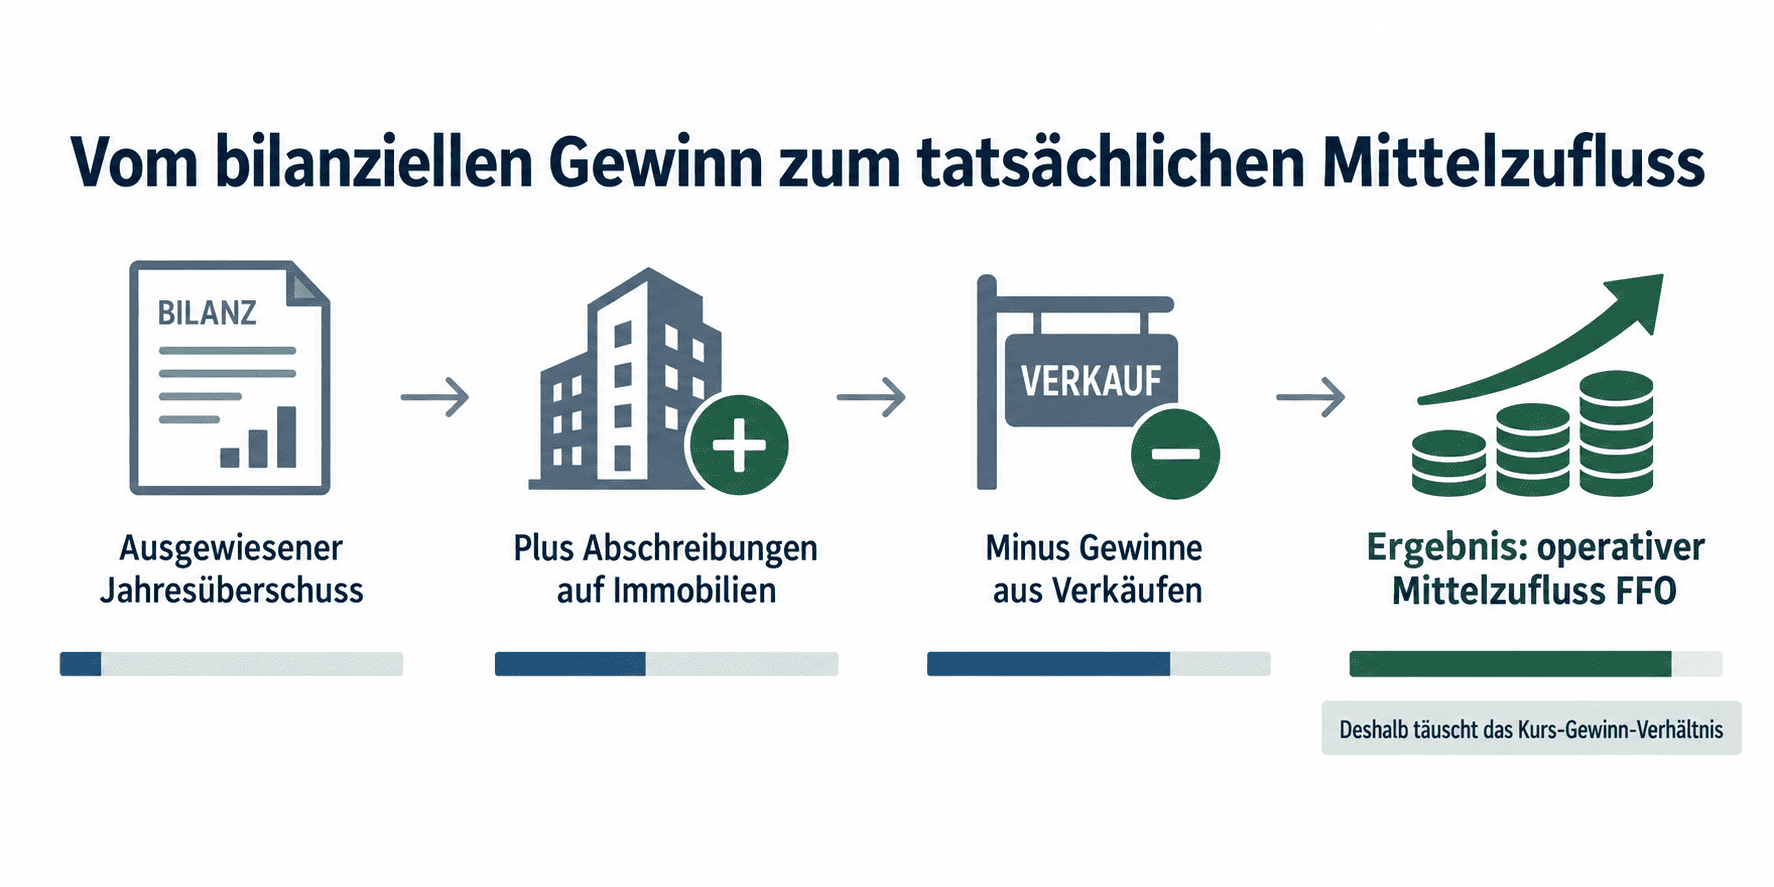
Immobilien werden bilanziell über Jahrzehnte abgeschrieben. Diese Abschreibung mindert den ausgewiesenen Gewinn, aber es fließt kein Cent ab. Schlimmer noch: In der Realität verlieren gut instandgehaltene Immobilien oft gar nicht an Wert, sie gewinnen sogar. Die Bilanz zeigt also einen Wertverlust, den es wirtschaftlich nicht gibt. Das Ergebnis ist ein künstlich gedrückter Gewinn und damit ein optisch viel zu hohes Kurs-Gewinn-Verhältnis.
Die Branche rechnet deshalb mit einer eigenen Kennzahl, den Funds from Operations (FFO), auf Deutsch dem operativen Mittelzufluss. Sie macht genau diese Verzerrung rückgängig:
Die Verkaufsgewinne werden abgezogen, weil sie einmalig sind. Ein REIT, der ein Gebäude verkauft, hat in diesem Jahr einen hohen Gewinn, aber im nächsten fehlt die Miete daraus. Wer solche Einmaleffekte mitrechnet, überschätzt die laufende Ertragskraft.
Ein Beispiel macht den Unterschied greifbar. Angenommen, ein REIT weist einen Jahresüberschuss von 40 Millionen Euro aus, schreibt 60 Millionen Euro auf seine Immobilien ab und hat 10 Millionen Euro aus einem Verkauf verbucht. Der FFO beträgt dann 40 plus 60 minus 10, also 90 Millionen Euro. Der Zahlungsstrom ist also mehr als doppelt so hoch wie der ausgewiesene Gewinn. Bewertest du diesen REIT nach dem Gewinn, hältst du ihn für gut doppelt so teuer, wie er tatsächlich ist.
In der Praxis vergleicht man deshalb Kurs zu FFO statt Kurs zu Gewinn, und man prüft, ob die Ausschüttung durch den FFO gedeckt ist. Liegt die Ausschüttung dauerhaft über dem FFO, zahlt der REIT aus der Substanz oder aus neuen Schulden. Eine verfeinerte Variante ist der AFFO (Adjusted Funds from Operations), der zusätzlich die laufenden Instandhaltungskosten abzieht, die ein Gebäude nun einmal verursacht.
Daraus folgt eine praktische Faustregel: Eine auffällig hohe Ausschüttungsrendite ist bei REITs kein Kaufargument, sondern ein Prüfauftrag. Sie entsteht auf zwei Wegen. Entweder ist der Kurs gefallen, weil der Markt Probleme im Portfolio erwartet, dann ist die Rendite nur optisch hoch. Oder das Unternehmen schüttet mehr aus, als es erwirtschaftet, dann sinkt die Ausschüttung früher oder später. Beides erkennst du erst, wenn du die Ausschüttung dem operativen Mittelzufluss gegenüberstellst, nicht dem Gewinn.
Der zweite Blick gilt der Verschuldung. Immobilien werden mit Krediten gekauft, und wenn die Zinsen steigen, wird jede Anschlussfinanzierung teurer. Wie ein Substanzwert grundsätzlich zu bewerten ist, zeigt der Artikel zum Kurs-Buchwert-Verhältnis.
Welche Kennzahl bei welchem Geschäftsmodell trägt, ordne ich monatlich in meinem Newsletter ein, jeweils an einem konkreten Fall.

Was unterscheidet eine deutsche REIT-AG von anderen Immobilien-Aktien?
Der Status als REIT-Aktiengesellschaft ist in Deutschland kein Etikett, das ein Unternehmen sich selbst gibt. Er ist an Bedingungen geknüpft, die im REIT-Gesetz (REITG) stehen und laufend eingehalten werden müssen. Fällt eine davon weg, endet die Steuerbefreiung.
| Bedingung | Anforderung | Fundstelle |
|---|---|---|
| Grundkapital | mindestens 15 Millionen Euro | § 4 REITG |
| Sitz und Geschäftsleitung | im Inland | § 9 REITG |
| Streubesitz dauerhaft | mindestens 15 Prozent | § 11 REITG |
| Streubesitz bei Börsenzulassung | mindestens 25 Prozent | § 11 REITG |
| Erträge aus Immobilien | mindestens 65 Prozent der Umsatzerlöse | § 12 REITG |
| Ausschüttung | mindestens 90 Prozent des Jahresüberschusses | § 13 REITG |
| Eigenkapital | mindestens 45 Prozent des Immobilienvermögens | § 15 REITG |
Angaben direkt am Gesetzestext geprüft, Stand September 2026.
Zwei Feinheiten werden dabei fast überall verkürzt wiedergegeben. Erstens bezieht sich die Ausschüttungspflicht auf den handelsrechtlichen Jahresüberschuss, nicht pauschal auf „den Gewinn". Das ist keine Wortklauberei, denn diese Größe folgt anderen Regeln als ein internationaler Konzernabschluss. Zweitens schreibt das Gesetz vor, dass planmäßige Abschreibungen nur in gleichbleibenden Jahresraten zulässig sind.2 Damit wird verhindert, dass ein REIT seinen Jahresüberschuss über hohe Abschreibungen kleinrechnet und so die Ausschüttung drückt.
Die Mindest-Eigenkapitalquote von 45 Prozent ist die vielleicht wichtigste Schutzvorschrift für dich als Anleger. Sie begrenzt, wie stark sich eine REIT-AG verschulden darf, und macht sie in Zinsphasen weniger anfällig als manches Immobilienunternehmen ohne diese Grenze.
Ein Hinweis zur Praxis: Der Kreis deutscher REIT-Aktiengesellschaften ist klein und durch Übernahmen weiter geschrumpft. Viele Ratgeber nennen bis heute fünf Gesellschaften und führen dabei Unternehmen auf, die längst nicht mehr börsennotiert sind. Ein weiterhin gelistetes Beispiel ist die Hamborner REIT-AG (ISIN DE0006013006). Weil sich dieser Kreis verändert, lohnt vor einem Kauf immer ein Blick auf den aktuellen Stand statt auf eine Jahre alte Aufzählung.
Wie werden REITs in Deutschland versteuert?
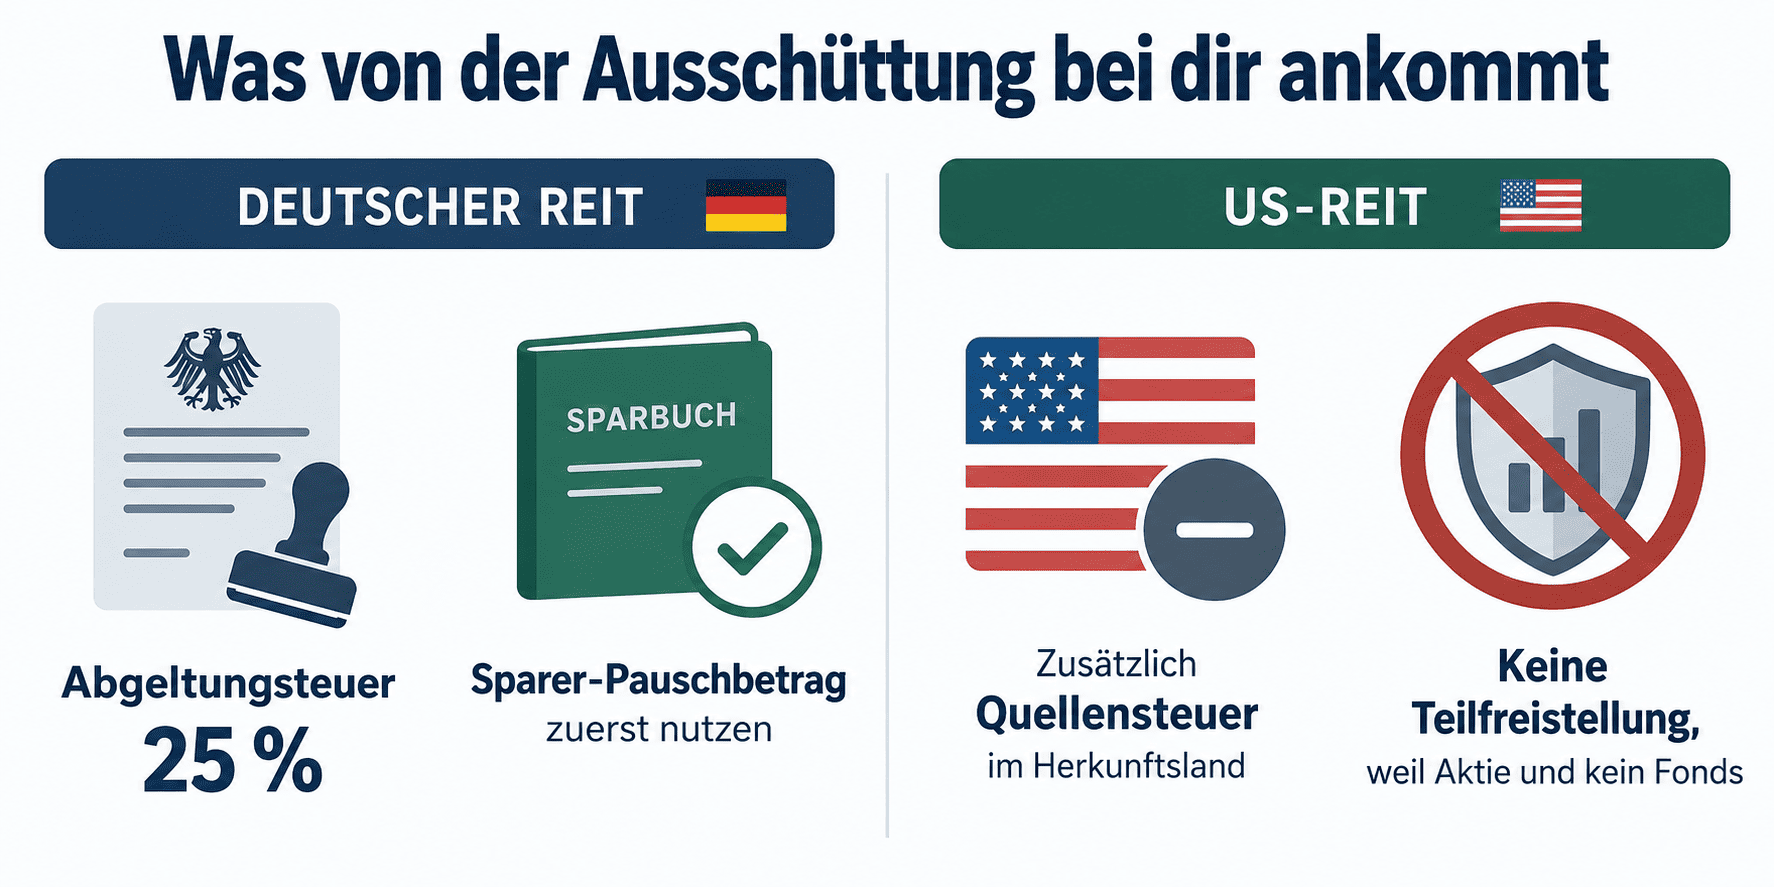
Für dich als Privatanleger ist die Antwort zunächst einfach: Ausschüttungen eines REITs sind Kapitalerträge. Es gilt die Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Deine Bank führt sie automatisch ab, sofern du keinen Freistellungsauftrag erteilt hast.
Der Unterschied zu einem Aktienfonds ist wichtig: Die Teilfreistellung von 30 Prozent, die du von Aktien-ETFs kennst, greift hier nicht. Ein REIT ist eine Aktie, kein Fonds. Du versteuerst die volle Ausschüttung, nur gemindert um den Sparer-Pauschbetrag von 1.000 Euro für Alleinstehende und 2.000 Euro für gemeinsam veranlagte Paare.
Bei ausländischen REITs kommt eine zweite Ebene hinzu, und die wird in den meisten Ratgebern übergangen. US-REITs behalten auf ihre Ausschüttungen Quellensteuer ein. Der Satz liegt nach verbreiteter Darstellung höher als die üblichen 15 Prozent, die bei normalen US-Dividenden mit gültigem Formular anfallen, weil REIT-Ausschüttungen steuerlich anders eingeordnet werden als klassische Dividenden. Praktisch heißt das: Von der Bruttoausschüttung kommt weniger bei dir an, und die Anrechnung auf die deutsche Steuer ist begrenzt. Prüfe den aktuellen Satz vor einem Kauf bei deinem Broker, weil er von deinen hinterlegten Formularen abhängt.
Ein Rechenbeispiel für einen deutschen REIT: Bei einer Ausschüttung von 1.000 Euro fallen 250 Euro Abgeltungsteuer an, zuzüglich Solidaritätszuschlag. Hast du deinen Sparer-Pauschbetrag noch nicht ausgeschöpft, bleibt der entsprechende Teil steuerfrei. Wer die Ausschüttungen wieder anlegt, sollte wissen, dass die Steuer den Zinseszinseffekt bremst. Wie stark das über lange Zeiträume wirkt, zeigt der Artikel zum Reinvestieren von Ausschüttungen.

Welche Risiken haben REITs?
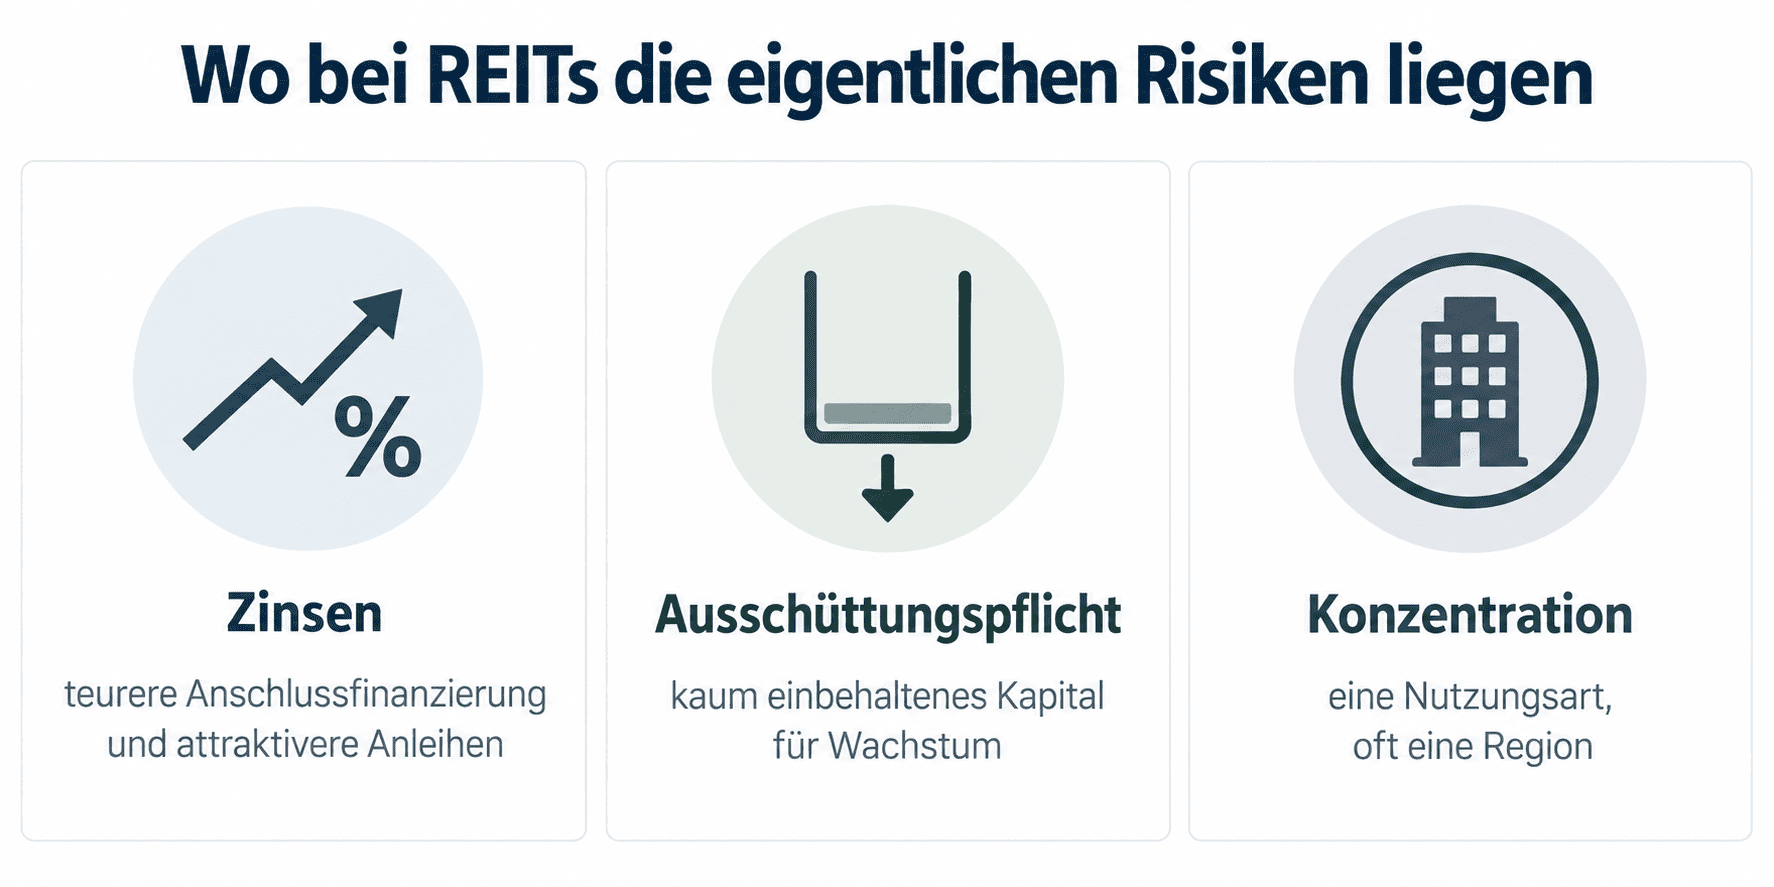
Das erste Risiko ist der Zins, und es wirkt doppelt. Steigende Zinsen verteuern die Anschlussfinanzierung der Immobilien und drücken damit den Ertrag. Zugleich werden Anleihen attraktiver, und Anleger, die REITs nur wegen der Ausschüttung halten, schichten um. Beides zusammen erklärt, warum REIT-Kurse in Zinserhöhungsphasen oft deutlich stärker fallen als der Gesamtmarkt.
Das zweite Risiko folgt direkt aus der Ausschüttungspflicht. Wer mindestens 90 Prozent auszahlen muss, kann kaum Gewinne einbehalten. Wachstum finanziert ein REIT deshalb über Schulden oder über die Ausgabe neuer Aktien. Neue Aktien verwässern deinen Anteil, Schulden erhöhen die Zinslast. Diese Kehrseite der hohen Ausschüttung wird selten erwähnt.
Das dritte Risiko ist die Konzentration. Viele REITs sind auf eine Nutzungsart und oft auf eine Region festgelegt. Ein REIT für Büroimmobilien in einer einzigen Metropolregion ist von der lokalen Nachfrage abhängig. Verändert sich das Arbeitsverhalten dauerhaft, trifft das den gesamten Bestand gleichzeitig.
Dazu kommt ein Bewertungseffekt, der Anfänger regelmäßig überrascht. Immobilienportfolios werden regelmäßig neu bewertet, und diese Auf- oder Abwertungen laufen durch die Gewinn- und Verlustrechnung, ohne dass Geld fließt. Ein REIT kann deshalb einen hohen Verlust ausweisen und trotzdem stabile Mieteinnahmen haben. Genau deshalb ist der operative Mittelzufluss die verlässlichere Größe.
Ein Risiko wird dagegen häufig überschätzt: der Immobilienmarkt selbst. Ein REIT verkauft seine Gebäude nicht, er vermietet sie. Solange die Mieter zahlen, ändert ein fallender Marktwert nichts am laufenden Ertrag. Kritisch wird es erst, wenn die Eigenkapitalquote unter die gesetzliche Grenze rutscht oder eine Anschlussfinanzierung ansteht. Die eigentliche Gefahr liegt also nicht im Immobilienpreis, sondern in der Verschuldung und im Zinsumfeld. Wer einen REIT prüft, sieht sich deshalb zuerst die Fälligkeitsstruktur der Kredite an: Wann läuft welcher Kredit aus, und zu welchem Zins wurde er ursprünglich abgeschlossen? Die gesetzliche Untergrenze von 45 Prozent Eigenkapital gilt dabei nur für deutsche REIT-Aktiengesellschaften. Ausländische REITs kennen diese Grenze nicht und arbeiten teils mit deutlich höherem Fremdkapitalanteil, was sie in Zinsphasen anfälliger macht.

Für wen eignen sich REITs?
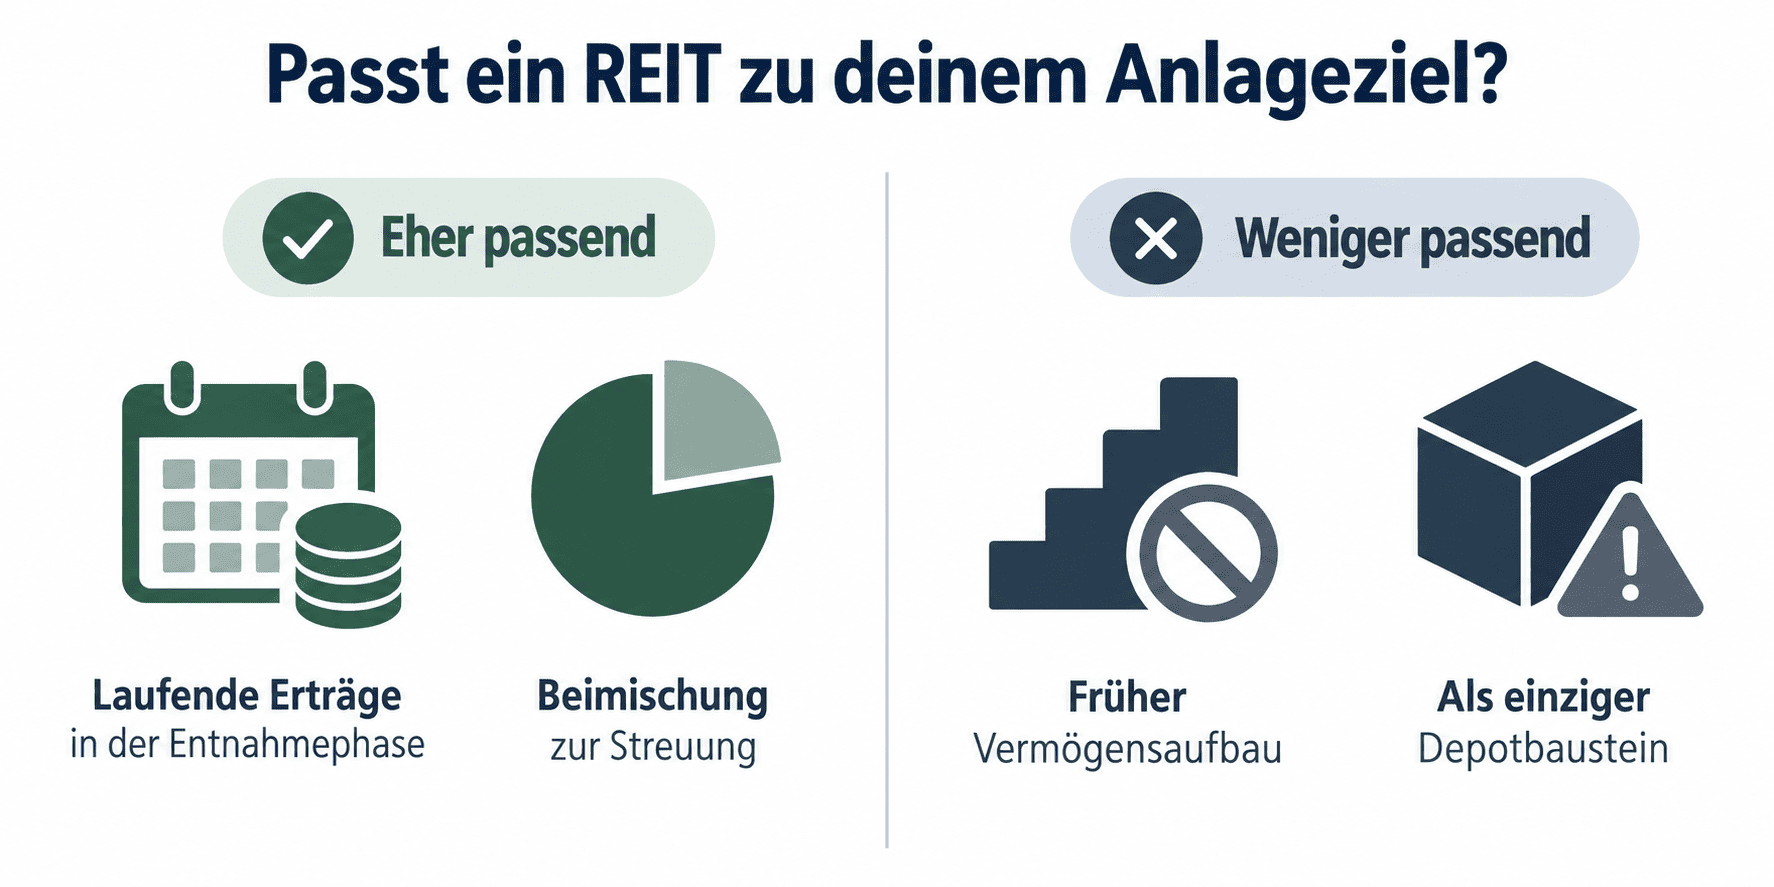
REITs passen zu Anlegern, die laufende Erträge einem maximalen Kurszuwachs vorziehen. Wer aus dem Depot einen regelmäßigen Betrag entnehmen möchte, findet hier eine Anlageklasse, die genau darauf ausgelegt ist, weil die Ausschüttung nicht im Ermessen des Vorstands liegt, sondern gesetzlich vorgeschrieben ist.
Als Beimischung erfüllen sie zusätzlich eine Streuungsfunktion. Immobilienerträge folgen anderen Zyklen als Industrie- oder Technologiegewinne, wenn auch nicht so unabhängig, wie oft behauptet wird. In Krisen fallen auch REITs. Eine übliche Größenordnung für eine Beimischung liegt im niedrigen zweistelligen Prozentbereich des Aktienanteils. Wer die gesetzliche Ausschüttungspflicht von 90 Prozent als Planungsgrundlage nutzt, sollte einkalkulieren, dass diese Zahlung schwankt, weil sie am Jahresüberschuss hängt und nicht an einer festen Quote.
Weniger geeignet sind sie für den frühen Vermögensaufbau. Wer zwanzig Jahre Zeit hat, profitiert stärker von Unternehmen, die Gewinne einbehalten und reinvestieren können. Ein REIT darf das per Gesetz gerade nicht. Ebenso wenig taugen sie als einziger Depotbaustein, dafür ist die Bindung an einen einzigen Sektor zu eng.
Wer die Ertragsseite breiter aufstellen möchte, findet in den Übersichten zu Dividendenaktien, dividendenstarken Aktien und ETFs mit hoher Dividende die passenden Bausteine. Wer monatliche Zahlungen bevorzugt, sieht sich die Werte mit monatlicher Dividende an.

Mein Fazit zu REITs
REITs sind eine ehrliche Konstruktion: Steuerfreiheit im Unternehmen gegen die Pflicht, fast alles auszuschütten. Wer laufende Erträge sucht, bekommt eine Anlageklasse, bei der die Ausschüttung nicht von der Laune des Vorstands abhängt, sondern im Gesetz steht.
Der Preis dafür ist strukturell begrenztes Wachstum. Ein Unternehmen, das nichts einbehalten darf, muss sich jeden Zukauf über Schulden oder neue Aktien finanzieren. Und wenn die Zinsen steigen, trifft beides zusammen.
Der wichtigste praktische Rat aus diesem Artikel ist die Kennzahl. Beurteile einen REIT nie nach dem Kurs-Gewinn-Verhältnis, sondern nach dem operativen Mittelzufluss und danach, ob die Ausschüttung davon gedeckt ist. Wer das einmal verstanden hat, erkennt sofort, welche hohen Ausschüttungsrenditen tragfähig sind und welche aus der Substanz kommen.
Wenn du solche Zusammenhänge nicht nur nachlesen, sondern selbst beurteilen möchtest, dann ist meine Börsen-Ausbildung der nächste Schritt. Dort lernst du, Geschäftsmodelle und Kennzahlen einzuordnen, statt dich auf Renditeversprechen zu verlassen.
Häufige Fragen zu REITs
Was ist ein REIT einfach erklärt?
Ein REIT ist eine börsennotierte Immobilien-Aktiengesellschaft mit Steuervorteil. Sie zahlt auf Unternehmensebene kaum Körperschaftsteuer, muss dafür aber den Großteil ihrer Erträge an die Aktionäre ausschütten. Du kaufst und verkaufst sie wie jede andere Aktie über die Börse, ohne Mindesthaltefrist und ohne Kündigungsfrist.
Wie viel muss ein REIT ausschütten?
Mindestens 90 Prozent des handelsrechtlichen Jahresüberschusses. Diese Pflicht gilt bis zum Ende des folgenden Geschäftsjahres und steht wörtlich im REIT-Gesetz. Sie ist keine freiwillige Selbstverpflichtung, sondern Bedingung für die Steuerbefreiung. Fällt sie weg, wird das Unternehmen normal besteuert.
Was ist der Unterschied zwischen Equity-REIT und Mortgage-REIT?
Ein Equity-REIT besitzt Gebäude und verdient an der Miete. Ein Mortgage-REIT besitzt Immobilienkredite und verdient an der Zinsdifferenz. Mortgage-REITs schütten meist mehr aus, reagieren aber deutlich empfindlicher auf steigende Zinsen, weil ihre Marge direkt davon abhängt. Hinter demselben Kürzel stecken also zwei sehr verschiedene Geschäftsmodelle.
Warum ist FFO bei REITs wichtiger als der Gewinn?
Immobilien werden bilanziell abgeschrieben, ohne dass Geld abfließt. Das drückt den ausgewiesenen Gewinn künstlich und lässt das Kurs-Gewinn-Verhältnis viel zu hoch erscheinen. Der operative Mittelzufluss FFO rechnet diese Abschreibungen wieder heraus und zieht einmalige Verkaufsgewinne ab. Erst diese Größe zeigt, was ein REIT laufend wirklich verdient.
Wie werden REITs in Deutschland versteuert?
Ausschüttungen sind Kapitalerträge und unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag. Die von Aktien-ETFs bekannte Teilfreistellung von 30 Prozent gilt hier nicht, weil ein REIT rechtlich eine Aktie ist und kein Fonds. Der Sparer-Pauschbetrag von 1.000 Euro wird zuvor angerechnet.
Fällt bei US-REITs zusätzlich Quellensteuer an?
Ja. US-REITs behalten auf ihre Ausschüttungen Quellensteuer ein, nach verbreiteter Darstellung zu einem höheren Satz als bei klassischen US-Dividenden, weil sie steuerlich anders eingeordnet werden. Von der Bruttoausschüttung kommt dadurch weniger bei dir an. Den für dich geltenden Satz erfährst du bei deinem Broker.
Sind REITs eine gute Altersvorsorge?
Als Baustein für die Entnahmephase können sie passen. Die Ausschüttung ist gesetzlich vorgeschrieben und hängt nicht vom Ermessen des Vorstands ab. Als alleinige Altersvorsorge sind sie zu einseitig, weil sie an einen einzigen Sektor gebunden sind und in Zinsphasen überdurchschnittlich schwanken.
Wie viele deutsche REITs gibt es?
Der Kreis ist klein und durch Übernahmen weiter geschrumpft. Viele Ratgeber nennen bis heute Zahlen, die längst überholt sind, und führen Unternehmen auf, die nicht mehr börsennotiert sind. Prüfe deshalb den aktuellen Stand, statt dich auf ältere Aufzählungen zu verlassen.
Was passiert, wenn ein REIT die Bedingungen nicht mehr erfüllt?
Dann endet die Steuerbefreiung, und das Unternehmen wird wie eine normale Aktiengesellschaft besteuert. Für dich als Aktionär bedeutet das in der Regel eine spürbar niedrigere Ausschüttung, weil zuerst das Unternehmen selbst Steuern zahlt und erst der Rest bei dir ankommt.
Weiterführende Informationen zu Immobilien-Aktien
- REITs mit monatlicher Dividende: konkrete Werte mit monatlicher Zahlung
- Dividende einfach erklärt: die Grundlagen der Ausschüttung
- Dividenden-ETFs: breit gestreute Alternative zur Einzelaktie
Quellen und Datenstand
Datenstand: September 2026
Nächste Aktualisierung: Januar 2027
Letzte Prüfung: September 2026
Quellen:
- REIT-Gesetz (REITG), gesetze-im-internet.de, geprüft am 10. September 2026
- Bundesministerium der Finanzen, Abgeltungsteuer auf Kapitalerträge
- Unternehmensangaben und Geschäftsberichte der genannten Gesellschaften
Disclaimer
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Erwerb von Wertpapieren dar. Alle steuerlichen Angaben beschreiben die allgemeine Rechtslage und ersetzen keine steuerliche Beratung im Einzelfall. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden. Historische Renditen sind kein Indikator für zukünftige Entwicklungen. Triff deine Anlageentscheidungen auf Basis eigener Recherche und ziehe im Zweifel eine unabhängige, auf deine persönliche Situation zugeschnittene Beratung hinzu.