Ein Kinderdepot wirkt wie eine einfache Entscheidung, bis zwei Obergrenzen aufeinandertreffen, die in kaum einer Quelle gemeinsam auftauchen. Wer parallel selbst mit Aktien anfängt, findet in meinem Buch „Aktien für Einsteiger" die Grundlagen für den eigenen Einstieg.
Laut Faktenblatt des GKV-Spitzenverbands liegt die Einkommensgrenze für die beitragsfreie Familienversicherung 2026 bei 565 EUR im Monat1 – deutlich unter der Grenze, ab der für ein Kinderdepot überhaupt Einkommensteuer anfällt.
Was ist ein Kinderdepot (Juniordepot) – und wer darf es eröffnen?
Wer sich fragt, welche Geldanlage sich noch lohnt, denkt früher oder später auch an die finanzielle Zukunft der eigenen Kinder. Auf den ersten Blick ist ein Kinderdepot nichts anderes als ein normales Wertpapierdepot, wie du es auch für Aktien auf deinen eigenen Namen eröffnen würdest – nur läuft es auf den Namen deines Kindes. In Finanzmedien wird dafür auch der Begriff Juniordepot verwendet. Beide Bezeichnungen meinen dasselbe Produkt.
Der zentrale Unterschied zu einem eigenen Depot ist das Eigentum: Das Vermögen im Kinderdepot gehört rechtlich dem Kind, nicht den Eltern. Eltern handeln nur als gesetzliche Vertreter und verwalten das Depot treuhänderisch in dessen Interesse. Weil eine Einzahlung damit rechtlich eine Schenkung ist, bleibt sie bis 400.000 EUR (Stand 2026) je Elternteil und alle zehn Jahre ohnehin schenkungsteuerfrei – normale Sparpläne erreichen diese Grenze in der Praxis so gut wie nie.
Eröffnen können ausschließlich die Eltern beziehungsweise die gesetzlichen Vertreter des Kindes – in der Regel müssen beide Elternteile mitwirken, außer bei alleinigem Sorgerecht. Großeltern oder Paten können kein eigenes Kinderdepot für ihr Enkel- oder Patenkind eröffnen. Sie können aber jederzeit auf das von den Eltern geführte Depot einzahlen oder Geld schenken.
Wer Updates zu Steuer-Freibeträgen und Familienthemen nicht verpassen will, kann sich für meinen Newsletter eintragen.
Kinderdepot eröffnen: Schritt für Schritt zum passenden Depot
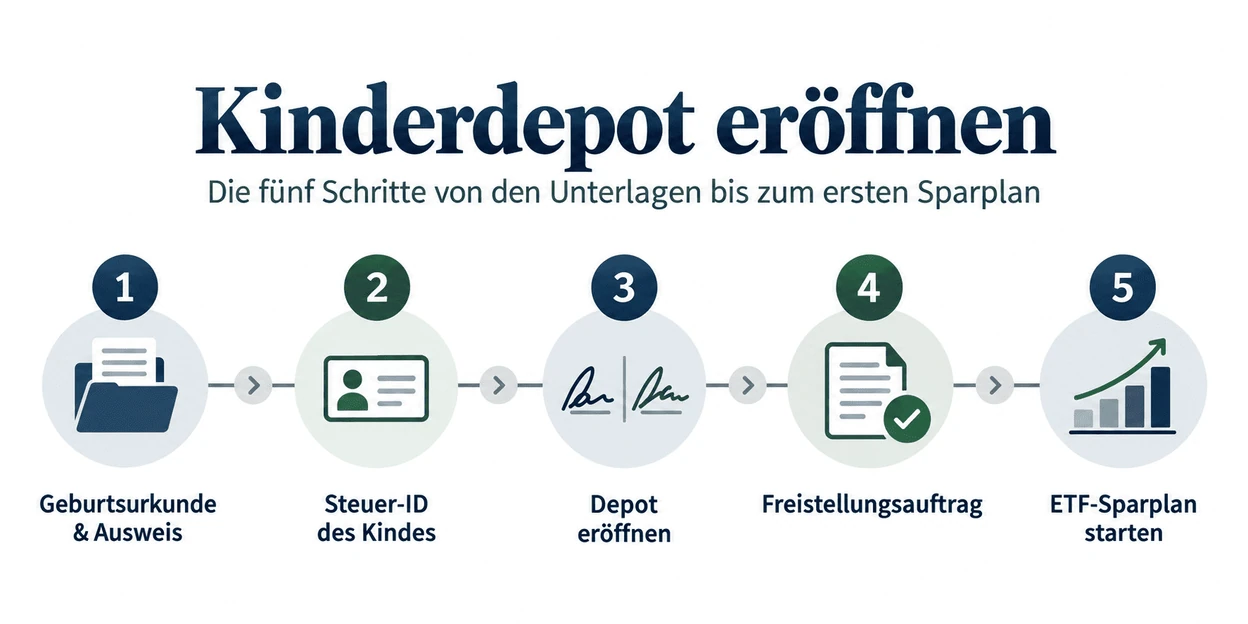
Die Eröffnung selbst ist in wenigen Schritten erledigt, wenn die Unterlagen vollständig sind:
- Geburtsurkunde und Ausweisdokumente beider Eltern bereitlegen.
- Steuer-Identifikationsnummer des Kindes bereithalten – sie wird nach der Geburt automatisch vom Bundeszentralamt für Steuern zugeteilt und lässt sich bei Bedarf dort erneut anfordern.
- Depot bei einer Bank oder einem Neobroker eröffnen: In der Regel müssen beide Elternteile unterschreiben oder digital zustimmen, außer bei Alleinsorge.
- Freistellungsauftrag für das Kind einrichten, damit der Sparer-Pauschbetrag direkt an der Quelle wirkt.
- Sparplan starten, zum Beispiel über einen ETF-Sparplan. Wie ETFs für Anfänger grundsätzlich funktionieren, erklärt ein eigener Artikel.
Kriterien statt Ranking: worauf du achten solltest
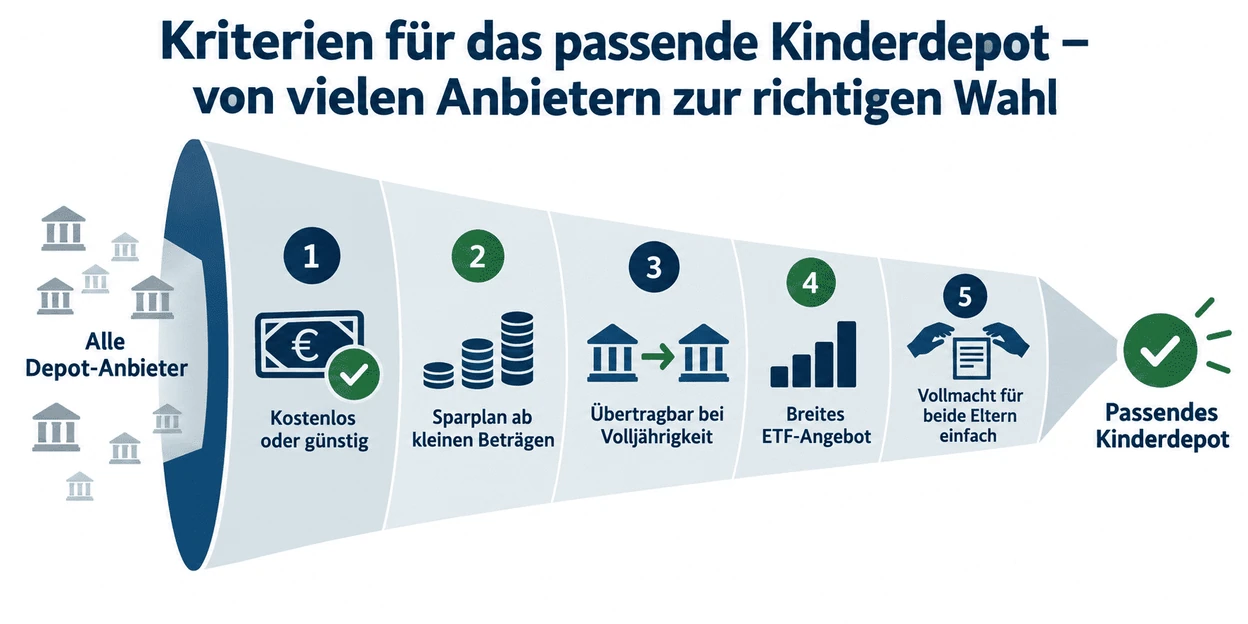
Welches Kinderdepot am Ende passt, hängt stärker von den eigenen Prioritäten ab als von einem pauschalen Testsieger. Sinnvolle Prüfpunkte:
- Depotführung kostenlos oder zu geringen Gebühren
- Sparplanfähigkeit schon ab kleinen monatlichen Beträgen
- Übertragbarkeit des Depots, wenn das Kind volljährig wird
- Breites Angebot an ETFs und Sparplänen – eine Orientierung bietet die Übersicht der besten ETFs, falls du zwischen ETFs und Einzelaktien noch unsicher bist
- Einfache Vollmacht-Handhabung, wenn beide Elternteile mitverwalten
- Eröffnung online möglich oder nur per Post mit Geburtsurkunde und Legitimation beider Elternteile
Kinderdepot und Steuern: Sparerpauschbetrag, Grundfreibetrag, NV-Bescheinigung
Steuerlich hat dein Kind einen eigenen Sparer-Pauschbetrag von 1.000 EUR pro Jahr (Stand 2026) – genau wie du selbst und zusätzlich zu deinem eigenen. In den meisten Fällen reicht dieser Freibetrag völlig aus, denn die meisten Kinderdepots kommen mit ihren Erträgen gar nicht über 1.000 EUR im Jahr. Bei 4 Prozent Dividendenrendite wären dafür rund 25.000 EUR im Depot nötig. Hält das Depot Fonds, gelten dieselben Regeln wie bei ETF-Steuern im Erwachsenendepot, inklusive Vorabpauschale und Teilfreistellung.
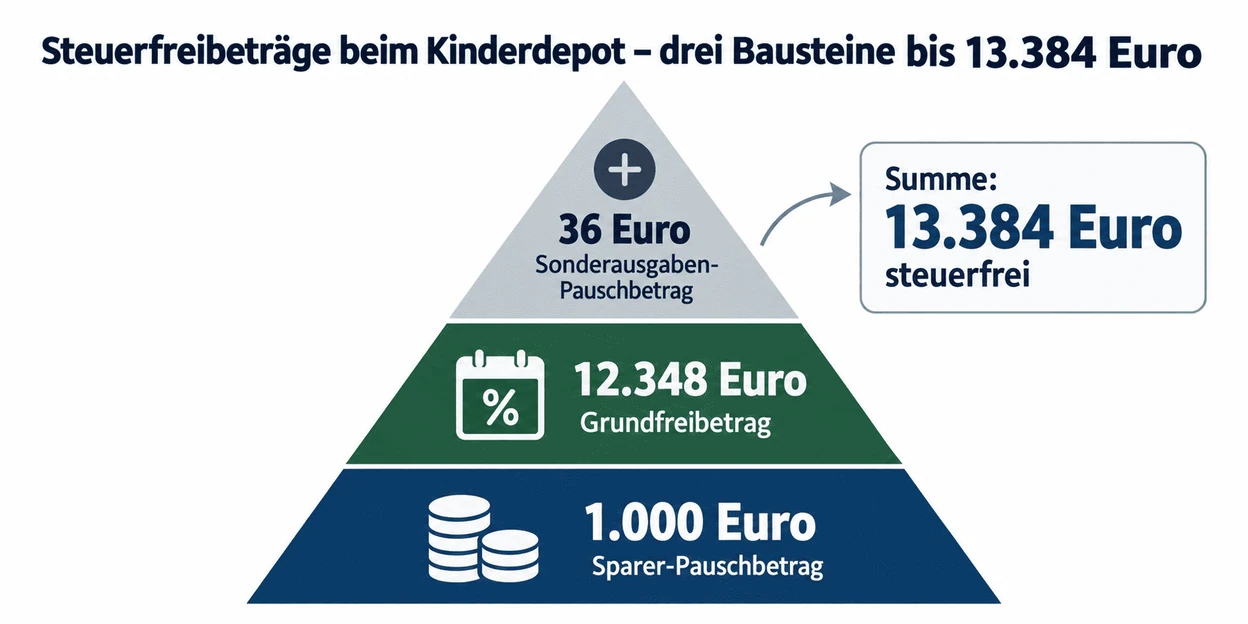
Der Vollständigkeit halber, auch wenn es für die meisten Familien keine Rolle spielt: Hat dein Kind kein eigenes Einkommen, bleiben in der Regel auch Erträge über 1.000 EUR steuerfrei. Dann greift zusätzlich der Grundfreibetrag von 12.348 EUR (Stand 2026). Zusammen mit dem Sonderausgaben-Pauschbetrag von 36 EUR bleiben so bis zu 13.384 EUR Kapitalertrag im Jahr ohne Einkommensteuer.
Damit die Bank oberhalb von 1.000 EUR nicht trotzdem Abgeltungsteuer einbehält, brauchst du eine Nichtveranlagungsbescheinigung (NV-Bescheinigung). Du beantragst sie mit dem Formular NV 1 A beim Finanzamt, sie gilt bis zu drei Jahre.
Zählt das Kinderdepot bei der Familienversicherung?
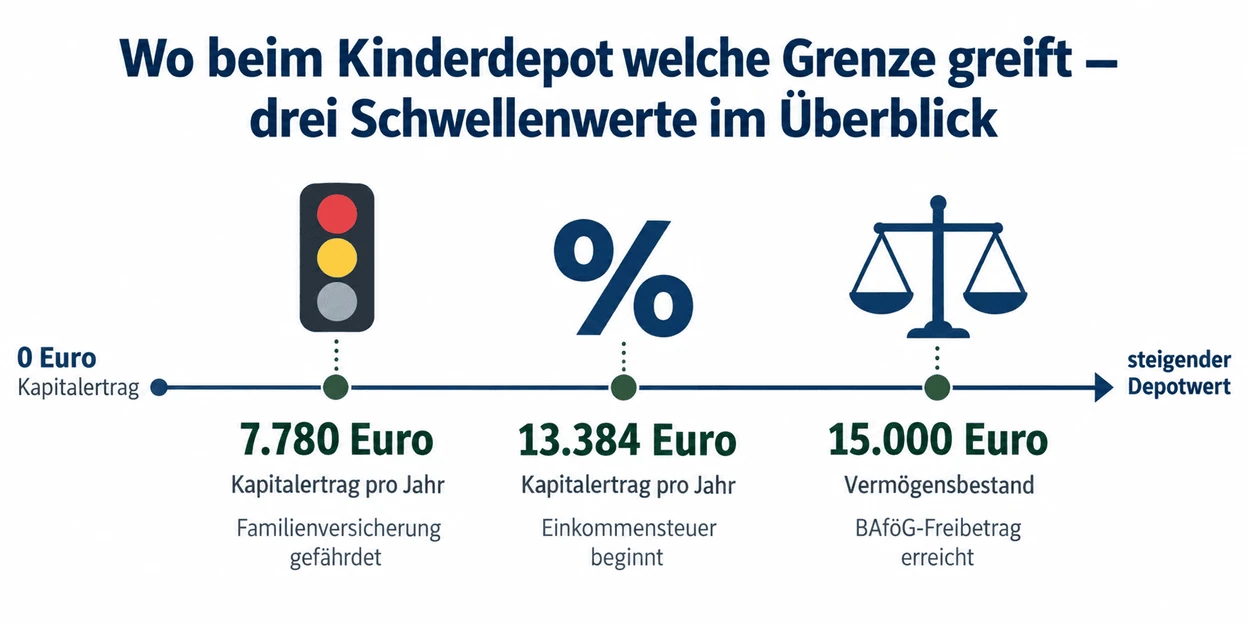
Ja, und zwar direkt: Kapitalerträge zählen nach § 16 SGB IV zum Gesamteinkommen, das über die beitragsfreie Familienversicherung des Kindes entscheidet. Für 2026 liegt die Einkommensgrenze bei 565 EUR im Monat, also 6.780 EUR im Jahr (Stand 2026). Den Sparer-Pauschbetrag von 1.000 EUR darfst du davon abziehen, sodass Kapitalerträge bis 7.780 EUR im Jahr (Stand 2026) die Familienversicherung nicht gefährden.
Diese Grenze solltest du kennen, in den meisten Fällen liegen die Erträge aber ohnehin deutlich darunter. Bei 4 Prozent Dividendenrendite bräuchte ein Kinderdepot fast 200.000 EUR, um über 7.780 EUR Erträge im Jahr zu kommen. Das gilt für den Fall, dass die Grenze allein über Kapitalerträge geknackt wird und dein Kind kein weiteres Einkommen hat.
Überschreitet das Kind diese Grenze, fällt es aus der beitragsfreien Mitversicherung und braucht eine eigene Krankenversicherung. Wie hoch die Beiträge dafür ausfallen, hängt von der Kasse und vom individuellen Status ab – das lässt sich an dieser Stelle nicht pauschal beziffern.
Für dieselbe Grenze kursiert auch der Wert 7.420 EUR. Er rechnet noch mit einer Monatsgrenze von 535 EUR und trägt kein Stand-Datum. Für 2026 gilt 565 EUR im Monat, und damit die 7.780 EUR von oben.
Musst du das Kinderdepot beim BAföG angeben?
Ja, das Kinderdepot zählt beim BAföG-Antrag als eigenes Vermögen des Kindes. Für unter 30-Jährige gilt ein Vermögensfreibetrag von 15.000 EUR (Stand 2026). Erst was darüber liegt, wird auf die Förderungsmonate verteilt angerechnet und mindert die Ausbildungsförderung.
Relevant wird das erst, wenn dein Kind selbst einen BAföG-Antrag stellt – meist mit Beginn eines Studiums oder einer geförderten Ausbildung. Ein über fast 18 Jahre bespartes Depot kann die Grenze durchaus erreichen. Die zusätzlichen Freibeträge für Ehepartner (850 EUR, Stand 2026) und eigene Kinder (770 EUR je Kind, Stand 2026) sind an dieser Stelle meist nicht relevant – sie gelten für den BAföG-Antragsteller selbst, nicht zusätzlich für das im Kinderdepot angesparte Vermögen.
Drei Grenzen beim Kinderdepot, und welche zuerst greift
Der Grund, warum diese Rechnung selten irgendwo zusammen steht, liegt an den Zuständigkeiten: Steuerratgeber rechnen den Grundfreibetrag vor, Krankenkassen erklären die Einkommensgrenze, und das BAföG-Amt schaut auf etwas Drittes. Jede Quelle hat recht, nur sieht keine die anderen beiden.
| Grenze | Was gemessen wird | Wert (Stand 2026) | Folge beim Überschreiten |
|---|---|---|---|
| Familienversicherung | Kapitalertrag pro Jahr | 7.780 EUR | Kind braucht eigene Krankenversicherung |
| Einkommensteuer | Kapitalertrag pro Jahr | 13.384 EUR | Erst ab hier fällt überhaupt Steuer an |
| BAföG | Depotwert insgesamt | 15.000 EUR | Der übersteigende Teil mindert die Förderung |
Eigene Berechnung aus GKV-Spitzenverband und Bundesfinanzministerium, Stand 2026.
Die Lücke zwischen beiden Grenzen beträgt rund 5.600 EUR. Wer den steuerfreien Rahmen bis 13.384 EUR ausreizen will, verliert die beitragsfreie Familienversicherung schon bei knapp 58 Prozent davon – und die Steuerersparnis, um die es dabei geht, fällt kleiner aus als die Krankenkassenbeiträge, die danach anfallen.
Die dritte Zeile ist die, die am häufigsten falsch eingeordnet wird. Die BAföG-Grenze misst keinen Jahresertrag, sondern den insgesamt angesparten Depotwert. Sie greift deshalb nach einer völlig anderen Logik als die beiden oberen: Ein Depot kann Jahr für Jahr unter beiden Ertragsgrenzen bleiben und trotzdem irgendwann die 15.000 EUR an Vermögen überschreiten. Die beiden Ertragsgrenzen treffen dich früh und jährlich, die Vermögensgrenze einmal und spät.
Für die Praxis heißt das: Wer die Familienversicherung des Kindes nicht gefährden will, bleibt mit den laufenden Kapitalerträgen deutlich unter dem steuerlichen Freibetrag – dort liegt die engere der beiden Grenzen.
Noch unsicher, wie du selbst mit Aktien startest?
Bevor du für dein Kind investierst, lohnt sich oft ein Blick auf die eigenen Grundlagen. In meinem Buch „Aktien für Einsteiger" zeige ich dir die wichtigsten Schritte kompakt.
Kinderdepot oder Depot auf den eigenen Namen?
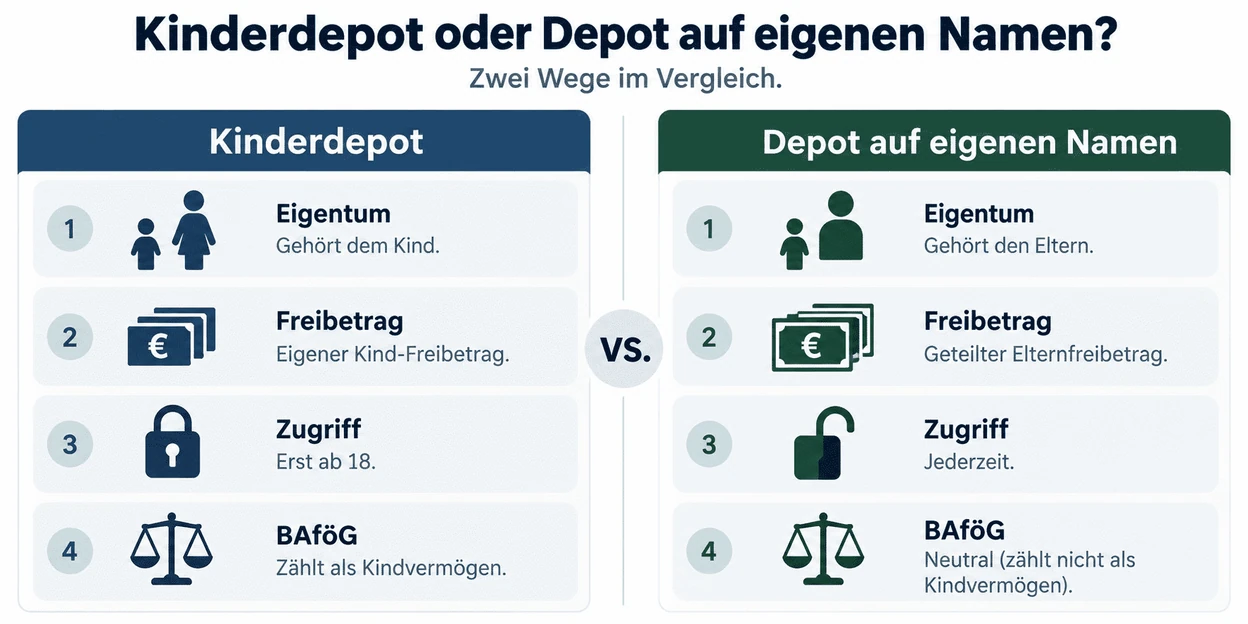
Nicht jede Familie muss zwingend ein eigenes Kinderdepot eröffnen. Die Alternative ist ein Depot auf den eigenen Namen, in dem du für dein Kind sparst – das Geld bleibt dann rechtlich bei dir.
| Kriterium | Kinderdepot | Depot auf eigenen Namen |
|---|---|---|
| Eigentum | Rechtlich beim Kind | Bleibt bei den Eltern |
| Steuerfreibetrag | Eigener Freibetrag des Kindes, zusammen 13.384 EUR | Elternfreibetrag geteilt, oft schon ausgeschöpft |
| Familienversicherung | Über 7.780 EUR Kapitalertrag gefährdet | Keine Auswirkung auf die Familienversicherung |
| BAföG-Anrechnung | Zählt als Vermögen des Kindes, Freibetrag 15.000 EUR | BAföG-neutral, da Vermögen der Eltern |
| Zugriff | Erst ab 18 volle Verfügungsgewalt des Kindes | Eltern behalten jederzeit vollen Zugriff |
Eigene Zusammenstellung aus den in diesem Artikel genannten Quellen, Stand 2026.
Ein Kinderdepot lohnt sich vor allem, wenn du den eigenen Steuerfreibetrag für dein Kind nutzen willst und akzeptierst, dass das Geld mit 18 Jahren vollständig dem Kind gehört. Ein Depot auf den eigenen Namen passt eher, wenn dir die Kontrolle wichtiger ist oder du unsicher bist, ob du das Geld später vielleicht doch selbst brauchst. Wer stattdessen langfristig für die eigene Zukunft anlegt, findet im Artikel zur Altersvorsorge mit ETFs einen passenden Ansatz für das eigene Depot.
Kinderdepot und Frühstart-Rente: was der Gesetzentwurf vorsieht
Verfahrensstand zuerst: Am 12.08.2026 hat die Bundesregierung einen Regierungsentwurf zur Frühstart-Rente vorgelegt, und das Gesetzgebungsverfahren läuft noch. Geplantes Inkrafttreten ist der 1. Januar 2027. Dieser Artikel erscheint davor, es handelt sich also noch nicht um geltendes Recht.
Geplant wären nach dem Entwurf ein staatlicher Beitrag von 10 EUR im Monat, ein Anspruchsalter vom 6. bis zum 18. Lebensjahr, ein Start zum 1. Januar 2027 zunächst für die Jahrgänge 2020 und 2021 sowie eine mögliche Zuzahlung durch Eltern, Großeltern oder Dritte bis 6.840 EUR im Kalenderjahr.
Wichtig zur Abgrenzung: Die Frühstart-Rente wäre ein gebundenes Altersvorsorgedepot, kein frei verfügbares Kinderdepot – sie würde es nicht ersetzen, sondern daneben stehen. Verwechsle auch die Zahlen nicht: Die geplante Zuzahlungsgrenze von 6.840 EUR hat nichts mit der Familienversicherungsgrenze von 6.780 EUR zu tun, auch wenn beide Werte nah beieinanderliegen.
Häufige Fragen zum Kinderdepot
Wem gehört das Geld auf dem Kinderdepot?
Rechtlich gehört das Vermögen dem Kind, weil die Einzahlung als Schenkung gilt. Eltern verwalten das Depot nur treuhänderisch als gesetzliche Vertreter und dürfen es nicht für eigene Zwecke verwenden. Mit 18 Jahren erhält das Kind die volle Verfügungsgewalt. Einen automatischen Rückholanspruch der Eltern gibt es nicht, deshalb solltest du die Einzahlungen von vornherein als endgültig einplanen.
Was passiert mit dem Kinderdepot, wenn das Kind volljährig wird?
Die Verwaltungsvollmacht der Eltern endet automatisch mit dem 18. Geburtstag. Ab diesem Moment hat dein Kind den vollen Zugriff auf das Depot und kann frei darüber verfügen, auch anders, als ihr euch das vorgestellt habt. Ein automatischer Übertrag findet dabei nicht statt.
Können auch Großeltern ein Kinderdepot für ihr Enkelkind eröffnen?
Nein, eröffnen können nur die Eltern beziehungsweise die gesetzlichen Vertreter des Kindes. Großeltern oder Paten können aber jederzeit Geld auf das von den Eltern geführte Depot einzahlen oder eine Schenkung leisten. Ein eigenes, separates Depot ist für sie nicht möglich.
Was ist der Unterschied zwischen Kinderdepot und Juniordepot?
Inhaltlich gibt es keinen: Juniordepot ist ein in Finanzmedien gebräuchliches Synonym für dasselbe Produkt. Beide Begriffe meinen ein Wertpapierdepot, das auf den Namen eines minderjährigen Kindes läuft und von den Eltern als gesetzlichen Vertretern verwaltet wird. Welchen Namen eine Bank wählt, sagt nichts über die Konditionen aus – vergleiche deshalb die Kriterien, nicht die Produktbezeichnung.
Was passiert, wenn die Kapitalerträge die Familienversicherungsgrenze im laufenden Jahr überschreiten?
Überschreitet dein Kind die Grenze von 7.780 EUR (Stand 2026), endet die beitragsfreie Familienversicherung. Dein Kind braucht dann eine eigene Krankenversicherung. Wie hoch die Beiträge ausfallen, hängt von der Kasse ab – kläre das am besten frühzeitig mit eurer Krankenkasse.
Was passiert mit dem Kinderdepot bei einer Trennung oder Scheidung der Eltern?
Am Eigentum ändert sich nichts: Das Depotvermögen bleibt dem Kind zugeordnet, unabhängig vom Familienstand der Eltern. Es fällt also nicht in die Vermögensaufteilung der Eltern. Wer das Depot weiterhin verwaltet, richtet sich nach dem Sorgerecht. Bei gemeinsamem Sorgerecht bleibt es bei der gemeinsamen Verwaltung, bei Uneinigkeit lohnt sich eine anwaltliche Klärung.
Welches Kinderdepot ist das beste?
Einen pauschalen Testsieger gibt es nicht – welches Depot passt, hängt von Kosten, Sparplanfähigkeit und der späteren Übertragbarkeit ab. Die Kriterien-Checkliste weiter oben in diesem Artikel hilft dir, dein Kinderdepot danach systematisch zu vergleichen, statt dich auf ein Ranking zu verlassen.
Dein nächster Schritt beim Kinderdepot
Ein Kinderdepot ist selten eine Alles-oder-nichts-Entscheidung. Wichtiger als das perfekte Depot ist, die beiden zentralen Grenzen im Blick zu behalten: die 7.780 EUR bei der Familienversicherung und die 13.384 EUR bei der Steuer, beide Stand 2026. Wer diese Reihenfolge kennt, trifft die Entscheidung informierter als über eine reine Rendite-Rechnung.
Ein einzelner Artikel ersetzt keine individuelle Finanzplanung. Als Investor mit über 20 Jahren an den Märkten habe ich über 23.000 Menschen im Bereich Börse und Investments unterstützt – in meiner Börsen-Ausbildung gehe ich mit dir systematisch durch den Aufbau eines Wertpapierdepots, von der Auswahl bis zur laufenden Steueroptimierung.
Mehr über die Börsen-Ausbildung erfahren
Quellen
- Bundesfinanzministerium: FAQ zur Frühstart-Rente – Stand: September 2026
- Bundesfinanzministerium: Monatsbericht Februar 2026, wichtigste steuerliche Änderungen 2026 – Stand: Februar 2026
- GKV-Spitzenverband: Faktenblatt Rechengrößen Sozialversicherung 2026 – Stand: Januar 2026
- Gesetze im Internet: § 29 BAföG – Zugriff: September 2026
- Bundesregierung: Kabinett beschließt Eckpunkte Frühstart-Rente – Stand: August 2026
Disclaimer
Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar und ersetzt keine Prüfung durch einen Steuerberater oder eure Krankenkasse. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.
Der Autor
Sebastian Legrand
Mit 17 Jahren hat Sebastian den ersten Teil seines Lohns an der Börse investiert. Seit 22 Jahren handelt er Aktien und Optionen mit eigenem Geld. 2016 begann er, sein Wissen weiterzugeben. Über 23.000 Menschen hat er seitdem unterstützt, über 1.000 davon in seinen intensiven Börsen-Ausbildungen.