
Wer an der Börse aktiv ist, stößt früher oder später auf den Begriff Volatilität, meist im Zusammenhang mit turbulenten Marktphasen. Wer tiefer in die Grundlagen des Investierens einsteigen will, findet in meinem Buch „Aktien für Einsteiger" den kompletten Fahrplan, oder trägt sich für meinen Newsletter ein.
Der CBOE Volatility Index, kurz VIX, berechnet von der Chicago Board Options Exchange (CBOE), lag zwischen 1990 und 2018 im historischen Mittel bei 19,3 %1. Woher diese Zahl kommt und was sie für Optionsverkäufer bedeutet, erklärt der Abschnitt zur Volatilitätsrisikoprämie weiter unten.
Was ist Volatilität? Definition und Grundprinzip
Volatilität beschreibt, wie stark der Kurs eines Wertpapiers innerhalb eines Zeitraums um seinen Durchschnittswert schwankt. Statistisch wird sie als Standardabweichung (ein Streuungsmaß) der Renditen berechnet: Je weiter die einzelnen Tagesrenditen vom Mittelwert abweichen, desto höher die Volatilität. Ein Beispiel: Schwankt eine Aktie an den meisten Tagen nur um 0,5 %, während eine andere regelmäßig 3 % auf- oder abspringt, hat Letztere die deutlich höhere Volatilität, unabhängig von ihrer Marktkapitalisierung. Große und kleine Unternehmen können beide hoch oder niedrig volatil sein.
Wie berechnest du die Volatilität einer Aktie?
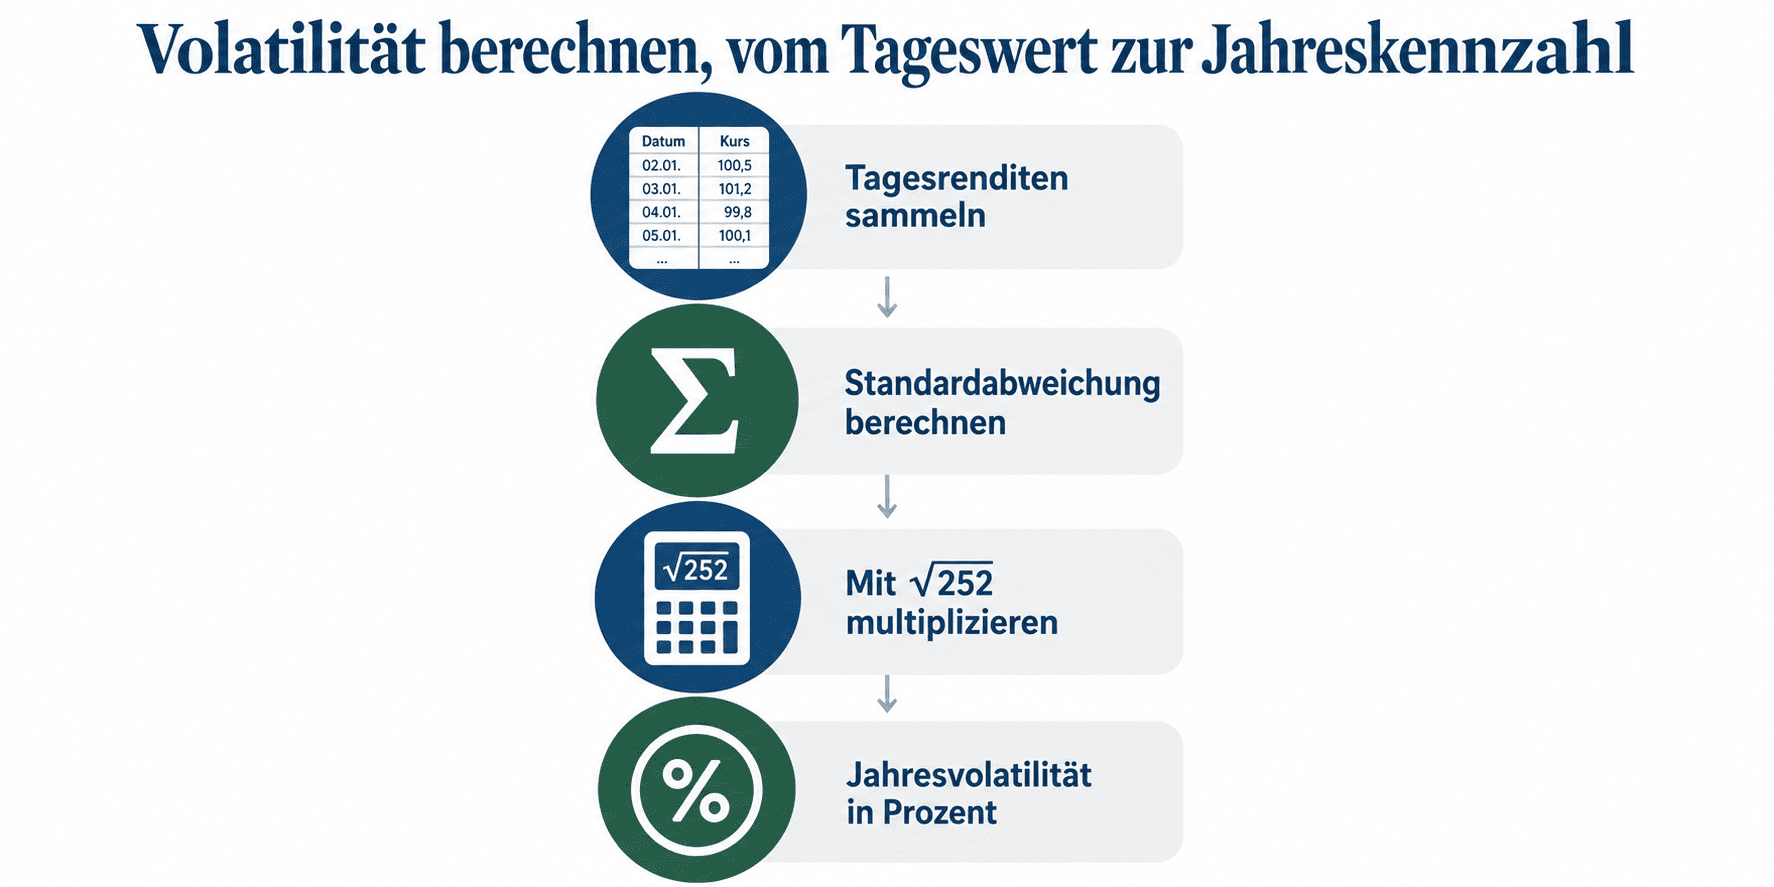
Die Berechnung folgt drei Schritten: Zuerst sammelst du die täglichen Renditen eines Wertpapiers über einen Zeitraum, etwa die letzten 60 oder 250 Handelstage. Daraus berechnest du die Standardabweichung dieser Tagesrenditen. Weil eine reine Tageskennzahl für Anleger wenig aussagt, wird sie anschließend annualisiert, also hochgerechnet auf ein Jahr mit 252 Handelstagen.
Ein Rechenbeispiel: Liegt die Standardabweichung der Tagesrenditen bei 1,5 %, ergibt sich rechnerisch 1,5 % mal Wurzel aus 252, also rund 23,8 % Volatilität pro Jahr. Diese annualisierte Kennzahl lässt sich direkt mit anderen Aktien oder Indizes vergleichen.
Historische und implizite Volatilität im Vergleich
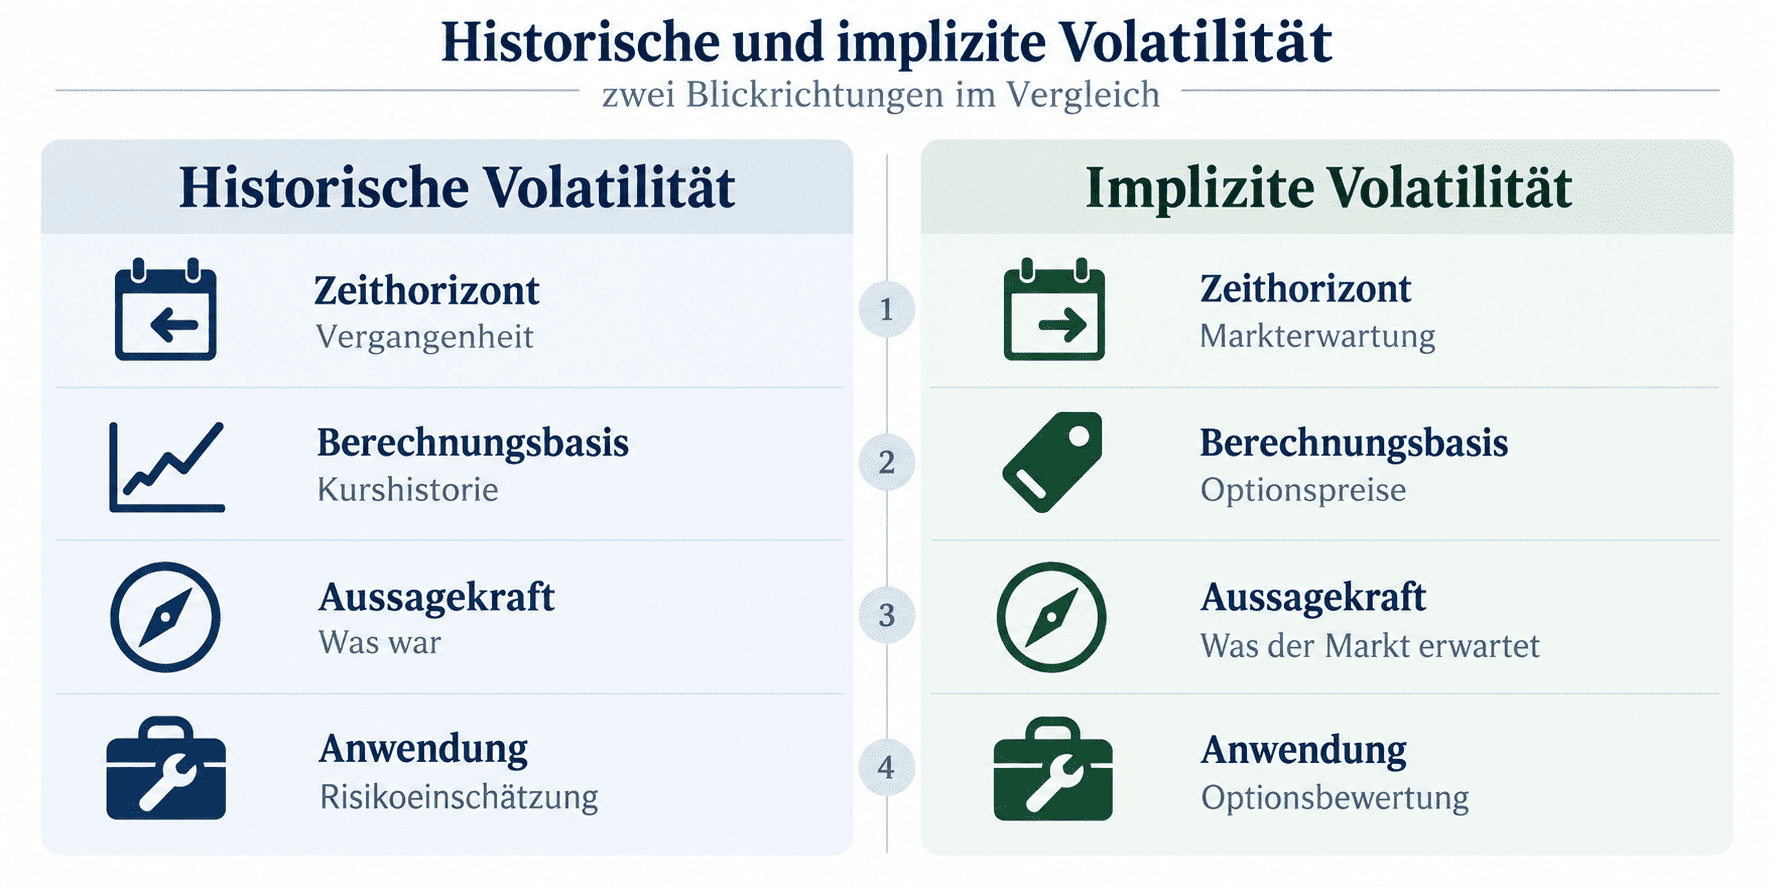
Bei der Volatilität lohnt sich der Blick auf zwei verschiedene Berechnungswege, die oft verwechselt werden, aber Unterschiedliches aussagen.
| Merkmal | Historische Volatilität | Implizite Volatilität |
|---|---|---|
| Zeithorizont | Blick zurück | Markterwartung nach vorn |
| Berechnungsbasis | vergangene Kursdaten | aktuelle Optionspreise |
| Aussagekraft | was tatsächlich passiert ist | was der Markt erwartet |
| Anwendung | Risikoeinschätzung im Rückblick | Optionsbewertung, Marktstimmung |
Eigene Darstellung nach CBOE-Methodik. Stand: Oktober 2026.
Was ist implizite Volatilität?
Implizite Volatilität ist keine direkte Messung, sondern eine Rückrechnung. Aus dem am Markt gehandelten Optionspreis lässt sich über ein Optionspreismodell wie Black-Scholes rückwärts ableiten, welche Schwankung der Markt für die Restlaufzeit der Option einpreist. Steigt die implizite Volatilität, werden Optionen automatisch teurer, unabhängig vom aktuellen Aktienkurs.
Ist eine hohe Volatilität automatisch ein hohes Risiko?
Nein, und das ist einer der am häufigsten missverstandenen Punkte. Die Standardabweichung kennt kein Vorzeichen: Sie misst Ausschläge nach oben genauso wie nach unten. Eine Aktie, die stark steigt, hat rechnerisch dieselbe Volatilität wie eine, die im gleichen Ausmaß fällt. Das eigentliche Risiko für Anleger ist nicht die Schwankung selbst, sondern ein dauerhafter Kapitalverlust: ein Drawdown (maximaler Wertverlust von einem Hoch- zu einem Tiefpunkt), der nicht wieder aufgeholt wird. Gerade in einem Bärenmarkt steigt die Volatilität meist deutlich, weil Unsicherheit zunimmt, aber auch in einem Bullenmarkt mit schnellen Kursgewinnen kann die Volatilität hoch sein, ohne dass daraus ein Verlustrisiko entsteht. Wer diesen Unterschied verinnerlicht, kann Schwankungen gelassener einordnen und etwa antizyklisch investieren, statt bei jedem Ausschlag zu verkaufen.
Was sagt der VIX über die Volatilität des Marktes aus?
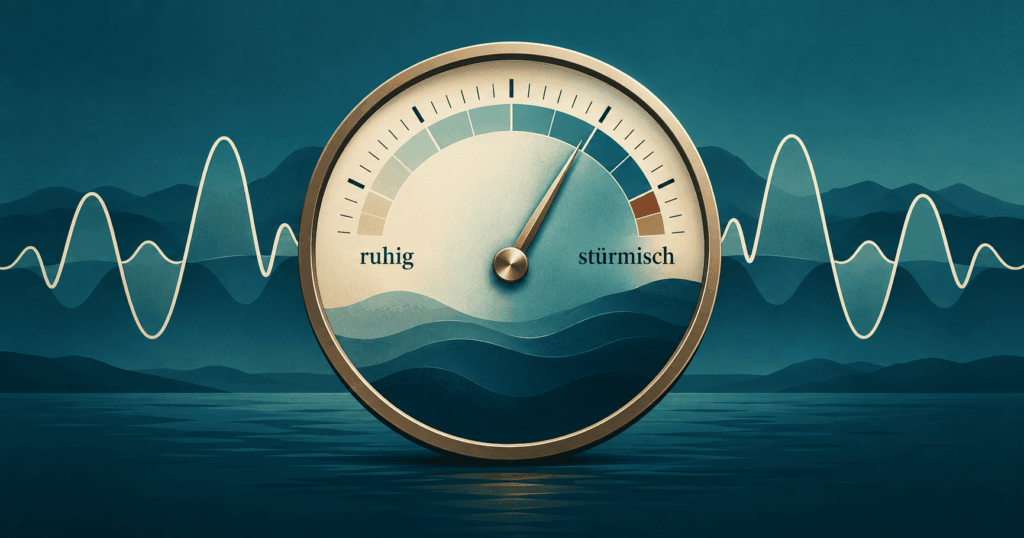
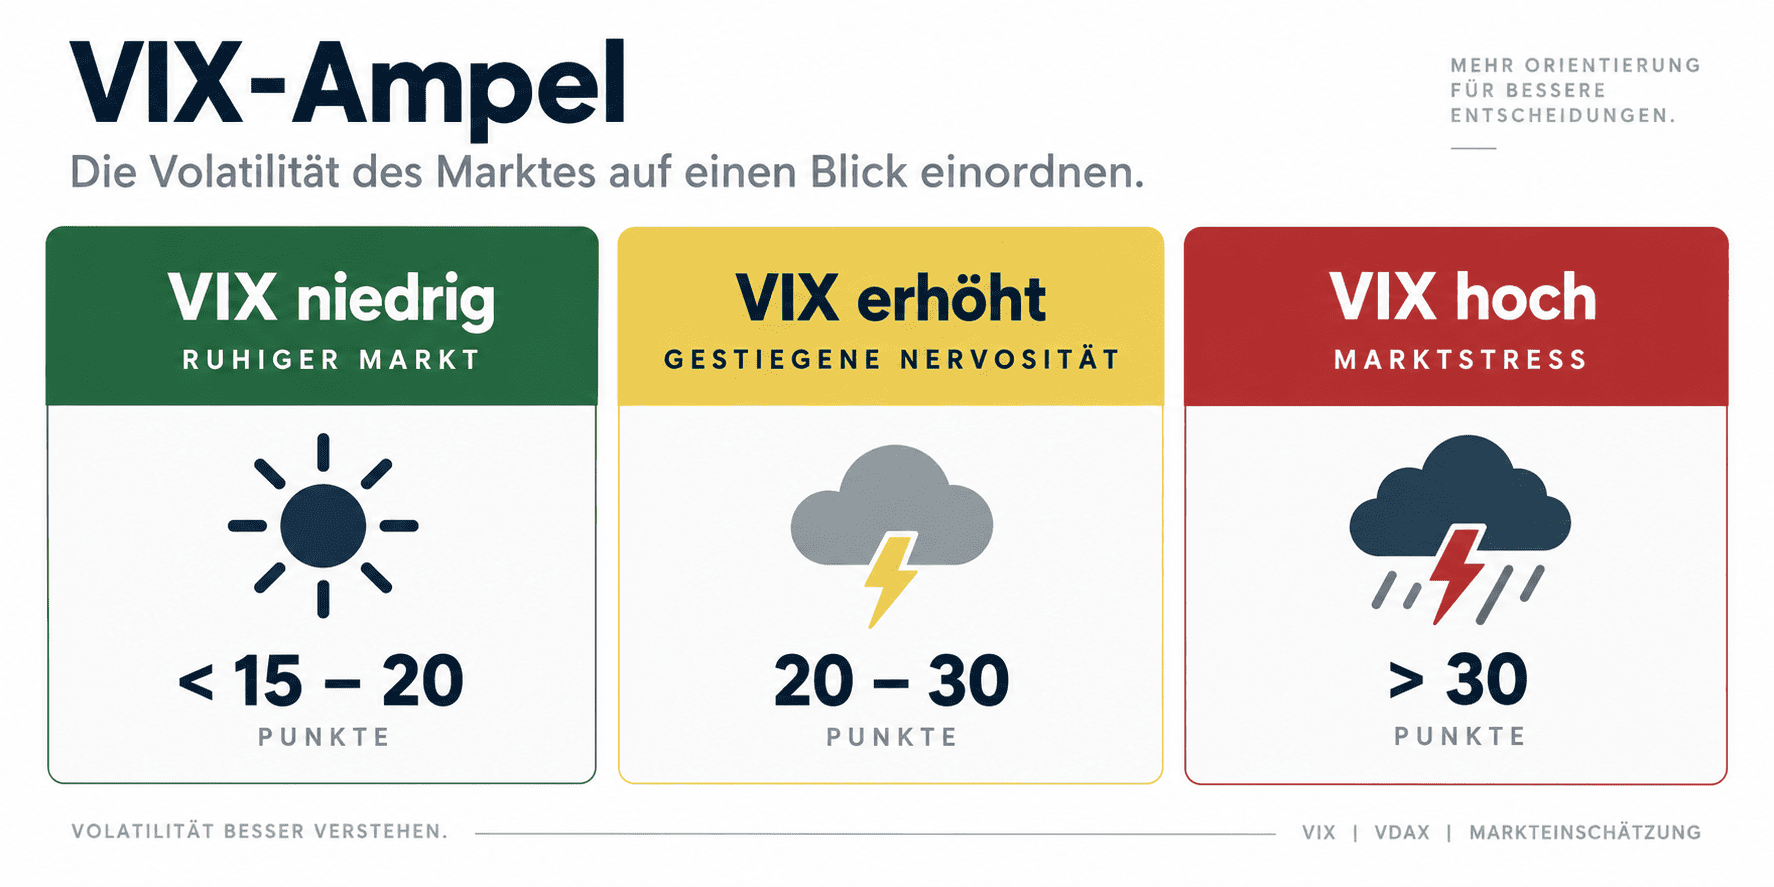
Der VIX ist der bekannteste Volatilitätsindex der Welt. Er wird aus den Preisen von S&P-500-Optionen berechnet und liest daraus die implizite Volatilität ab, die der Markt für die kommenden 30 Tage erwartet. Das deutsche Pendant ist der VDAX-NEW, den die Deutsche Börse auf Basis von DAX-Optionen ermittelt. Als grobe Orientierung gilt: Ein VIX unter etwa 15 bis 20 Punkten deutet auf einen ruhigen Markt hin, zwischen 20 und 30 Punkten auf gestiegene Nervosität, über 30 Punkten auf ausgeprägten Marktstress.
Willst du Marktschwankungen nicht nur verstehen, sondern auch systematisch nutzen?
In meinem Buch „Aktien für Einsteiger" zeige ich dir, wie du auch in volatilen Marktphasen ruhig und strukturiert investierst, statt auf jeden Ausschlag zu reagieren. Mehr über das Buch erfahren.
Wie hängen Volatilität und Optionsprämie zusammen?
Als Stillhalter bezeichnet man, wer Optionen verkauft und dafür eine Prämie erhält. Die Höhe dieser Prämie hängt direkt von der impliziten Volatilität ab: Je höher sie ist, desto teurer die Option. Hier setzt die Volatilitätsrisikoprämie an, die historische Differenz zwischen impliziter und später tatsächlich realisierter Volatilität. Nach einer Auswertung von Bondarenko (2019) lag der VIX zwischen 1990 und 2018 im Mittel bei 19,3 %, während die tatsächlich realisierte Volatilität im gleichen Zeitraum bei durchschnittlich 15,1 % lag2. Das entspricht einer Differenz von 4,2 Prozentpunkten. In 75 bis 87 % der untersuchten Zeitfenster lag der VIX über der später eingetretenen Volatilität. Stillhalter setzen genau an dieser Differenz an: Der Markt preist im Schnitt mehr Schwankung ein, als am Ende tatsächlich eintritt. Das ist ein historischer Durchschnitt und keine Garantie für künftige Zeiträume. Entscheidend ist die andere Seite der Rechnung: In Volatilitätsspitzen kann ein einzelner Einbruch die über Jahre vereinnahmte Prämie aufzehren. Der Februar 2018 hat das vorgeführt, als der VIX innerhalb eines Tages auf mehr als das Doppelte sprang. Wer Optionen handeln lernen möchte, findet dort die Grundlagen, und wer die Prämie passiv über ein Fondsprodukt vereinnahmen will, kann sich Covered-Call-ETFs genauer ansehen.

Was bedeutet Volatilität für dich als Anleger?
In der Praxis liegt die Volatilität deutscher Standardwerte im DAX (Deutscher Aktienindex) meist unter 20 %, die europäischer Aktien häufig zwischen 20 und 30 %, die US-amerikanischer Technologiewerte oft zwischen 15 und 25 %, als grobe Orientierung, nicht als feste Regel. Ab etwa 30 % gilt ein Wert als spürbar gestresst. Für dein Vorgehen beim Stock-Picking heißt das: Volatilität allein sagt wenig über die Qualität eines Unternehmens aus. Erst in Kombination mit einer sauberen Fundamentalanalyse und einem Blick auf das KGV wird die Kennzahl aussagekräftig. Unternehmen mit stabilem Geschäftsmodell und echtem Burggraben zeigen oft eine niedrigere Volatilität, ein Nebeneffekt ihrer Stabilität, kein Beweis für Qualität.
Häufig gestellte Fragen zur Volatilität
Was ist eine hohe Volatilität?
Als hoch gilt eine Volatilität grob ab etwa 30 % pro Jahr, gemessen an der annualisierten Standardabweichung der Renditen. Zum Vergleich: Viele DAX-Werte liegen meist unter 20 %, US-Technologieaktien häufiger zwischen 15 und 25 %. Beim VIX gilt ein Stand über 30 Punkten als Zeichen für ausgeprägten Marktstress.
Ist Volatilität dasselbe wie Risiko?
Nein, Volatilität ist nicht automatisch Risiko. Sie misst Kursausschläge nach oben und unten gleichermaßen, während das eigentliche Anlegerrisiko ein dauerhafter Kapitalverlust ist. Eine Aktie kann stark schwanken und trotzdem langfristig steigen, ebenso kann eine ruhige Aktie über Jahre an Wert verlieren, ohne dass die Volatilität das anzeigt.
Was ist der Unterschied zwischen historischer und impliziter Volatilität?
Historische Volatilität blickt zurück und wird aus vergangenen Kursdaten berechnet. Implizite Volatilität blickt nach vorn: Sie wird aus aktuellen Optionspreisen abgeleitet und spiegelt, welche Schwankung der Markt für die Zukunft erwartet. Beide Werte können deutlich voneinander abweichen, etwa wenn Anleger kurzfristig mit erhöhter Unsicherheit rechnen.
Was sagt der VIX aus?
Der VIX zeigt die implizite Volatilität des S&P 500 für die kommenden 30 Tage, berechnet aus Optionspreisen der CBOE. Werte unter etwa 15 bis 20 Punkten deuten auf einen ruhigen Markt hin, zwischen 20 und 30 Punkten auf gestiegene Nervosität, über 30 Punkten auf deutlichen Marktstress. Das deutsche Pendant ist der VDAX-NEW.
Wie wird die Volatilität annualisiert?
Die annualisierte Volatilität ergibt sich aus der Standardabweichung der Tagesrenditen mal Wurzel aus 252 Handelstagen. Bei einer Tagesvolatilität von 1,5 % ergibt sich rechnerisch eine Jahresvolatilität von rund 23,8 %. So werden unterschiedliche Zeiträume vergleichbar, ohne dass du jede Tageskennzahl einzeln interpretieren musst.
Was ist die Volatilitätsrisikoprämie?
Die Volatilitätsrisikoprämie ist die historische Differenz zwischen impliziter und später tatsächlich realisierter Volatilität. Laut einer Auswertung von Bondarenko (2019) lag der VIX zwischen 1990 und 2018 im Mittel bei 19,3 % gegenüber einer tatsächlich realisierten Volatilität von 15,1 %, eine Differenz von 4,2 Prozentpunkten. Historischer Durchschnitt, keine Garantie für künftige Zeiträume.
Mein Fazit zu Volatilität
Volatilität ist eine der am meisten missverstandenen Kennzahlen an der Börse, nicht weil sie kompliziert ist, sondern weil sie fälschlich mit Risiko gleichgesetzt wird. Als Investor mit über 20 Jahren an den Märkten habe ich über 2.300 Menschen beim Aufbau eines planbaren Zusatzeinkommens durch Aktien unterstützt. Was sich dabei immer wieder zeigt: Wer Schwankungen einordnen statt fürchten kann, trifft ruhigere Entscheidungen.
Volatilität in der Praxis: der nächste Schritt
Dieser Artikel erklärt dir die Grundlagen der Volatilität, aber Wissen allein macht noch keine Strategie. In meiner Börsen-Ausbildung gehe ich mit dir den Aufbau eines Depots durch, das zu deiner persönlichen Risikotoleranz passt, inklusive Wertpapier-Auswahl und Risiko-Management.
Mehr über die Börsen-Ausbildung erfahren
Quellen
- CBOE, Volatility Risk Premium Whitepaper
- Bondarenko, O. (2019): Variance Trading and Market Price of Variance Risk, SSRN
- Deutsche Börse, VDAX-NEW-Methodik
- Eurex
Disclaimer
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlageberatung oder konkrete Kauf- oder Verkaufsempfehlung dar. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen. Die genannten Zahlen zur Volatilitätsrisikoprämie beschreiben einen historischen Durchschnitt und keine Garantie für künftige Zeiträume.