Wohin mit dem Geld zwischen zwei Investments? Wer im Depot umschichtet, kennt die Lücke: Eine Position ist verkauft, die nächste Kaufidee noch nicht reif, das Kapital liegt tagelang unverzinst auf dem Verrechnungskonto. Ein Geldmarkt-ETF schließt diese Lücke, ohne dass du dein Depot verlässt. Dieser Artikel zeigt, wie das Produkt funktioniert und wo der Nettovergleich wirklich lohnt. Mehr Grundlagen gibt es in meinem Buch „Aktien für Einsteiger" und über meinen Newsletter.
Am 16. September 2026 lag der EZB-Einlagensatz bei 2,50 % und der €STR bei 2,19 % (Stand: 8. September 2026)1 – beide Werte ändern sich mit jeder EZB-Entscheidung. Die Rendite eines Geldmarkt-ETF folgt ihnen mit kurzer Verzögerung, abzüglich der laufenden Kosten.
Was ist ein Geldmarkt-ETF und wie funktioniert er?
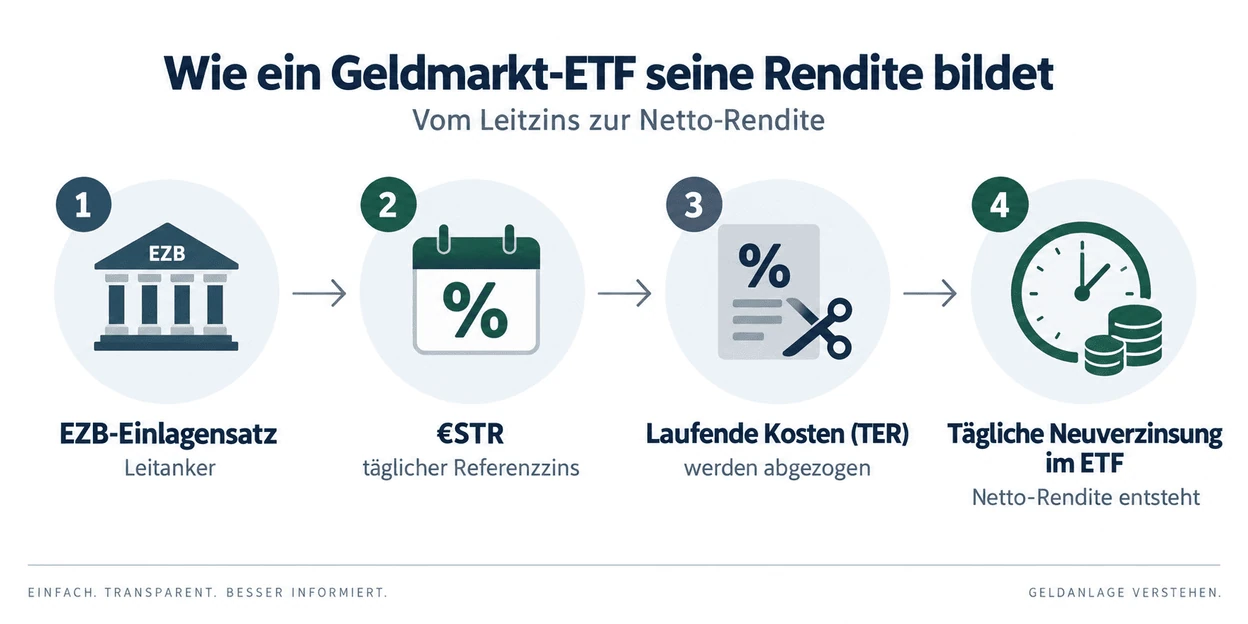
Ein Geldmarkt-ETF bildet, wie jeder ETF (Exchange Traded Fund, börsengehandelter Indexfonds), einen Index nach – hier die kurzfristigen Zinsen am Geldmarkt. Anker ist der EZB-Einlagensatz (Zinssatz, den Banken für kurzfristig bei der EZB geparktes Geld erhalten), aus dem sich der Tagesreferenzzins ableitet. Der Fonds zieht seine laufenden Kosten (TER, Total Expense Ratio) ab und schreibt den Ertrag täglich neu gut – der Kurs steigt in kleinen Schritten statt einmal jährlich.
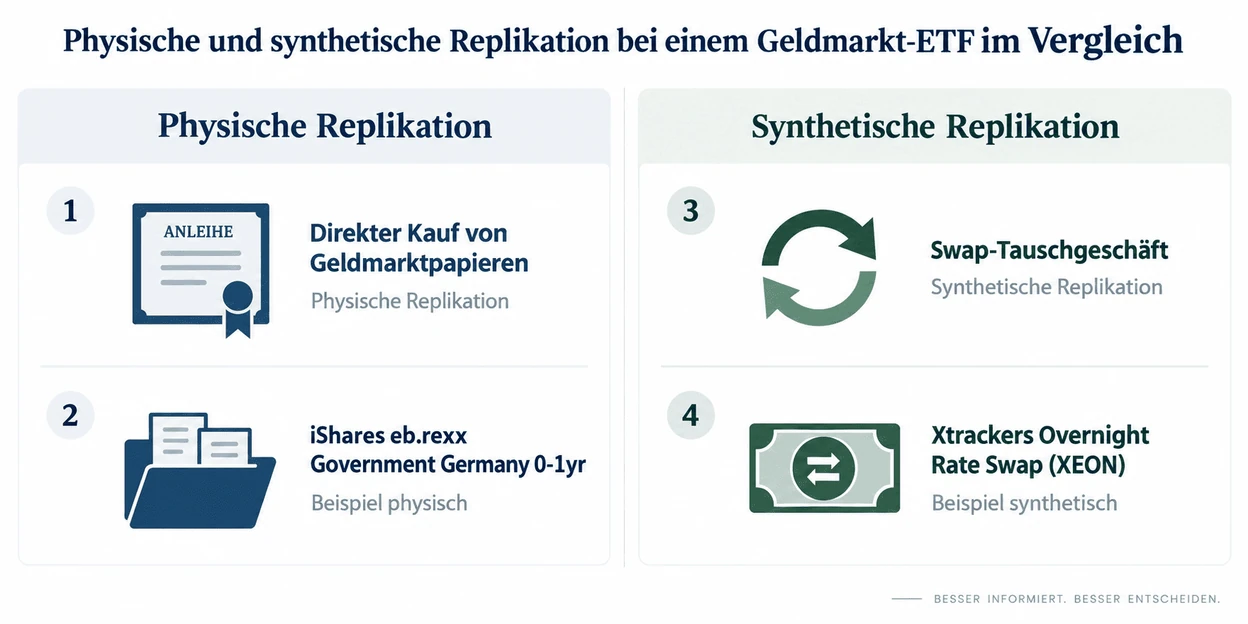
Wie er diesen Zins abbildet, unterscheidet sich je nach Produkt. Bei der physischen Replikation kauft der Fonds die kurzlaufenden Anleihen direkt. Bei der synthetischen Replikation – dem Euro Overnight Rate Swap – tauscht er die Wertentwicklung eines Wertpapierkorbs gegen die des Referenzzinses ein. Der Handel läuft wie bei jedem anderen Fonds, siehe ETFs kaufen für Anfänger.
| ETF-Typ | Replikationsart | Funktionsweise | Beispielprodukt |
|---|---|---|---|
| Thesaurierend, synthetisch | Swap-basiert | Bank liefert die Wertentwicklung per Tauschgeschäft, Erträge werden automatisch wieder angelegt | Xtrackers II EUR Overnight Rate Swap 1C (XEON) |
| Ausschüttend, synthetisch | Swap-basiert | Wie oben, Erträge werden aber quartalsweise ausgezahlt | Xtrackers II EUR Overnight Rate Swap 1D (XEOD) |
| Thesaurierend, synthetisch | Swap-basiert | Zweiter großer Anbieter derselben Bauart, ebenfalls auf den €STR | Amundi Smart Overnight Return UCITS ETF Acc |
| Ausschüttend, physisch | Direkter Kauf kurzlaufender Staatsanleihen | Fonds hält die Papiere selbst, bildet aber nicht den Tagessatz ab, sondern Restlaufzeiten von einem Monat bis einem Jahr | iShares eb.rexx Government Germany 0-1yr (DE) |
Stand Oktober 2026. Replikationsart und Produktnamen vor dem Kauf im Factsheet prüfen. Quelle: DWS/Xtrackers, Amundi, iShares, justETF.
Diese Verteilung ist kein Zufall: Ein rein physischer ETF direkt auf den €STR existiert im Euroraum praktisch nicht, weil der Tagessatz kein handelbares Wertpapier ist, sondern aus gemeldeten Bankgeschäften entsteht. Wer physisch will, kauft deshalb ersatzweise kurzlaufende Staatsanleihen und trägt dafür ein kleines Kursrisiko aus der Restlaufzeit – das Kontrahentenrisiko synthetischer Fonds (siehe Risiko-Abschnitt unten) lässt sich so nicht vermeiden, nur gegen ein anderes Risiko tauschen.
Geldmarkt-ETF als Cash-Parkplatz zwischen zwei Investments
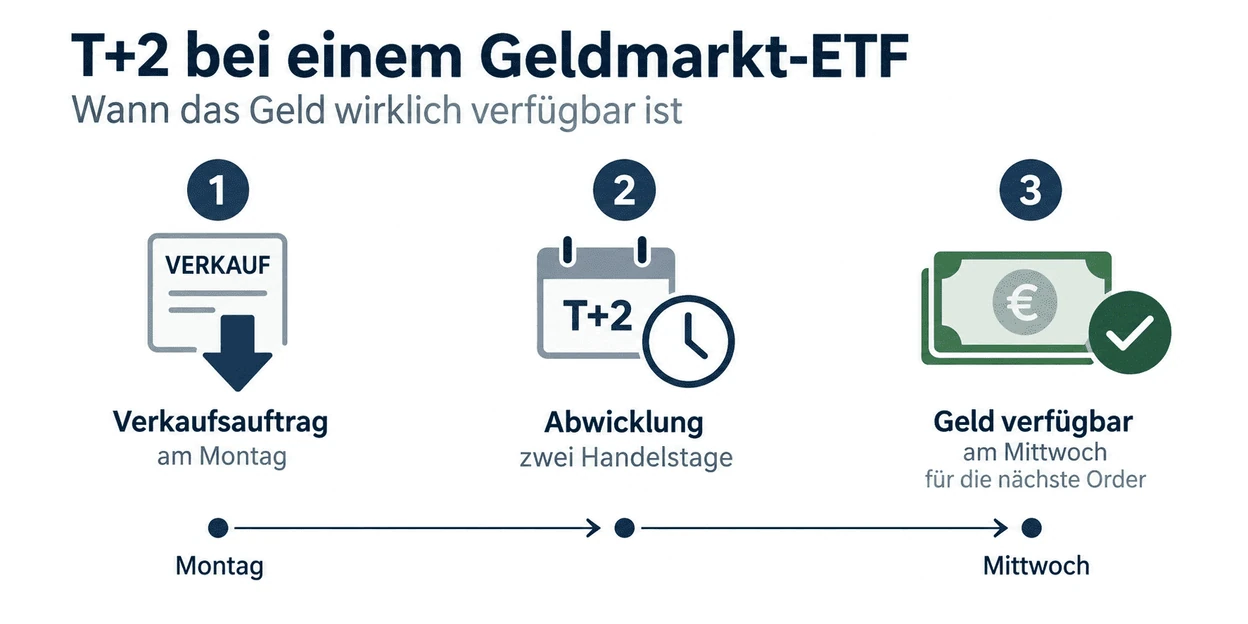
Ein Geldmarkt-ETF liegt im selben Depot wie deine Aktien und ETFs – genau das macht ihn zum Zwischenlager für Kapital, das sonst unverzinst auf einem separaten Tagesgeldkonto läge. Statt zu verkaufen und das Geld zu überweisen, bleibt es verzinst geparkt, bis die nächste Gelegenheit passt.
Ein Punkt wird dabei oft übersehen: die Abwicklungszeit. Verkaufst du am Montag, wird das Geschäft regulär erst zwei Handelstage später abgewickelt (T+2) – dein Kapital steht für die nächste Order frühestens am Mittwoch bereit.
Als Investor mit über 20 Jahren an den Märkten habe ich über 2.300 Menschen beim Aufbau eines planbaren Zusatzeinkommens durch Aktien unterstützt. Ungenutzte Liquidität im Depot ist dabei ein wiederkehrendes Muster: Kapital, das über Wochen unverzinst liegt, kostet spürbar Ertrag.
Das Gegenstück zum Cash-Parkplatz ist eine laufende Ausschüttung: Ein Dividenden-ETF zahlt die Dividende der gehaltenen Unternehmen aus, ein Geldmarkt-ETF nur den kurzfristigen Zins – beide ergänzen sich, ersetzen sich nicht. Wer antizyklisch investieren will, profitiert von bereits verfügbarem Kapital in Schwächephasen.
Geldmarkt-ETF oder Tagesgeld: Der ehrliche Nettovergleich
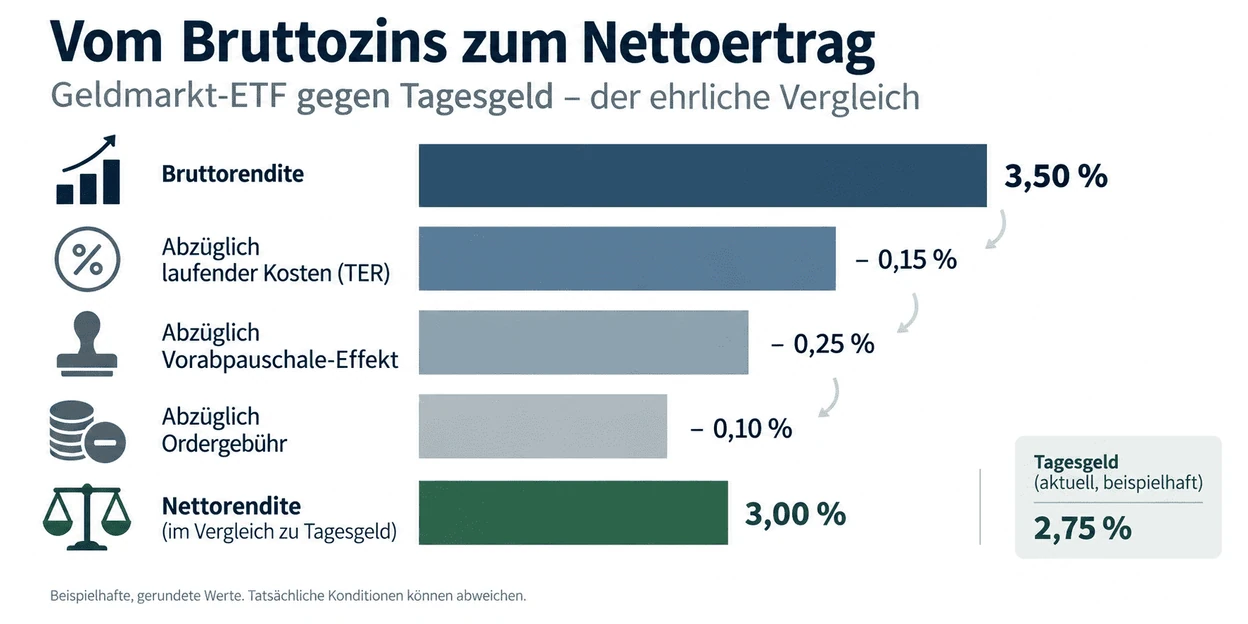
In der Praxis entscheiden vier Faktoren über den Nettoertrag: die Bruttorendite, die Kostenquote des ETF, die Ordergebühr für Kauf und Verkauf sowie bei thesaurierenden Varianten die Vorabpauschale (mehr dazu im Steuer-Abschnitt). Tagesgeld hat keine Ordergebühr, dafür bestimmt die Bank die Konditionen einseitig und ändert sie oft verzögert gegenüber dem Leitzins.
Keine Anlageberatung – die folgenden zwei Rechnungen nutzen die Zinswerte vom 16. September 2026 als Startpunkt für deinen eigenen Vergleich. Jede Tabelle stellt ein Szenario dar und vergleicht darin den Geldmarkt-ETF direkt mit einem Tagesgeldkonto.
Szenario 1: 10.000 EUR für 3 Monate geparkt
| Kennzahl | Geldmarkt-ETF | Tagesgeld |
|---|---|---|
| Bruttorendite p.a. (folgt €STR) | 2,19 % | 1,80 % |
| TER p.a. | 0,10 % | entfällt |
| Ertrag nach TER in 3 Monaten | 52,25 EUR | 45,00 EUR |
| Ordergebühr (Kauf + Verkauf) | 9,80 EUR | 0,00 EUR |
| Nettoertrag vor Steuer | 42,45 EUR | 45,00 EUR |
| Teilfreistellung auf den Ertrag | 0 % | entfällt |
| Steuerpflichtiger Betrag | 42,45 EUR | 45,00 EUR |
Szenario 2: 50.000 EUR für 12 Monate geparkt
| Kennzahl | Geldmarkt-ETF | Tagesgeld |
|---|---|---|
| Bruttorendite p.a. (folgt €STR) | 2,19 % | 1,80 % |
| TER p.a. | 0,10 % | entfällt |
| Ertrag nach TER in 12 Monaten | 1.045,00 EUR | 900,00 EUR |
| Ordergebühr (Kauf + Verkauf) | 9,80 EUR | 0,00 EUR |
| Nettoertrag vor Steuer | 1.035,20 EUR | 900,00 EUR |
| Teilfreistellung auf den Ertrag | 0 % | entfällt |
| Steuerpflichtiger Betrag | 1.035,20 EUR | 900,00 EUR |
Basis: Zinswerte vom 16. September 2026 und ein angenommener Tagesgeldzins von 1,80 % p.a. Die Ordergebühr von 9,80 EUR fällt einmal für Kauf und Verkauf zusammen an, unabhängig von der Anlagesumme. Aktuelle Werte im Factsheet deines Anbieters prüfen.
Die vorletzte Zeile ist der Punkt, an dem die meisten Vergleiche abbrechen: Anders als bei Aktien-ETFs bleibt hier keine Teilfreistellung, der Ertrag ist zu 100 % steuerpflichtig (Details im Abschnitt "Geldmarkt-ETF und Steuer"). Wer den Geldmarkt-ETF gedanklich als "ETF mit Steuervorteil" einsortiert, rechnet sich den Vorsprung gegenüber dem Tagesgeld schön.
Der Vergleich der beiden Szenarien zeigt, worauf es ankommt. Im ersten liegt das Tagesgeld am Ende sogar 2,55 EUR vorn, weil die feste Ordergebühr den Zinsvorsprung bei kleinem Betrag und kurzer Laufzeit vollständig auffrisst. Im zweiten bleiben dem ETF 135,20 EUR mehr, denn dieselbe Gebühr verteilt sich auf das Fünffache an Kapital und die vierfache Laufzeit. Einen Überblick über die besten ETFs findest du im Vergleich, dort gehört er in die defensive Kategorie.
Bevor du weiterliest: die Grundlagen sauber sitzen
Ein Geldmarkt-ETF ist ein Baustein für dein Depot, kein Ersatz für eine durchdachte Anlagestrategie. In meinem Buch „Aktien für Einsteiger" zeige ich, wie du Depotaufbau, Liquiditätsplanung und Aktienauswahl sinnvoll miteinander verbindest.
Welche Geldmarkt-ETFs gibt es aktuell im Vergleich?
Am bekanntesten ist der Xtrackers II EUR Overnight Rate Swap UCITS ETF (XEON, ISIN LU0290358497) von DWS, ein synthetisch replizierender, thesaurierender Geldmarkt-ETF und informelle Referenz der Kategorie. Daneben stehen die ausschüttende Schwester XEOD und der Amundi Smart Overnight Return. Diese drei bilden denselben Tagessatz ab und unterscheiden sich vor allem in Ertragsverwendung und Fondsgröße. Der iShares eb.rexx Government Germany 0-1yr fällt aus der Reihe: Er ist die physische Alternative, hält dafür aber kurzlaufende Bundespapiere statt des Tagessatzes. Achte auf den Namen – dieser Fonds hieß früher "eb.rexx Money Market", was ihn bis heute in älteren Vergleichslisten als reines Geldmarktprodukt erscheinen lässt.
Anders als die Marktkapitalisierung einer Aktie sagt das Fondsvolumen nur etwas über das verwaltete Vermögen aus – ein großes Volumen erleichtert den Handel, weil die Geld-Brief-Spanne meist enger ausfällt.
| ETF | ISIN / WKN | TER p.a. | Replikation | Fondsvolumen |
|---|---|---|---|---|
| Xtrackers II EUR Overnight Rate Swap 1C (XEON), thesaurierend | LU0290358497 / DBX0AN | 0,10 % | synthetisch | rund 22,8 Mrd. EUR |
| Xtrackers II EUR Overnight Rate Swap 1D (XEOD), ausschüttend | LU0335044896 / DBX0A2 | 0,10 % | synthetisch | rund 1,2 Mrd. EUR |
| Amundi Smart Overnight Return Acc, thesaurierend | LU1190417599 / LYX0WM | 0,10 % | synthetisch | rund 7,3 Mrd. EUR |
| iShares eb.rexx Government Germany 0-1yr (DE), ausschüttend | DE000A0Q4RZ9 / A0Q4RZ | 0,13 % | physisch | rund 1,8 Mrd. EUR |
Stand 16. September 2026, Quelle: DWS/Xtrackers, Amundi, iShares, justETF. Werte vor dem Kauf im aktuellen Factsheet prüfen. Keine Kaufempfehlung, nur ein Überblick gängiger Bauarten.
Risiken bei Geldmarkt-ETF: Zwei Ebenen, die du trennen musst
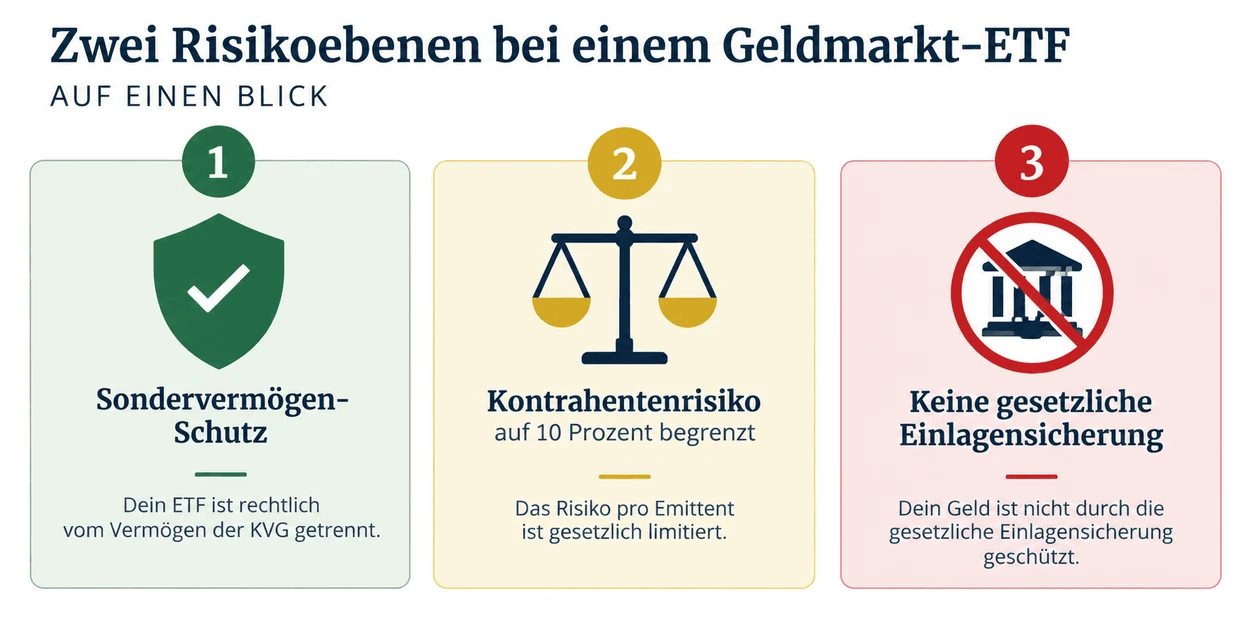
Zwei Risikoebenen laufen bei einem Geldmarkt-ETF parallel. Die erste ist der Schutz als Sondervermögen (rechtlich vom Vermögen der Fondsgesellschaft getrenntes Fondsvermögen, geschützt bei deren Insolvenz): Geht der Anbieter insolvent, bleibt dein Kapital im Fonds unberührt – für physische wie synthetische Geldmarkt-ETFs gleichermaßen.
Die zweite Ebene betrifft nur synthetisch replizierende Produkte wie XEON: das Kontrahentenrisiko (Risiko, dass die Gegenpartei eines Swap-Geschäfts ihren Verpflichtungen nicht nachkommt). Nach den OGAW-Regeln (Undertakings for Collective Investment in Transferable Securities, EU-weit harmonisierter Fondsrahmen mit Anlegerschutz-Vorgaben) ist es auf maximal 10 % des Fondsvermögens begrenzt.
Bleibt die Frage, die in fast jedem Vergleich als Nachteil auftaucht: Ein Geldmarkt-ETF fällt als Wertpapier nicht unter die gesetzliche Einlagensicherung von 100.000 EUR pro Bank. Das klingt nach einer Lücke, ist aber vor allem ein anderer Schutzmechanismus – und im Insolvenzfall der stärkere.
Tagesgeld ist eine Forderung gegen deine Bank. Geht sie pleite, bist du Gläubiger und die Einlagensicherung springt ein, allerdings gedeckelt bei 100.000 EUR je Bank und Anleger. Fondsvermögen gehört dagegen von vornherein nicht der Fondsgesellschaft. Es steht getrennt von ihrer Bilanz und wird im Insolvenzfall gar nicht erst zur Masse – ohne Obergrenze, egal ob dort 10.000 oder 500.000 EUR liegen. Wer größere Summen parkt, bekommt hier also den Schutz, den die Einlagensicherung oberhalb von 100.000 EUR nicht mehr bietet.
Was das Sondervermögen nicht leistet, ist eine Garantie auf den Nominalbetrag. Es schützt davor, dass jemand anderes dein Geld verliert, nicht davor, dass der Kurs fällt. Genau deshalb sind es zwei Fragen und nicht eine: Wem gehört das Geld im Ernstfall, und wie stark schwankt sein Wert.
Dazu kommt die Abhängigkeit vom Zinszyklus, die er mit Tagesgeld teilt. Im Bärenmarkt sind viele Anleger froh über zusätzliche Liquidität, zieht der Bullenmarkt wieder an, wandert das Kapital oft zügig zurück in Aktien.
Geldmarkt-ETF und Steuer: Die Vorabpauschale ohne Teilfreistellung
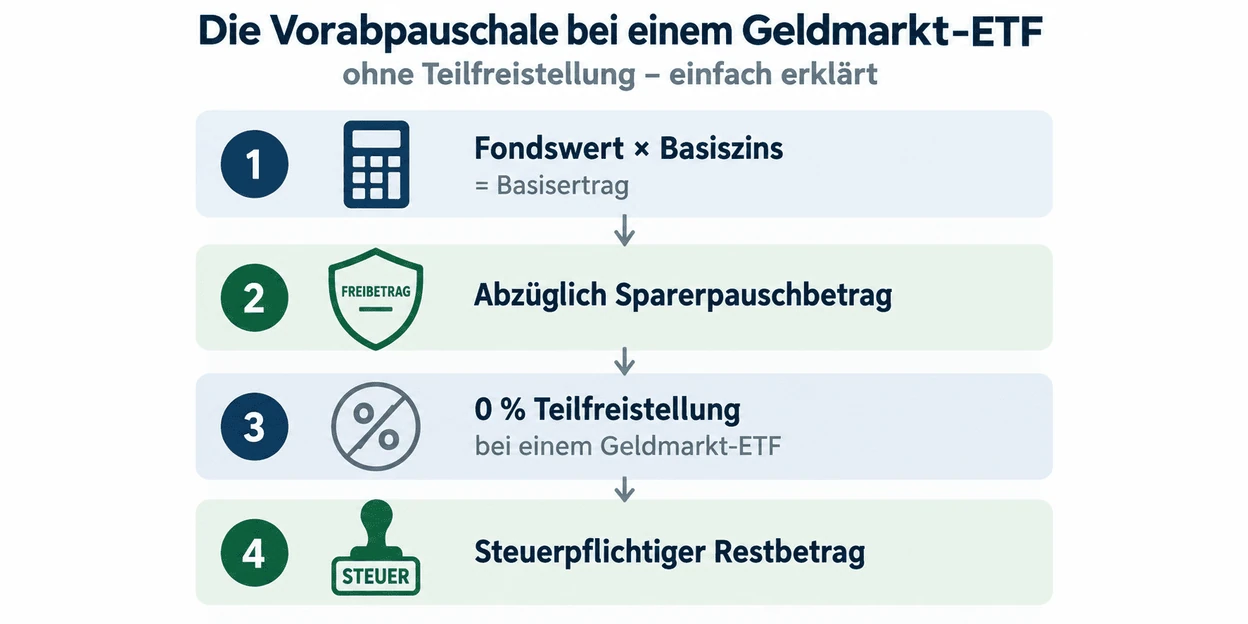
Die Vorabpauschale (jährliche pauschale Mindestbesteuerung thesaurierender oder kaum ausschüttender Fonds, auch ohne Verkauf fällig) betrifft jeden thesaurierenden Fonds – wie sie berechnet wird, erklärt der Artikel ETF-Steuern im Detail ausführlich.
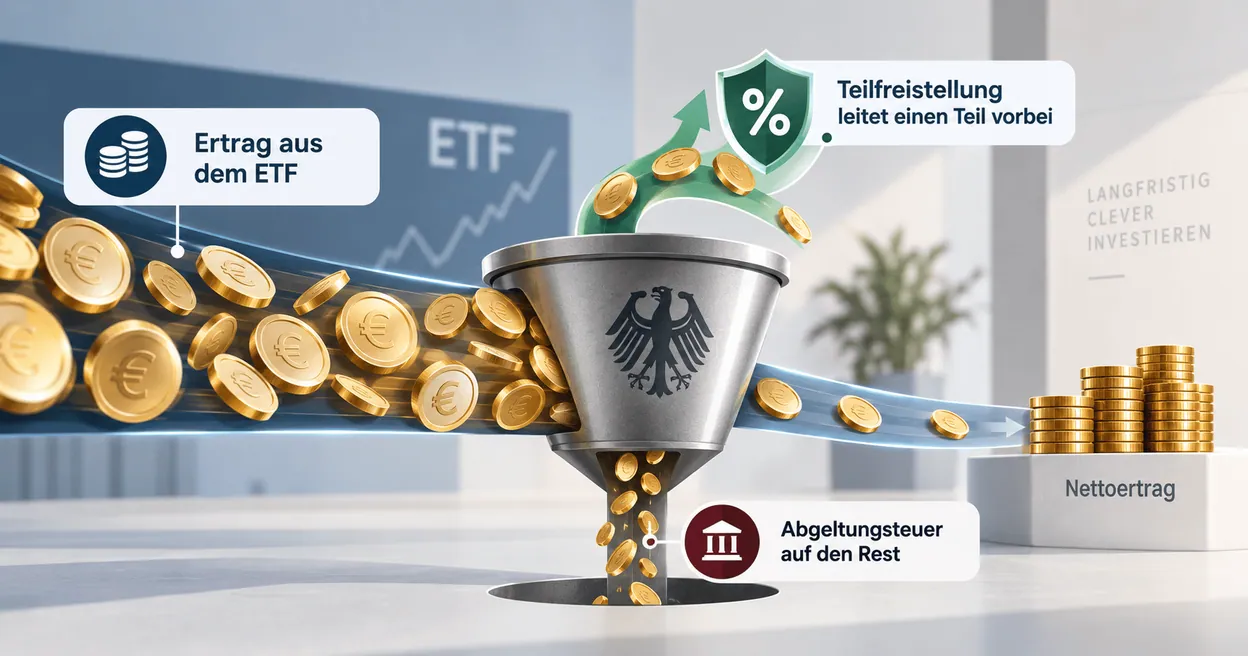
Bei einem Geldmarkt-ETF kommt ein Sonderfall hinzu: Die Teilfreistellung (steuerlicher Freibetrag auf Fondserträge, gestaffelt nach Aktienquote) liegt hier bei 0 %, weil der Fonds keine Aktienquote hält. Bei einem Aktien-ETF sind bis zu 30 % der Erträge steuerfrei, hier ist der gesamte Ertrag steuerpflichtig – das verschiebt den Nettovergleich leicht zulasten des ETF, weil Tagesgeldzinsen ohne die Vorabpauschale-Mechanik auskommen.
Wer den Sparerpauschbetrag (1.000 EUR für Singles, 2.000 EUR für Paare) noch nicht ausgeschöpft hat, verrechnet Zinserträge dagegen, erst danach greifen 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag. Wurde zu viel einbehalten, hilft eine Günstigerprüfung bei Kapitalerträgen, Verluste lassen sich über den Verlustverrechnungstopf gegenrechnen.
Geldmarkt-ETF vs. Geldmarktfonds: Wo liegt der Unterschied?
Ein Geldmarktfonds ist der ältere Verwandte: ein klassischer Investmentfonds mit Preisfeststellung meist einmal pro Handelstag. Ein Geldmarkt-ETF dagegen ist während der Börsenöffnungszeit laufend handelbar. Weil das passive Nachbilden eines Referenzzinses weniger Verwaltungsaufwand erfordert, fallen bei ETFs meist geringere Kosten an – für den Cash-Parkplatz die gebräuchlichere Wahl.
Lohnt sich ein Geldmarkt-ETF noch bei sinkenden EZB-Zinsen?
Drei Kriterien entscheiden in der Praxis, unabhängig vom Zinsniveau: der Betrag und Zeithorizont (siehe Nettovergleich oben) sowie der Sparerpauschbetrag – ist er bereits ausgeschöpft, sinkt der Netto-Vorteil.
Sinkt der EZB-Einlagensatz weiter, zieht die Bruttorendite eines Geldmarkt-ETF mit – keine Prognose, sondern reine Mechanik. Tagesgeldangebote würden ebenfalls nachziehen, oft mit Verzögerung, denn beide folgen derselben EZB-Politik. Der relative Vorteil bleibt eher eine Frage von Gebührenstruktur und Flexibilität als von der Zinshöhe.
Häufige Fragen zu Geldmarkt-ETF
Was ist ein Geldmarkt-ETF genau?
Ein Geldmarkt-ETF ist ein börsengehandelter Indexfonds, der die kurzfristigen Zinsen am Geldmarkt abbildet. Seine Rendite folgt dem €STR beziehungsweise dem EZB-Einlagensatz abzüglich der laufenden Kosten und wird dem Fondsvermögen täglich neu gutgeschrieben. Er ist rechtlich ein Wertpapier, kein Sparkonto, und wird wie jeder andere ETF über die Börse gehandelt.
Wie sicher ist ein Geldmarkt-ETF?
Ein Geldmarkt-ETF ist als Sondervermögen vor der Insolvenz seines Anbieters geschützt, und zwar ohne Obergrenze. Die Einlagensicherung beim Tagesgeld deckt dagegen nur 100.000 EUR je Bank ab, ist dafür aber eine Garantie auf den Nominalbetrag. Bei synthetisch replizierenden Varianten kommt ein nach OGAW-Regeln auf 10 % begrenztes Kontrahentenrisiko aus dem Swap-Geschäft hinzu.
Ist ein Geldmarkt-ETF besser als Tagesgeld?
Pauschal lässt sich das nicht beantworten, weil beide Produkte unterschiedliche Stärken haben. Bei größeren Beträgen und längeren Haltezeiten überwiegt beim Geldmarkt-ETF häufig der Kostenvorteil aus dem Nettovergleich, bei kleinen Summen und kurzen Zeiträumen frisst die Ordergebühr diesen Vorteil oft wieder auf. Rechne beide Varianten mit deinen eigenen Konditionen durch, statt dich auf eine Faustregel zu verlassen.
Welcher Geldmarkt-ETF ist der bekannteste am Markt?
Der Xtrackers II EUR Overnight Rate Swap UCITS ETF (XEON) gilt als informelle Referenz der Kategorie. Die ISIN lautet LU0290358497, das Produkt wird in vielen Vergleichen als erstes Beispiel genannt. Wer die Swap-Konstruktion meiden will, weicht auf physische Anleihe-ETFs wie den iShares eb.rexx Government Germany 0-1yr aus, bildet damit aber nicht mehr den Tagessatz ab.
Wie hoch sind die Kosten eines Geldmarkt-ETF?
Die laufende Kostenquote (TER) liegt bei den gängigen Produkten meist zwischen 0,10 % und 0,16 % pro Jahr, Stand Oktober 2026. Hinzu kommt die Ordergebühr deines Brokers für Kauf und Verkauf, die bei kurzen Haltezeiten und kleinen Beträgen den größten Kostenfaktor darstellen kann. Prüfe deshalb beide Posten zusammen, nicht nur die TER im Produktvergleich.
Muss ich bei einem Geldmarkt-ETF Steuern zahlen?
Ja, Zinserträge aus einem Geldmarkt-ETF sind steuerpflichtig. Es greift die Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag, verrechnet zunächst gegen den Sparerpauschbetrag. Anders als bei Aktien-ETFs gibt es keine Teilfreistellung, weil der Fonds keine Aktienquote hält – der gesamte Ertrag bleibt steuerpflichtig, zusätzlich greift bei Thesaurierern die jährliche Vorabpauschale.
Wie schnell komme ich an mein Geld, wenn ich einen Geldmarkt-ETF verkaufe?
Ein Verkauf wird regulär erst zwei Handelstage später abgewickelt (T+2), nicht sofort am selben Tag. Verkaufst du am Montag, steht dir das Geld frühestens am Mittwoch für eine neue Order zur Verfügung. Diese Verzögerung solltest du bei kurzfristigen Umschichtungen im Depot fest einplanen. Über Feiertage und Wochenenden verlängert sie sich entsprechend.
Ein einzelner Artikel ersetzt keine vollständige Strategie für dein Depot. In meiner Börsen-Ausbildung gehe ich mit dir gemeinsam durch Depotaufbau, Liquiditätsplanung und die Frage, wann Kapital arbeiten soll und wann es geparkt bleibt.
Mehr über meine Börsen-Ausbildung erfahren
Quellen
- Europäische Zentralbank: €STR-Methodik – Zugriff: Oktober 2026
- Europäische Zentralbank: Zinsentscheide und Pressemitteilungen – Stand: 16. September 2026
- DWS/Xtrackers: Produktseite Xtrackers II EUR Overnight Rate Swap UCITS ETF (XEON) – Stand: Oktober 2026
- justETF: Fondsprofil XEON – Stand: Oktober 2026
- Amundi: Fondsprofil Smart Overnight Return UCITS ETF Acc – Stand: 16. September 2026
- iShares: Fondsprofil eb.rexx Government Germany 0-1yr UCITS ETF (DE) – Stand: 16. September 2026
- Bundesministerium der Finanzen – amtlicher Basiszins für die Vorabpauschale, Stand: Oktober 2026
Disclaimer
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlageberatung oder konkrete Kauf- oder Verkaufsempfehlung dar. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.
Der Autor
Sebastian Legrand
Mit 17 Jahren hat Sebastian den ersten Teil seines Lohns an der Börse investiert. Seit 22 Jahren handelt er Aktien und Optionen mit eigenem Geld. 2016 begann er, sein Wissen weiterzugeben. Über 23.000 Menschen hat er seitdem unterstützt, über 1.000 davon in seinen intensiven Börsen-Ausbildungen.