
Als Investor mit über 20 Jahren an den Märkten habe ich über 2.300 Menschen beim Aufbau eines planbaren Zusatzeinkommens durch Aktien unterstützt. Eine der am häufigsten unterschätzten Stellschrauben dabei ist der Sparerpauschbetrag: Wer ihn nicht sauber nutzt, zahlt auf jeden Euro Kapitalertrag 25 Prozent Abgeltungsteuer (Kapitalertragsteuer) plus Solidaritätszuschlag, obwohl ein Teil davon komplett steuerfrei wäre. In meinem Newsletter bekommst du regelmäßig solche Praxis-Hinweise, mein Buch „Aktien für Einsteiger" zeigt dir die Grundlagen von Anfang an.
Was ist der Sparerpauschbetrag?
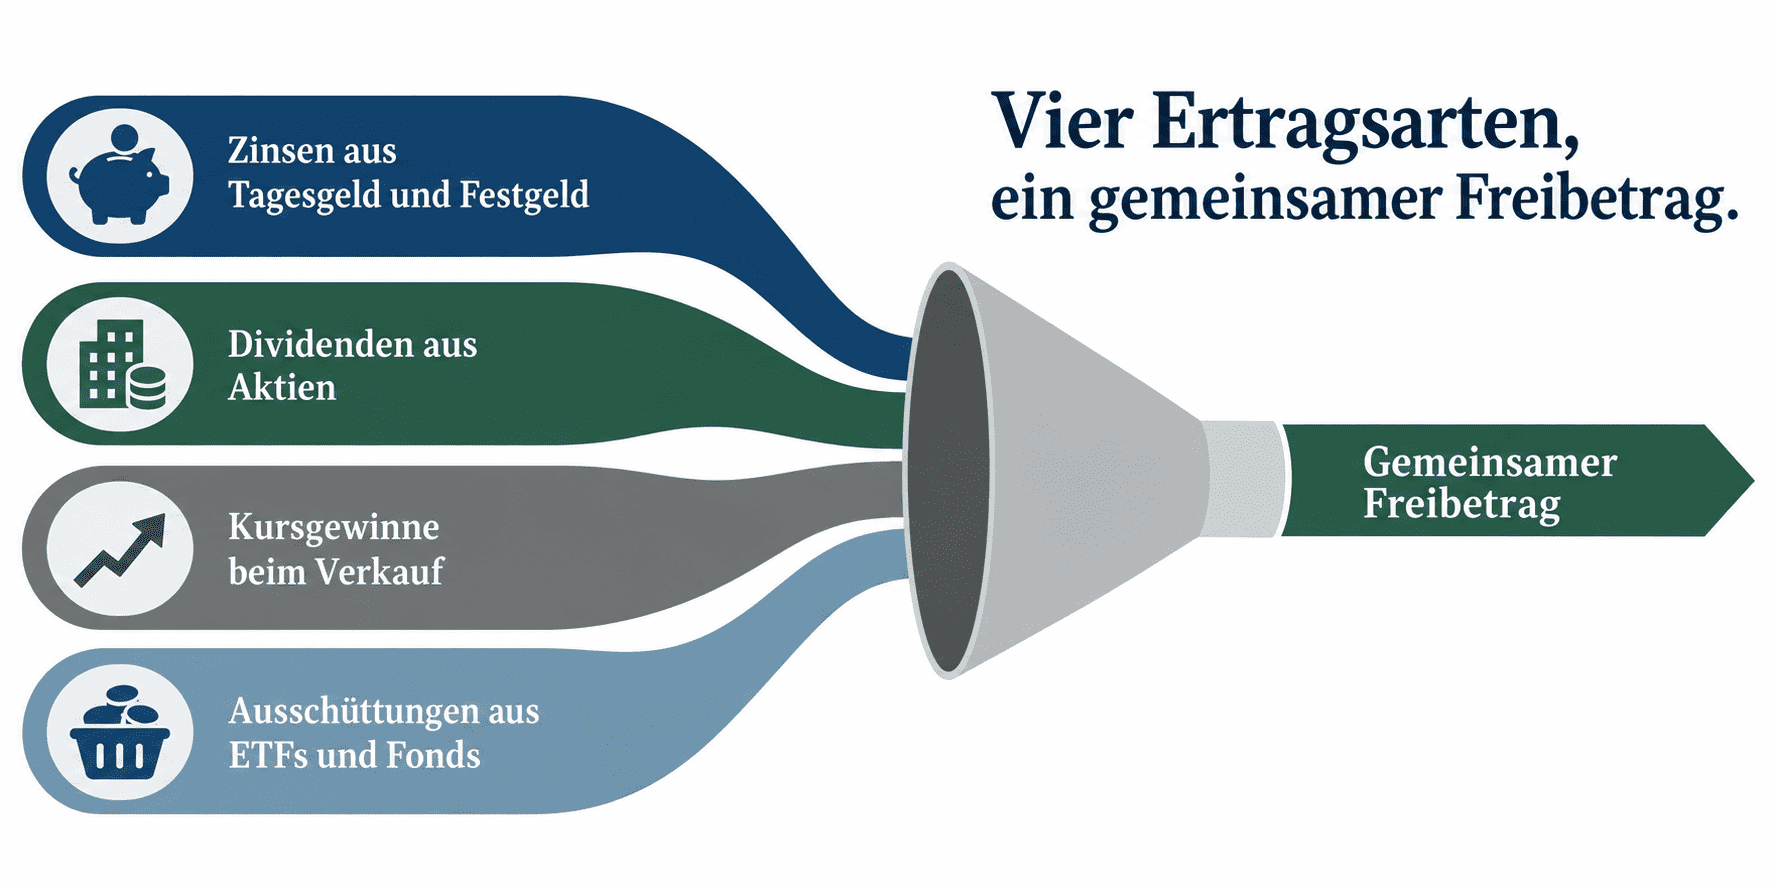
Der Sparerpauschbetrag fasst alle Kapitalerträge in einem gemeinsamen Freibetrag zusammen, unabhängig davon, woher sie stammen. Dazu zählen Zinsen aus Tagesgeld und Festgeld, Dividenden aus Aktien, Kursgewinne beim Verkauf von Wertpapieren und Ausschüttungen aus ETFs und Fonds. Die gesetzliche Grundlage ist § 20 Abs. 9 Einkommensteuergesetz (EStG), der nicht zwischen den Ertragsarten unterscheidet.
Der Sparerpauschbetrag wirkt erst auf der Ebene deiner gesamten Kapitalerträge im Jahr, nicht auf die Dividendenrendite einer einzelnen Aktie. Auch ausländische Dividenden zählen dazu: Die in der Schweiz einbehaltene Quellensteuer wird nach dem Doppelbesteuerungsabkommen bis zu 15 Prozent auf die deutsche Abgeltungsteuer angerechnet. Erst der Rest läuft in den gemeinsamen Topf.
Sparerpauschbetrag oder Sparerfreibetrag: Was ist der Unterschied?
Sparerfreibetrag und Sparerpauschbetrag bezeichnen im Alltag dasselbe. Bis 2008 gab es zwei getrennte Posten, den Sparerfreibetrag und einen Werbungskosten-Pauschbetrag für Kontoführungsgebühren. Seit der Abgeltungsteuer 2009 sind beide im Sparerpauschbetrag zusammengelegt. Echte Werbungskosten kannst du seitdem nicht mehr separat geltend machen. Umgangssprachlich hält sich der alte Name Sparerfreibetrag trotzdem, offiziell heißt es seit 2009 Sparerpauschbetrag.
Sparerpauschbetrag 2026: So hoch ist er aktuell
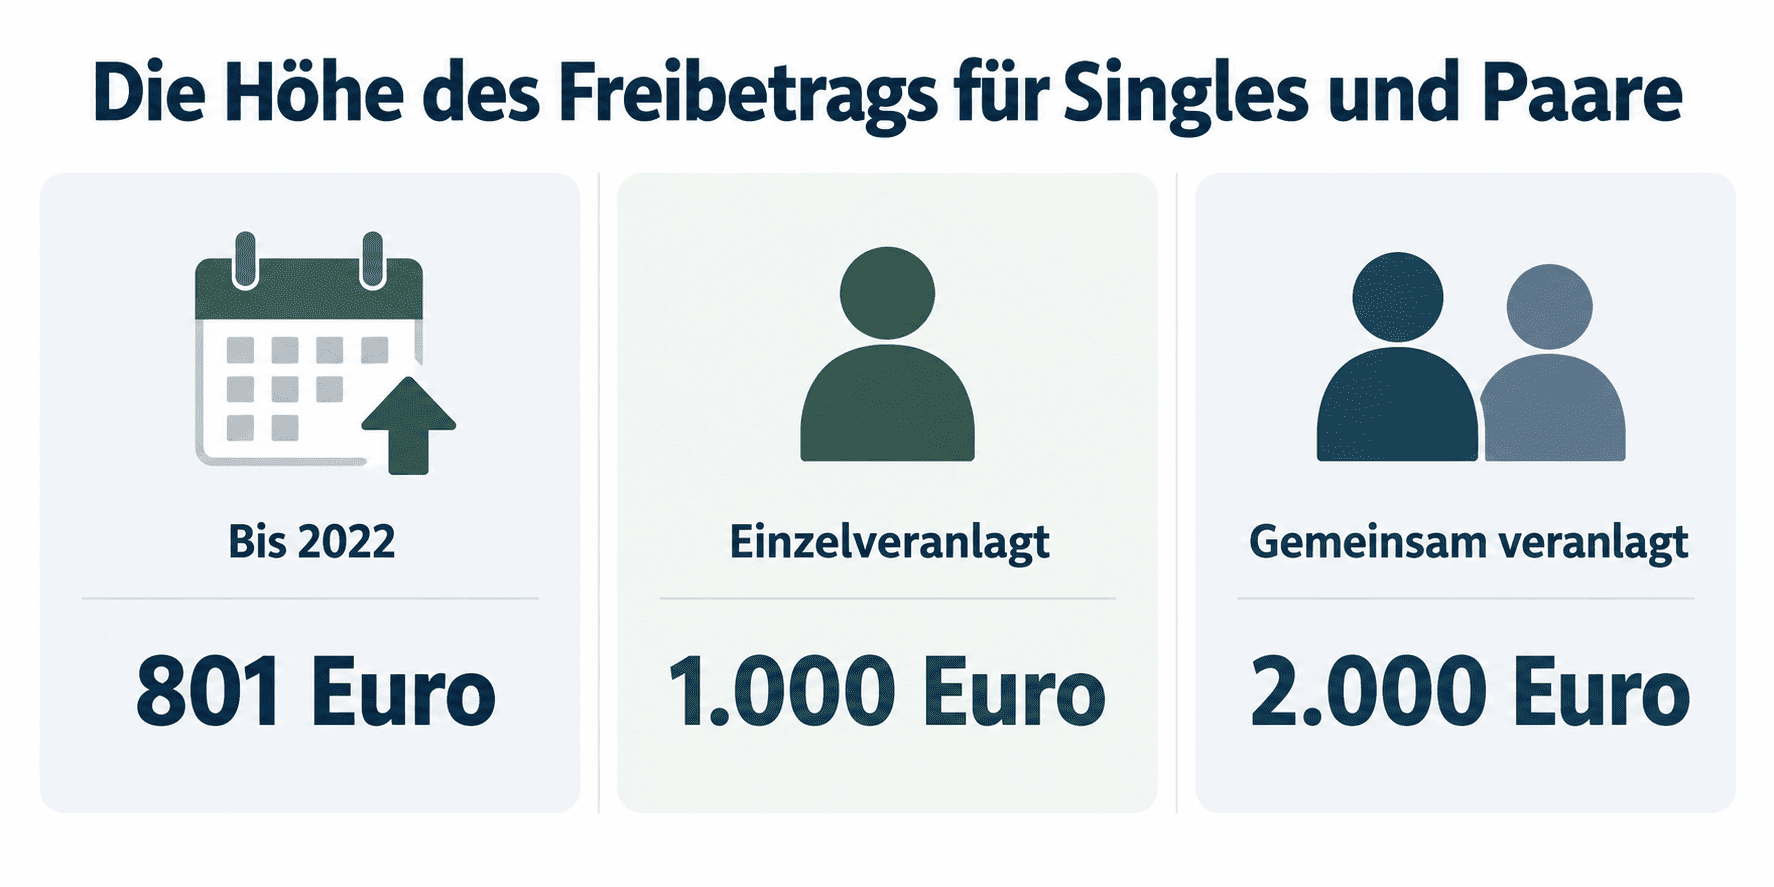
Seit dem 1. Januar 2023 gilt: 1.000 Euro Sparerpauschbetrag für Einzelveranlagte, 2.000 Euro für gemeinsam veranlagte Ehepaare. Vorher, von 2009 bis 2022, lag der Betrag bei 801 Euro beziehungsweise 1.602 Euro. Die Anhebung 2023 war die bislang einzige seit Einführung der Abgeltungsteuer und entspricht einem Plus von knapp 25 Prozent.1
Wie viel Kapital brauchst du, um den Sparerpauschbetrag auszuschöpfen?
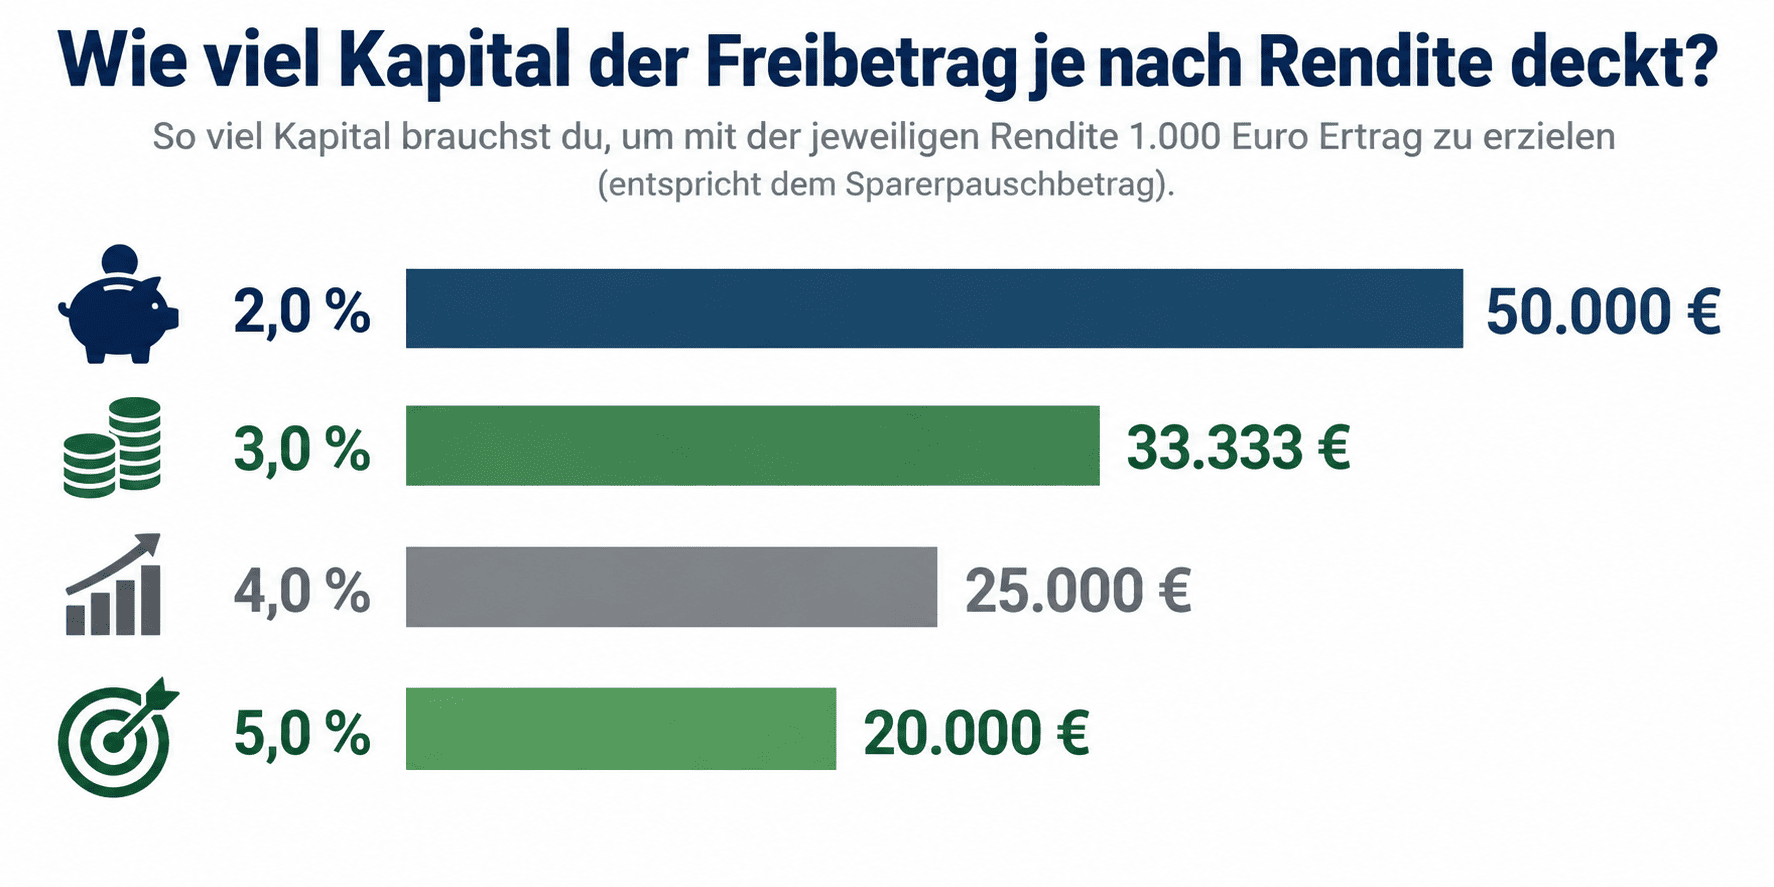
Der Sparerpauschbetrag lässt sich leicht in Kapital umrechnen: Du teilst den Freibetrag durch die erwartete Rendite und erhältst das Kapital, ab dem er komplett ausgeschöpft ist.
Dabei ist die Rendite deine erwartete jährliche Ausschüttungs- oder Zinsrendite in Prozent, nicht ein erhoffter Kursgewinn. Diese Rechnung ist ein Orientierungswert, keine Anlageberatung, sie ersetzt keine individuelle Finanzplanung.
| Rendite | Kapital für 1.000 Euro (Single) | Kapital für 2.000 Euro (Paar) |
|---|---|---|
| 2,0 % (Tagesgeld-Durchschnitt) | 50.000 Euro | 100.000 Euro |
| 3,0 % (Festgeld top / Dividendenrendite) | 33.333 Euro | 66.667 Euro |
| 4,0 % (Hochdividenden-ETF) | 25.000 Euro | 50.000 Euro |
| 5,0 % | 20.000 Euro | 40.000 Euro |
Formel: Kapital = Sparerpauschbetrag geteilt durch Rendite. Rechnerisches Beispiel, keine Anlageberatung. Stand: Oktober 2026.
Bei einer breit gestreuten Dividenden-ETF-Ausschüttung von 3 bis 4 Prozent reicht also ein Depot zwischen 25.000 und 33.000 Euro, um den Pauschbetrag für Singles voll auszuschöpfen. Wer stattdessen auf Aktien mit hoher Dividende mit 5 Prozent oder mehr setzt, kommt schon mit 20.000 Euro an die Grenze. Bei thesaurierenden ETFs zählt für die Umkehrrechnung nicht die Ausschüttung, sondern die jährliche Vorabpauschale.
Freistellungsauftrag stellen: So sicherst du dir deinen Sparerpauschbetrag
Freistellungsauftrag bei deiner Bank stellen
Den Freistellungsauftrag richtest du bei deiner Bank oder deinem Broker ein, ohne Umweg über das Finanzamt.
- Melde dich im Online-Banking oder in der Broker-App an und suche den Menüpunkt Freistellungsauftrag, meist unter Steuern oder Konto-Einstellungen.
- Trage den Betrag ein, den diese Bank freistellen soll, maximal 1.000 Euro als Single oder 2.000 Euro als Paar.
- Bestätige den Auftrag. Bei den meisten Banken ist er sofort aktiv, bei manchen erst zum nächsten Werktag.
- Prüfe auf der nächsten Abrechnung, ob tatsächlich keine oder weniger Kapitalertragsteuer einbehalten wurde.
Ohne aktiven Freistellungsauftrag führt die Bank ab dem ersten Euro 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag (zusammen 26,375 Prozent, weil der Zuschlag von 5,5 Prozent auf die Steuer und nicht auf den Ertrag berechnet wird) ab, selbst wenn dein Pauschbetrag noch nicht ausgeschöpft ist.
Freistellungsauftrag auf mehrere Banken aufteilen
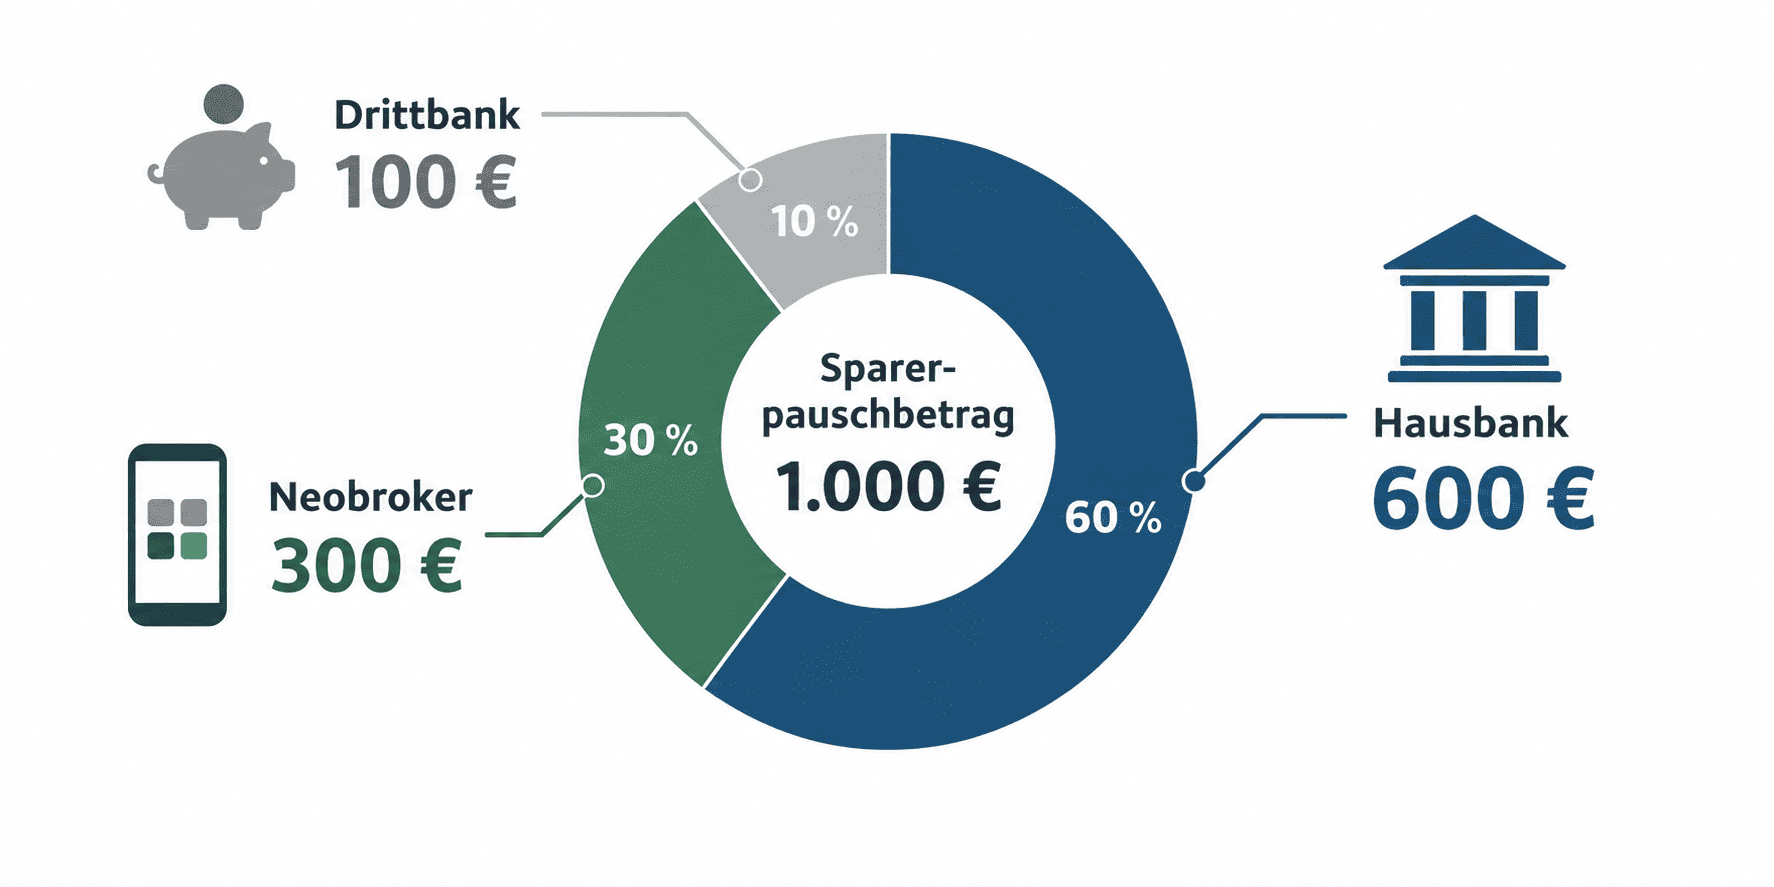
Hast du Konten oder Depots bei mehreren Instituten, kannst du deinen Sparerpauschbetrag beliebig aufteilen, denn er ist an dich als Person gebunden, nicht an eine einzelne Bank. Ein Beispiel: Du erwartest bei deiner Hausbank 600 Euro Zinsen und Dividenden, bei einem Neobroker 300 Euro aus Aktien und bei einer dritten Bank 100 Euro Tagesgeldzinsen.
| Bank | Erwarteter Ertrag | Freistellungsauftrag |
|---|---|---|
| Hausbank | 600 Euro | 600 Euro |
| Neobroker | 300 Euro | 300 Euro |
| Drittbank | 100 Euro | 100 Euro |
Beispielrechnung, Summe entspricht dem vollen Sparerpauschbetrag für Einzelveranlagte.
In Summe ergibt das genau die 1.000 Euro, sodass keine Steuer anfällt, solange die tatsächlichen Erträge diese Schätzung nicht überschreiten. Wichtig bei einem Bankwechsel: Der alte Freistellungsauftrag wird nicht automatisch übertragen. Du musst ihn bei der alten Bank löschen und bei der neuen Bank neu stellen.
Was bei Überschreitung des Sparerpauschbetrags passiert
Überschreiten deine gesamten Kapitalerträge den freigestellten Betrag, behält die Bank auf den übersteigenden Teil automatisch 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag ein. Bist du kirchensteuerpflichtig, kommt zusätzlich die Kirchensteuer hinzu, sofern deine Bank davon weiß. Nach § 45d EStG meldet jede Bank die freigestellten Beträge ans Bundeszentralamt für Steuern (BZSt), das sie über alle Banken zusammenführt. Wurde mehr freigestellt, als dir zusteht, wird die zu wenig gezahlte Steuer über die Steuererklärung nacherhoben.
Verlustverrechnungstopf, Sparerpauschbetrag und Günstigerprüfung: In welcher Reihenfolge rechnet die Bank?
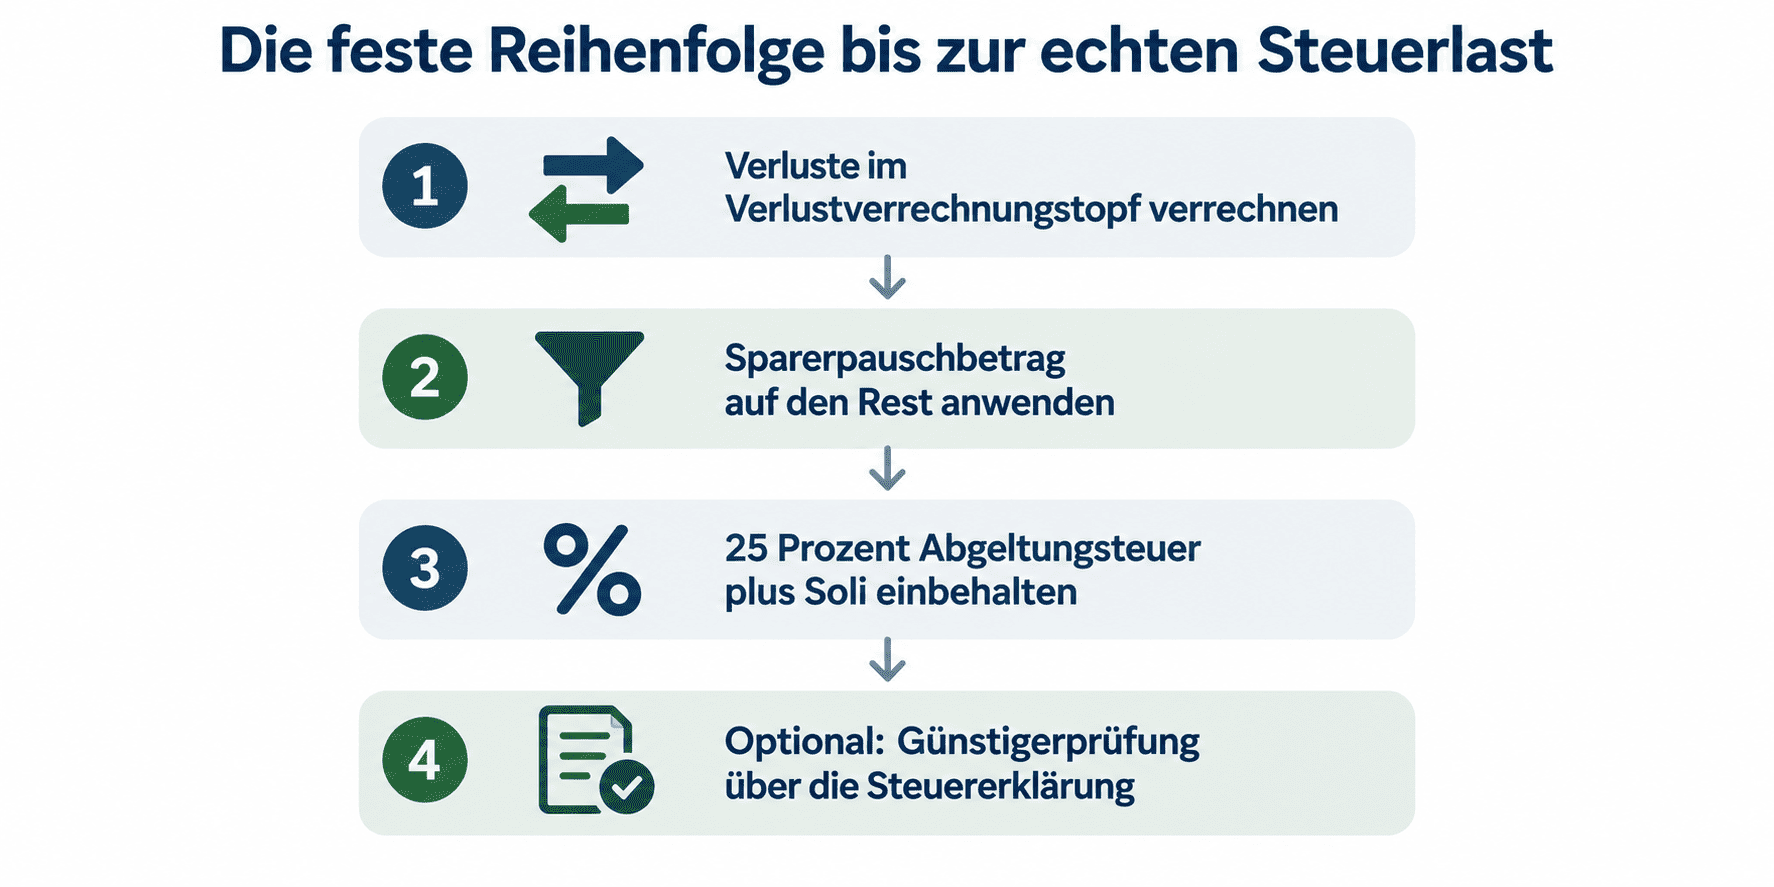
Bevor die Abgeltungsteuer überhaupt greift, durchläuft jeder Kapitalertrag bei deiner Bank eine feste Reihenfolge.
- Die Bank verrechnet Gewinne zuerst mit Verlusten im Verlustverrechnungstopf (dem bankinternen Verlustkonto): Offene Verluste aus Aktienverkäufen mindern zuerst den steuerpflichtigen Gewinn.
- Auf den verbleibenden Gewinn wird dein Sparerpauschbetrag angewendet, soweit er über den Freistellungsauftrag noch nicht verbraucht ist.
- Erst auf den danach verbleibenden Rest werden 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag einbehalten.
- Liegt dein persönlicher Steuersatz unter 25 Prozent, holst du zu viel gezahlte Steuer über die Günstigerprüfung (den Vergleich mit deinem Steuersatz) in deiner Steuererklärung zurück.
Diese Reihenfolge ergibt sich aus § 20 Abs. 6 und Abs. 9 EStG. Für die meisten Anleger heißt das: Verluste und Pauschbetrag wirken zuerst. Erst danach trifft die Steuer den echten Überschuss.
Sparerpauschbetrag bei Ehepaaren, Kindern und geringem Einkommen
Ehepaare und eingetragene Lebenspartner, die zusammen veranlagt werden, erhalten den doppelten Sparerpauschbetrag von 2.000 Euro automatisch, ohne gesonderten Antrag. Du musst den Betrag nur beim gemeinsamen Freistellungsauftrag richtig eintragen. Auch Kinder mit eigenem Depot haben einen eigenen Sparerpauschbetrag von 1.000 Euro, unabhängig vom Freibetrag der Eltern.
Für dauerhaft niedriges Einkommen, etwa bei Studierenden, Kindern oder Rentnern unterhalb des Grundfreibetrags, gibt es die Nichtveranlagungsbescheinigung (NV-Bescheinigung): Mit ihr bleiben Kapitalerträge auch oberhalb des Sparerpauschbetrags komplett steuerfrei, solange das Gesamteinkommen den Grundfreibetrag nicht übersteigt. Beantragt wird sie beim zuständigen Finanzamt und gilt in der Regel für drei Jahre.
Sparerpauschbetrag und ETF-Steuern: Wo verläuft die Grenze?
Der Sparerpauschbetrag gilt auch für ETF-Ausschüttungen, regelt aber nicht die ETF-spezifische Mechanik davor: Bei thesaurierenden Fonds fällt zusätzlich die Vorabpauschale an; ein Teil jedes Ertrags ist zudem durch die Teilfreistellung steuerfrei. Beide Bausteine erklärt der Artikel zu ETF-Steuern im Detail.
Willst du die Grundlagen dahinter noch besser verstehen?
Der Sparerpauschbetrag ist nur ein Baustein. Wie du ein Depot systematisch aufbaust, zeige ich dir in meinem Buch „Aktien für Einsteiger" von Anfang an.
Häufige Fragen zum Sparerpauschbetrag
Wie hoch ist der Sparerpauschbetrag 2026?
Der Sparerpauschbetrag liegt 2026 bei 1.000 Euro für Einzelveranlagte und 2.000 Euro für gemeinsam veranlagte Ehepaare. Diese Werte gelten unverändert seit der Reform zum 1. Januar 2023 und sind gesetzlich in § 20 Abs. 9 EStG festgelegt. Über einen Freistellungsauftrag bei deiner Bank wendest du sie automatisch an.
Wie hoch war der Sparerpauschbetrag vor 2023?
Vor der Reform lag der Betrag, damals noch Sparerfreibetrag genannt, bei 801 Euro für Einzelveranlagte und 1.602 Euro für Ehepaare. Diese Werte galten von 2009 bis Ende 2022. Zum 1. Januar 2023 wurden sie auf 1.000 beziehungsweise 2.000 Euro angehoben, die bislang einzige Erhöhung seit Einführung der Abgeltungsteuer.
Musst du den Sparerpauschbetrag beim Finanzamt beantragen?
Nein, ein Antrag beim Finanzamt ist nicht nötig. Du aktivierst den Sparerpauschbetrag über einen Freistellungsauftrag direkt bei deiner Bank oder deinem Broker, meist in wenigen Minuten im Online-Banking. Ohne diesen Auftrag behält die Bank ab dem ersten Euro Kapitalertragsteuer ein, selbst wenn dein Pauschbetrag noch nicht ausgeschöpft ist.
Gilt der Sparerpauschbetrag auch für Kinder?
Ja, jedes Kind mit einem eigenen Depot oder Konto hat einen vollen eigenen Sparerpauschbetrag von 1.000 Euro. Er ist unabhängig vom Freibetrag der Eltern und wird über einen eigenen Freistellungsauftrag auf den Namen des Kindes gestellt. Bei dauerhaft niedrigem Familieneinkommen kann zusätzlich eine Nichtveranlagungsbescheinigung sinnvoll sein.
Gilt der Sparerpauschbetrag auch für ETF-Ausschüttungen?
Ja, der Sparerpauschbetrag gilt für ETF-Ausschüttungen genauso wie für Zinsen, Dividenden und Kursgewinne. Er wird auf alle Kapitalerträge im Jahr gemeinsam angewendet, unabhängig von der Ertragsquelle. Bei thesaurierenden ETFs greift zusätzlich die Vorabpauschale, die jährlich einen fiktiven Mindestertrag versteuert, auch ohne tatsächliche Auszahlung an dich.
Mein Fazit zum Sparerpauschbetrag
Der Sparerpauschbetrag wirkt unspektakulär, ist aber eine der wenigen Steuer-Stellschrauben, die ohne Aufwand funktionieren. In der Praxis bleibt er trotzdem oft nur beim Hauptdepot aktiv und wird bei Nebendepots oder einem zweiten Broker vergessen, was schnell mehrere hundert Euro Steuer im Jahr kostet. Wer einmal alle seine Konten durchgeht, holt sich diesen Betrag zurück.
Vom Sparerpauschbetrag zur eigenen Anlagestrategie
Den Sparerpauschbetrag richtig zu nutzen ist ein kleiner, aber wiederkehrender Hebel. Er ersetzt keine vollständige Anlagestrategie. Wenn du systematisch lernen willst, wie du dein Depot aufbaust, Aktien auswählst und solche Steuer-Stellschrauben mitdenkst, ist meine Börsen-Ausbildung der nächste Schritt.
Mehr über die Börsen-Ausbildung erfahren
Weiterführende Informationen zum Thema Sparerpauschbetrag
- Günstigerprüfung bei Kapitalerträgen: wann sich der persönliche Steuersatz lohnt
- Verlustverrechnungstopf: wie Gewinne und Verluste zusammenfinden
- ETF-Steuern: Vorabpauschale und Teilfreistellung im Detail
- Kirchensteuer auf Kapitalerträge: wann sie anfällt und wie du sie steuerst
- Dividendenaktien als Depot-Baustein: Strategien und Auswahlkriterien
- Dividenden-ETFs: Produktauswahl und Ausschüttungslogik
- Quellensteuer Schweiz: Rückforderung bei ausländischen Einzelaktien
Quellen und Datenstand
Datenstand: Oktober 2026
Nächste Aktualisierung: März 2027
Letzte Prüfung: Oktober 2026
Quellen:
- § 20 Einkommensteuergesetz (Sparer-Pauschbetrag), geprüft im Oktober 2026
- § 45d Einkommensteuergesetz (Mitteilungen an das Bundeszentralamt für Steuern), geprüft im Oktober 2026
- Bundeszentralamt für Steuern, Freistellungsauftrag und Kontrollverfahren
- Finanzamt NRW, Sparerpauschbetrag und Freistellungsauftrag
- Finanzamt NRW, Verluste aus Kapitalvermögen
Disclaimer
Dieser Beitrag dient ausschließlich der allgemeinen Information und Bildung und stellt weder eine individuelle Anlageberatung noch eine Steuerberatung dar. Er ersetzt keine konkrete Kauf- oder Verkaufsempfehlung und keine Beratung im Einzelfall. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Bei komplexen steuerlichen Fragen zieh einen Steuerberater oder einen Lohnsteuerhilfeverein hinzu. Triff deine Entscheidungen auf Basis eigener Recherche. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.