Wer seine Rendite berechnen kann, entscheidet fundierter als aus dem Bauchgefühl heraus. Die Formeln stehen unten. Die Einordnung in eine Strategie liefert mein Buch „Aktien für Einsteiger", und Vertiefung dazu gibt mein Newsletter.
Für dieselbe Anlage – 10.000 Euro, die in zehn Jahren auf 20.000 Euro wachsen – kursieren drei verschiedene Werte für die jährliche Rendite: 10,00 Prozent, 7,18 Prozent und 6,93 Prozent1. Zwei davon sind richtig, einer nicht.
Rendite berechnen: die Grundformel für deine Gesamtrendite
Anfangswert ist dein eingesetztes Kapital, Endwert der aktuelle Wert. Ausschüttungen zählst du dazu, wenn du sie nicht ohnehin reinvestierst. Ein Depot, das von 10.000 auf 20.000 EUR wächst, erzielt 100,00 % Gesamtrendite.
Wie berechnest du die Rendite bei Aktien und ETFs?
Bei Aktien zählen Kursrendite und Dividendenrendite zusammen. Beispiel: Kauf für 5.000 Euro, Verkauf für 5.400 Euro, dazwischen 150 Euro Dividende. Das ergibt (5.400 + 150 – 5.000) geteilt durch 5.000, also 11,00 Prozent. Bei ETFs gilt dieselbe Rechnung, nur gebündelt über viele Titel – ob Einzelaktien oder ETFs besser passen, ist eine andere Frage.
Wie berechnest du die jährliche Rendite (CAGR)?
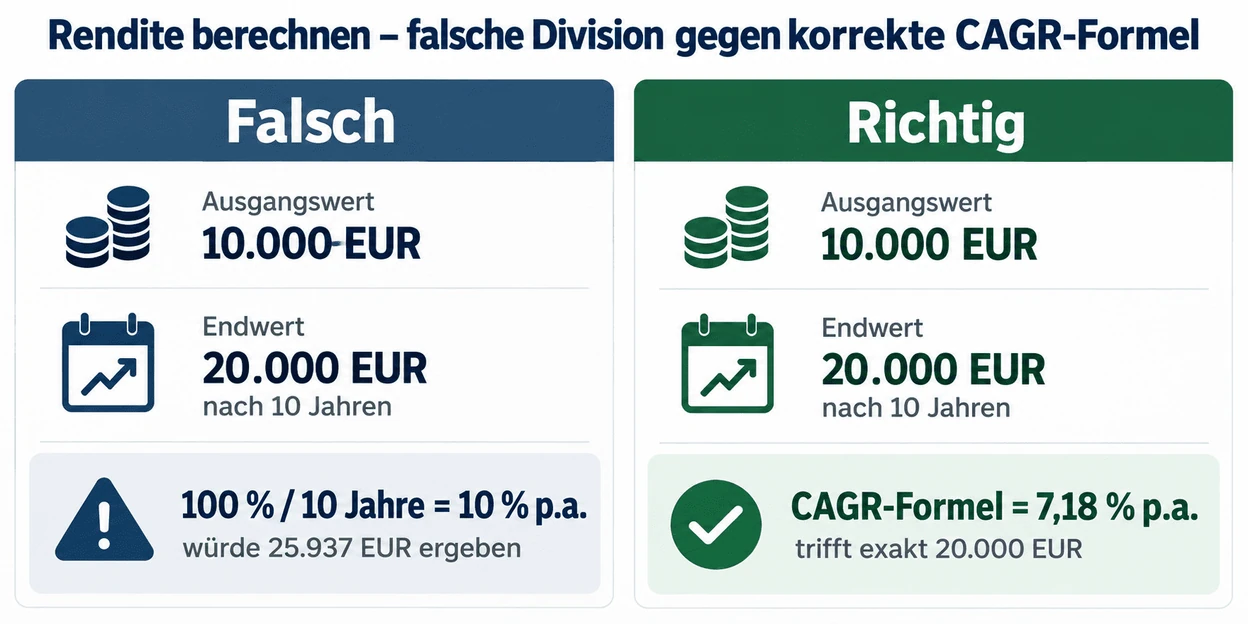
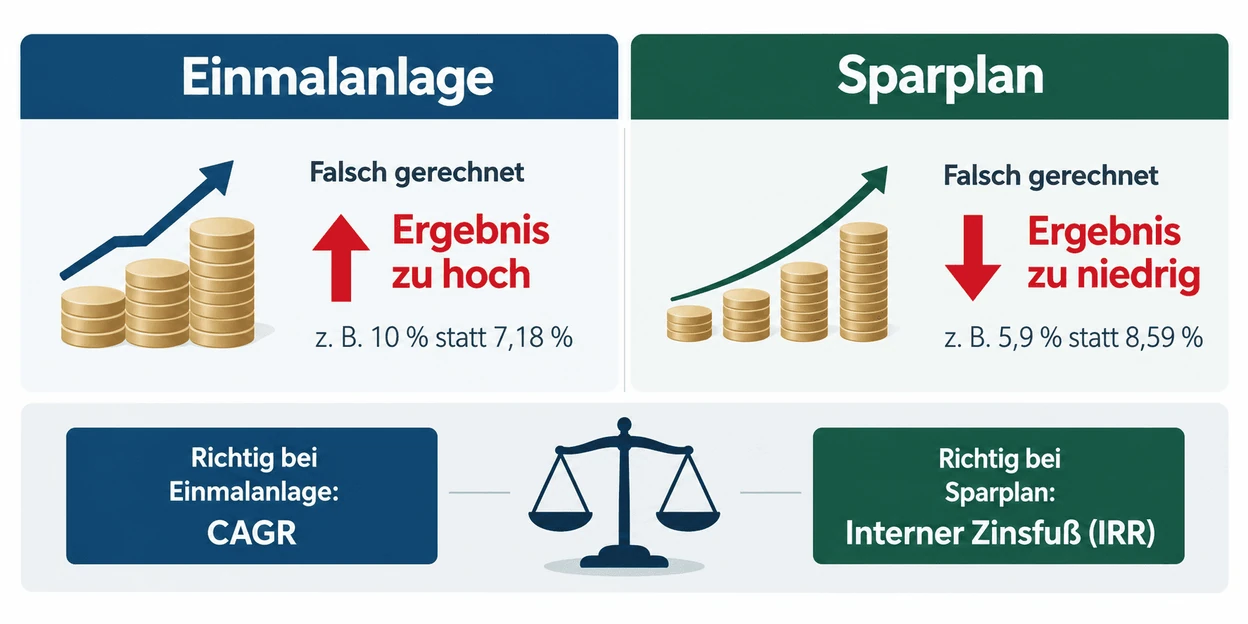
Die 100,00 % Gesamtrendite verteilt sich über 10 Jahre. Wer daraus 100 % geteilt durch 10 macht, kommt auf 10,00 % pro Jahr. Die Division ignoriert den Zinseszins und überschätzt die jährliche Rendite – ein Fehler, den auch andere Finanzportale längst benennen.
Richtig ist die CAGR-Formel (Compound Annual Growth Rate, deutsch: annualisierte Wachstumsrate): die n-te Wurzel aus dem Wachstumsfaktor, nicht die einfache Division.
n steht für die Anzahl der Jahre: (20.000 EUR / 10.000 EUR)^(1/10) – 1 = 7,18 % p.a. Die Gegenprobe bestätigt das: 10 % p.a. ergäben 25.937,42 EUR statt 20.000 EUR – nur die CAGR-Formel trifft den echten Endwert, weil sie den Zinseszinseffekt berücksichtigt.
Renditerechner: Rendite berechnen für deine Einmalanlage
Der Rechner unten übernimmt die CAGR-Rechnung: Anfangswert, Endwert, Anlagezeitraum und optional Ausschüttungen eingeben – Gesamtrendite und CAGR erscheinen sofort. Für eine Dividenden-Hochrechnung passt der Dividendenrechner besser.
Der Rechner berücksichtigt ausschließlich die Einmalanlage. Eine Näherung für Sparpläne würde genau den Fehler erzeugen, den der übernächste Abschnitt beschreibt – deshalb rechnet er ihn bewusst nicht.
Die CAGR-Falle beim Rendite-Berechnen: zwei Formeln, zwei Ergebnisse
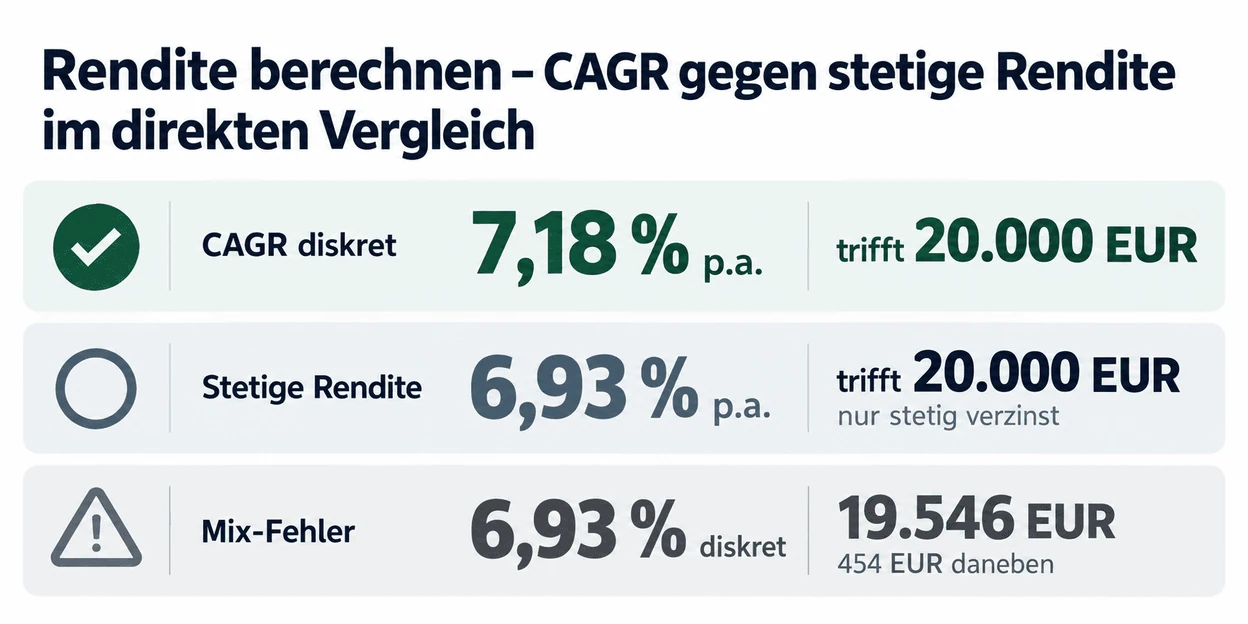
Unter „Rendite pro Jahr" kursieren zwei korrekte, aber unterschiedliche Formeln. Neben der CAGR (diskrete Verzinsung) gibt es die stetige oder logarithmische Rendite:
Für 10.000 EUR auf 20.000 EUR ergibt das 6,93 % p.a., nicht 7,18 % – eine andere Verzinsungs-Konvention, keine Rundung. Die Gegenprobe löst auf, was passiert:
| Wert | Wie verzinst | Endwert | Trifft? |
|---|---|---|---|
| 10,00 % | diskret | 25.937,42 EUR | nein |
| 7,18 % | diskret | 20.000,00 EUR | ja |
| 6,93 % | diskret | 19.545,89 EUR | nein |
| 6,93 % | stetig | 20.000,00 EUR | ja |
Eigene Berechnung, nachvollziehbar anhand der CAGR- und der stetigen Renditeformel oben.
Zwei der drei Zahlen sind richtig – aber jede nur mit ihrer eigenen Verzinsungsart. Wer 6,93 % nimmt und diskret weiterrechnet, landet 454 EUR daneben. Für Privatanleger bleibt die CAGR die richtige Wahl, weil Depotauszüge und Produktvergleiche diskret rechnen.
Rendite beim Sparplan berechnen: wo die CAGR-Formel versagt
Beim Sparplan mit laufenden Einzahlungen versagt die CAGR-Formel in die andere Richtung: Sie unterschätzt die Rendite.
Beispiel: 100 EUR im Monat über 10 Jahre ergeben 12.000 EUR eingezahltes Kapital, Endwert 16.000 EUR. Die naive Gesamtrendite liegt bei 33,33 %. Die CAGR-Formel direkt auf die Einzahlsumme angewendet ergibt 2,92 % p.a. Richtig ist der interne Zinsfuß über alle 120 Monatsraten: 5,61 % p.a. – 2,69 Prozentpunkte mehr.
Grund: Die naive Rechnung tut so, als wären alle 12.000 EUR am ersten Tag investiert gewesen. Tatsächlich war der durchschnittliche Euro nur etwa die halbe Laufzeit im Markt.
Für den Sparplan gibt es keine geschlossene Formel – der interne Zinsfuß wird iterativ bestimmt, in einer Tabellenkalkulation über die Funktion IKV beziehungsweise XINTZINSFUSS. Deshalb rechnet der Renditerechner oben bewusst nur die Einmalanlage.
Brutto- oder Nettorendite: was beim Rendite-Berechnen zählt
Jede Rendite ist eine Bruttorendite vor Steuern und Kosten: Für Kapitalerträge fällt die Abgeltungsteuer zuzüglich Solidaritätszuschlag an, bei manchen ETFs zusätzlich eine Teilfreistellung – die Nettorendite liegt darunter. Bei niedrigerem Steuersatz senkst du die Last über die Günstigerprüfung bei Kapitalerträgen.
Rendite berechnen ist nur der erste Schritt
Die Formel zeigt dir, wie viel deine Anlage gebracht hat – nicht, wie du systematisch die nächste auswählst. In meinem Buch „Aktien für Einsteiger" gehe ich Schritt für Schritt durch den Aufbau eines Depots, das diese Rendite auch langfristig trägt.
Häufig gestellte Fragen zum Rendite berechnen
Wie berechnet man die Rendite in Prozent?
Die Rendite in Prozent ergibt sich aus (Endwert minus Anfangswert) geteilt durch Anfangswert, multipliziert mit 100. Hast du zusätzlich Ausschüttungen wie Dividenden erhalten, zählst du sie zum Endwert dazu. Für mehrjährige Anlagen brauchst du zusätzlich die CAGR-Formel, weil diese Grundformel nur einen einzelnen Zeitraum korrekt abbildet.
Wie berechne ich die Rendite einer Aktie mit Dividenden?
Addiere zur Kursrendite die erhaltene Dividendenrendite – zusammen ergeben beide die Gesamtrendite der Aktie. In der Grundformel setzt du die Dividenden einfach als Ausschüttungen ein und rechnest wie gewohnt (Endwert minus Anfangswert plus Ausschüttungen) geteilt durch Anfangswert. Über mehrere Jahre wendest du zusätzlich die CAGR-Formel an, um die jährliche Rate zu erhalten.
Warum sind 100 % Gesamtrendite in 10 Jahren nicht 10 % Rendite pro Jahr?
Die einfache Division durch die Jahre ignoriert den Zinseszinseffekt. Richtig ist die CAGR-Formel mit der n-ten Wurzel: Aus 10.000 EUR auf 20.000 EUR in 10 Jahren werden so 7,18 % p.a., nicht 10 %. Die Gegenprobe bestätigt das: 10 % p.a. würden in 10 Jahren auf 25.937,42 EUR wachsen, nicht auf 20.000 EUR.
Was ist der Unterschied zwischen CAGR und der stetigen Rendite?
CAGR und stetige Rendite sind zwei unterschiedliche, beide korrekte Verzinsungs-Konventionen. Im Beispiel 10.000 EUR auf 20.000 EUR in 10 Jahren ergibt die CAGR 7,18 % p.a., die stetige Rendite 6,93 % p.a. – beide treffen den Endwert exakt, aber jede nur mit ihrer eigenen Verzinsungsart. Für Privatanleger ist die CAGR die praktische Wahl.
Warum unterschätzt die CAGR-Formel die Rendite eines Sparplans?
Die CAGR-Formel setzt eine einmalige Anlage am Anfang voraus. Ein Sparplan erfüllt das nicht: Bei 100 EUR monatlich über 10 Jahre ergibt sie auf die Einzahlsumme nur 2,92 % p.a. – richtig ist der interne Zinsfuß mit 5,61 % p.a. Der Grund: Sie behandelt jede Rate, als wäre sie am ersten Tag investiert gewesen.
Muss ich von meiner Rendite Steuern abziehen?
Ja, jede in diesem Artikel gezeigte Rendite ist eine Bruttorendite vor Steuern. Für Kapitalerträge privater Anleger in Deutschland fällt die Abgeltungsteuer zuzüglich Solidaritätszuschlag an, und bei ETFs kommt teilweise eine Teilfreistellung hinzu. Liegt dein persönlicher Steuersatz darunter, kannst du über die Günstigerprüfung die niedrigere Nettobelastung beantragen.
Mein Fazit zum Rendite berechnen
Als Investor mit über 20 Jahren an den Märkten habe ich über 23.000 Menschen im Bereich Börse und Investments unterstützt. In der Praxis werden Gesamtrendite und jährliche Rendite ständig verwechselt: Wer seine Rendite berechnen will, trennt die CAGR-Formel für die Einmalanlage sauber vom internen Zinsfuß für den Sparplan. Das magische Dreieck der Geldanlage zeigt zusätzlich den Zusammenhang mit Sicherheit und Liquidität. In meiner Börsen-Ausbildung zeige ich dir, wie du Aktien systematisch auswählst und ins Depot aufnimmst.
Mehr zur Börsen-Ausbildung erfahren
Quellen
- Bundesministerium der Finanzen – Abgeltungsteuer: https://www.bundesfinanzministerium.de/ (Stand: 2026)
- Wikipedia – Rendite: https://de.wikipedia.org/wiki/Rendite
- Wikipedia – Logarithmierte Rendite: https://de.wikipedia.org/wiki/Logarithmierte_Rendite
- Eigene Berechnung (Sebastian Legrand): Alle CAGR-, Gegenprobe- und Sparplan-Zahlen in diesem Artikel sind eigenständig nachgerechnet und anhand der angegebenen Formeln nachvollziehbar.
Disclaimer
Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlageberatung oder Kauf- und Verkaufsempfehlung dar. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen.
Der Autor
Sebastian Legrand
Mit 17 Jahren hat Sebastian den ersten Teil seines Lohns an der Börse investiert. Seit 22 Jahren handelt er Aktien und Optionen mit eigenem Geld. 2016 begann er, sein Wissen weiterzugeben. Über 23.000 Menschen hat er seitdem unterstützt, über 1.000 davon in seinen intensiven Börsen-Ausbildungen.