Zinseszinsrechner: Zinseszins mit Sparrate und Inflation berechnen
Trage Startkapital, Sparrate, Laufzeit und Zinssatz ein. Du siehst den Endwert und seine Kaufkraft in Geld von heute. Vorbelegt ist eine Beispielrechnung mit 5 % Zinsen pro Jahr. Das Ergebnis ist eine Modellrechnung und keine Prognose.
So rechnet dieser Zinseszinsrechner
- Zinssatz: effektiv oder nominal, umgerechnet auf Monate.
- Sparrate: am Monatsanfang oder am Monatsende.
- Inflation: jährlicher Abschlag auf den Endwert.
- Steuer: bleibt zur Vereinfachung draußen. Welche Wirkung sie hat, zeigt der Abschnitt dazu weiter unten.
- Beträge: auf 10 Euro gerundet. Über Jahrzehnte wäre eine Angabe auf den Cent nur Scheingenauigkeit.
Das Inflationsfeld ist mit 2,0 % vorbelegt. Das entspricht dem Ziel der Europäischen Zentralbank (EZB) für die mittlere Frist1. Im Jahresdurchschnitt 2025 lag die Inflationsrate in Deutschland bei 2,2 %, wie schon 20242.
Rechenbeispiele und Marktpraxis bekommst du regelmäßig per Mail in meinem Newsletter.
Wie lautet die Zinseszinsformel hinter dem Zinseszinsrechner?
Ohne Sparrate rechnet der Zinseszinsrechner mit der bekannten Zinseszinsformel3:
- K0: Startkapital
- i: Zinssatz als Dezimalzahl (5 % sind 0,05)
- n: Jahre
- Kn: Endwert
- 1 + i: Zinsfaktor (bei 5 % also 1,05)
Beispielrechnung mit angenommenen 4 % Zinsen: 10.000 Euro mal 1,04 hoch 10 ergibt nach 10 Jahren 14.800 Euro. Den Zinssatz aus Anfangs- und Endwert zeigt der Artikel zum Thema Rendite berechnen.
Beispielrechnung mit angenommenen Zinssätzen: Endwert von 10.000 Euro bei jährlicher Verzinsung, ohne Steuer und Gebühren.
| Zinssatz | 10 Jahre | 20 Jahre | 30 Jahre |
|---|---|---|---|
| 3 % | 13.440 Euro | 18.060 Euro | 24.270 Euro |
| 5 % | 16.290 Euro | 26.530 Euro | 43.220 Euro |
| 7 % | 19.670 Euro | 38.700 Euro | 76.120 Euro |
| 10 % | 25.940 Euro | 67.270 Euro | 174.490 Euro |
Zinseszinsrechner mit Sparrate: Wie lautet die Formel für den Sparplan?
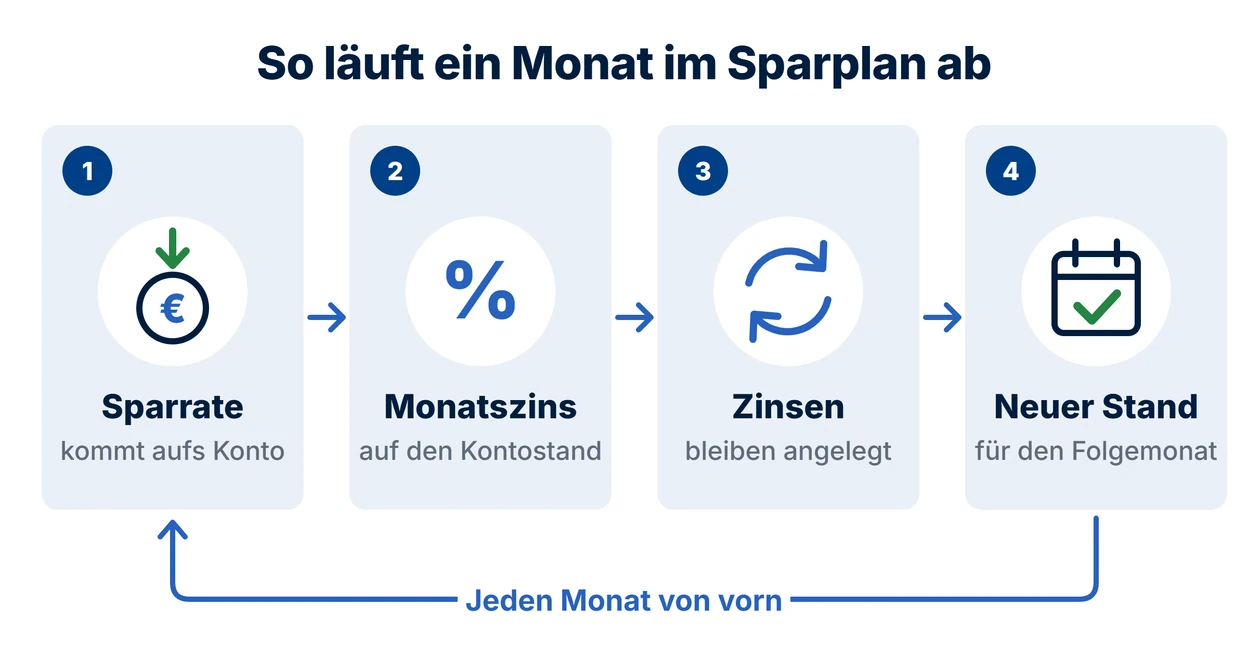
Bei einer monatlichen Sparrate rechnet der Zinseszinsrechner in Monaten. Er braucht dafür einen Monatszins. Der Effektivzins ist der Zinssatz, der nach einem Jahr tatsächlich wirkt. Der Nominalzins wird durch 12 geteilt.
Die Sparrate R kommt am Monatsende (nachschüssig) oder am Monatsanfang (vorschüssig). Für das Monatsende gilt:
Dabei ist m die Zahl der Monate (12 mal n). Bei Einzahlung am Monatsanfang multiplizierst du den zweiten Summanden mit 1 plus Monatszins.
Beispielrechnung mit angenommenen 5 % Zinsen, 10.000 Euro Startkapital, 200 Euro Sparrate und 30 Jahren: Du zahlst 82.000 Euro ein. Bei effektivem Zinssatz und Einzahlung am Monatsende entstehen 206.290 Euro, davon 124.290 Euro Zinsen. Nominal sind es 211.130 Euro.
Zinseszinsrechner und einfache Zinsen: Was ist der Unterschied?
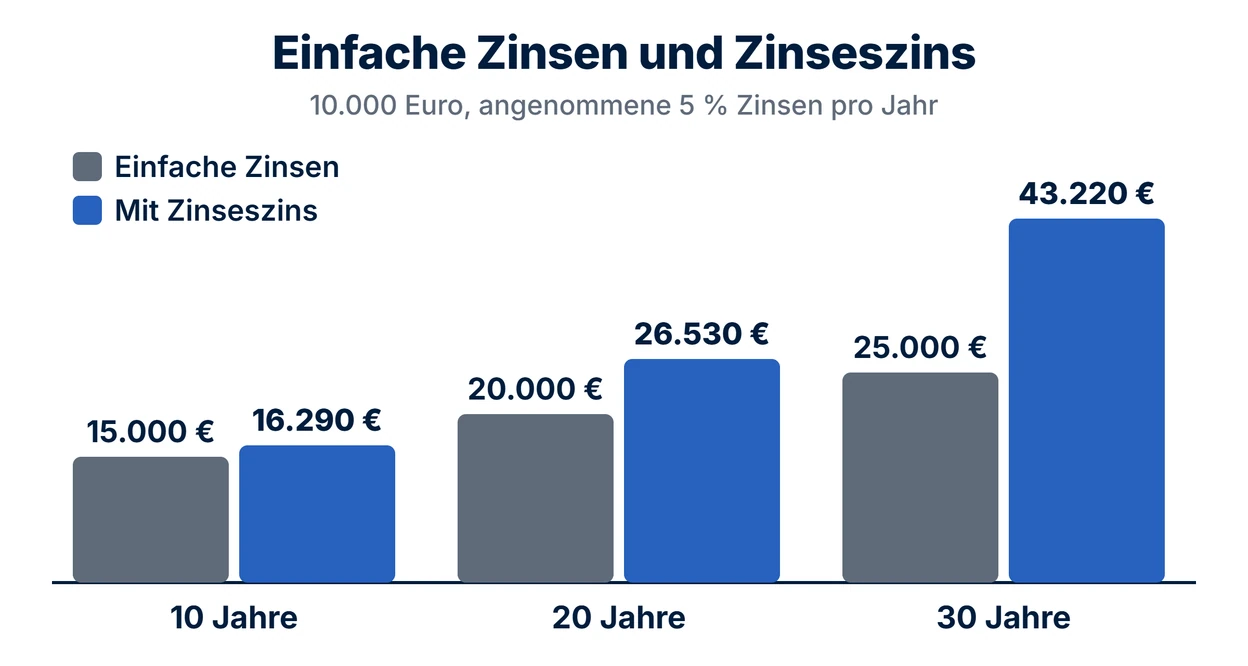
Die Zinsrechnung unterscheidet einfache Zinsen und Zinseszins. Bei einfachen Zinsen entnimmst du die Zinsen jedes Jahr. Das Kapital bleibt gleich. Beim Zinseszins bleiben die Zinsen angelegt und tragen selbst Zinsen. Diese Wirkung heißt Zinseszinseffekt.
Beispielrechnung mit angenommenen 5 % Zinsen auf 10.000 Euro:
| Laufzeit | Einfache Zinsen | Mit Zinseszins | Unterschied |
|---|---|---|---|
| 10 Jahre | 15.000 Euro | 16.290 Euro | 1.290 Euro |
| 20 Jahre | 20.000 Euro | 26.530 Euro | 6.530 Euro |
| 30 Jahre | 25.000 Euro | 43.220 Euro | 18.220 Euro |
Welche Anlagen liefern den Ertrag hinter der Rechnung?
Der Zinssatz im Rechner ist nur eine Annahme. Den Ertrag liefern am Ende echte Anlagen. Wie Aktien funktionieren, erkläre ich dir von Grund auf in meinem Buch "Aktien für Einsteiger".
Die 72er-Regel: Wann verdoppelt sich dein Geld mit Zinseszins?
Als Faustregel teilst du 72 durch den Zinssatz in Prozent. Das Ergebnis ist die Verdopplungszeit in Jahren. Genau rechnest du mit dem natürlichen Logarithmus (ln):
Beispielrechnung für eine Einmalanlage mit angenommenen Zinssätzen:
| Zinssatz | Exakte Rechnung | 72er-Regel |
|---|---|---|
| 3 % | 23,45 Jahre | 24,00 Jahre |
| 5 % | 14,21 Jahre | 14,40 Jahre |
| 7 % | 10,24 Jahre | 10,29 Jahre |
| 10 % | 7,27 Jahre | 7,20 Jahre |
Zinseszinsrechner ohne Steuer: Was bleibt am Ende übrig?
Der Zinseszinsrechner lässt die Steuer zur Vereinfachung weg. Ihre Wirkung auf das Ergebnis zeigt dieser Abschnitt. Auf Kapitalerträge fallen 25 % Abgeltungsteuer4 an. Auf diese Steuer kommen 5,5 % Solidaritätszuschlag5. Zusammen sind das 26,375 %. Steuerfrei bleibt der Sparerpauschbetrag von 1.000 Euro, bei zusammen veranlagten Ehegatten von 2.000 Euro4.
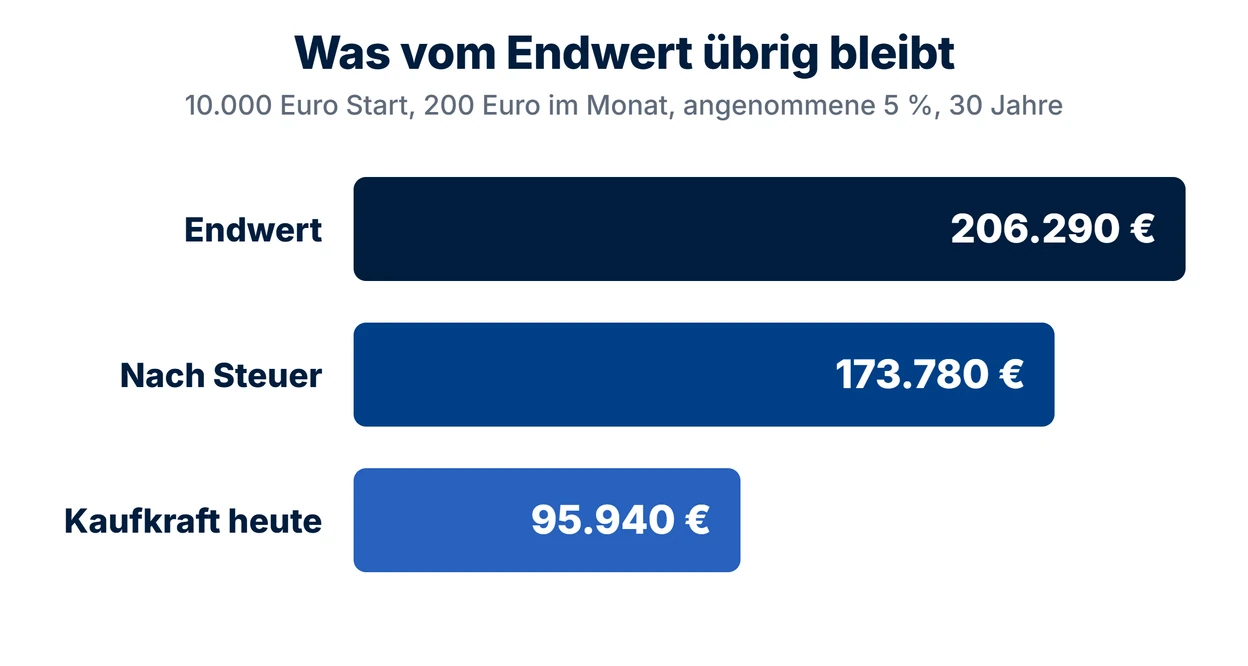
Beispielrechnung mit angenommenen 5 % Zinsen, 10.000 Euro Startkapital, 200 Euro Sparrate und 30 Jahren: Der Endwert beträgt 206.290 Euro. Fällt die Steuer am Ende der Laufzeit an, sind von 124.290 Euro Gewinn nach dem Pauschbetrag 123.290 Euro steuerpflichtig. Es bleiben 173.780 Euro. Wird die Steuer jedes Jahr abgezogen, sind es 172.750 Euro. Die früher entnommene Steuer verzinst sich dann nicht mehr. Dafür wirkt der Pauschbetrag in jedem Jahr und nicht nur einmal.
Bei 2,0 % Inflation pro Jahr sind die 173.780 Euro nach 30 Jahren in Geld von heute noch 95.940 Euro wert (Realwert). Welche Aktien von Inflation profitieren, steht in einem eigenen Beitrag.
Ebenfalls nicht enthalten sind Gebühren, Teilfreistellung und Vorabpauschale. Die beiden Steuerregeln betreffen ETFs (Exchange Traded Funds, börsengehandelte Indexfonds). Der Artikel zu ETF-Steuern mit Vorabpauschale und Teilfreistellung erklärt sie. Außerdem nimmt die Rechnung jedes Jahr denselben Zinssatz an. Echte Anlagen schwanken, wie die Volatilität misst.
Zwei Zinseszinsrechner zeigen bei gleichen Eingaben oft verschiedene Ergebnisse. Der Drei-Fragen-Check klärt warum:
- Ist der Zinssatz effektiv oder nominal?
- Kommt die Sparrate am Monatsanfang oder am Monatsende?
- Rechnet er mit Steuer und Inflation oder ohne?
Gilt der Zinseszins auch bei Aktien und ETFs?
Aktien und ETFs zahlen keinen festen Zins. Der Mechanismus gilt trotzdem: Bleiben Erträge angelegt, tragen sie selbst zum Wachstum bei. Bei einem thesaurierenden Fonds geschieht das automatisch, weil die Erträge im Fonds bleiben (Thesaurierung). Den Unterschied zum ausschüttenden Fonds zeigt der Beitrag thesaurierend oder ausschüttend. Bei Aktien entsteht der Effekt durch das Wiederanlegen der Dividende. Ablauf und Steuer beschreibt der Beitrag Dividenden reinvestieren.
Häufig gestellte Fragen zum Zinseszinsrechner
Wie rechnest du den Zinseszins in Excel?
Mit der Funktion ZW (Zukunftswert) rechnest du den Endwert in Excel direkt aus. Für 10.000 Euro, 5 % und 30 Jahre gibst du =ZW(5%;30;0;-10000) ein. Das Minus steht für die Einzahlung. Excel zeigt den Betrag auf den Cent genau: 43.219,42 Euro. Der Zinseszinsrechner oben rundet das auf 43.220 Euro.
Was ist der Unterschied zwischen nominalem und effektivem Zinssatz?
Der Effektivzins gibt an, was nach einem Jahr tatsächlich herauskommt. Der Nominalzins wird dagegen durch 12 geteilt und monatlich gutgeschrieben. Bei 1.000 Euro, 8 % und 20 Jahren sind es 4.660 Euro bei jährlicher und 4.930 Euro bei monatlicher Gutschrift. 5 % nominal entsprechen effektiv 5,12 % pro Jahr.
Ist die Sparrate am Monatsanfang oder am Monatsende besser?
Eine Sparrate am Monatsanfang bringt mehr, weil sie einen Monat länger verzinst wird. Bei 10.000 Euro Start, 200 Euro Rate, 5 % effektiv und 30 Jahren sind es 206.290 Euro am Monatsende und 206.960 Euro am Monatsanfang. Der Unterschied liegt unter 700 Euro bei 82.000 Euro Einzahlungen.
Wie viel musst du im Monat sparen, um 100.000 Euro zu erreichen?
Bei angenommenen 5 % Zinsen brauchst du in 20 Jahren 246 Euro im Monat. Bei 3 % sind es 306 Euro und bei 7 % 197 Euro. Beispielrechnung ohne Startkapital, mit effektivem Zinssatz und Einzahlung am Monatsende. Rückwärts rechnest du mit Zielbetrag mal Monatszins, geteilt durch (Zinsfaktor hoch Monate minus 1).
Wie berechnest du Laufzeit oder Zinssatz rückwärts?
Die Laufzeit ergibt sich aus dem Logarithmus von Endwert durch Startwert, geteilt durch den Logarithmus des Zinsfaktors. Aus 10.000 Euro werden bei 5 % nach 14,21 Jahren 20.000 Euro. Für eine Verdopplung in 10 Jahren brauchst du 7,18 % pro Jahr. Den Zinssatz aus zwei Werten zeigt der Artikel zum Thema Rendite berechnen.
Welchen Zinssatz gibst du im Zinseszinsrechner ein?
Es gibt keinen Zinssatz, der als normal gilt. Teste eine Spanne, zum Beispiel 3, 5 und 7 %, und vergleiche die Ergebnisse. Echte Anlagen schwanken von Jahr zu Jahr. Frühere Renditen sagen nichts über künftige aus. Mehr zum Zusammenspiel von Rendite, Risiko und Liquidität zeigt das magische Dreieck der Geldanlage.
Mein Fazit zum Zinseszinsrechner
Der Zinseszinsrechner zeigt, was bei einer Annahme herauskommt. Entscheidend sind Laufzeit, Zinssatz und die beiden Schalter für Zinssatz-Art und Einzahlung. Wer langfristig vorsorgt, findet bei den ETFs als Altersvorsorge einen möglichen Baustein.
Wie setzt du das Gelernte langfristig um?
Wer die Rechnung in ein Depot übersetzen möchte, braucht einen Plan für Auswahl, Risiko und Steuer. In meiner Börsen-Ausbildung lernst du, wie du ein Depot aufbaust und langfristig führst.
Mehr über meine Börsen-Ausbildung erfahren
Quellen
- Europäische Zentralbank: Preisstabilität, Ziel von 2 % Inflation mittelfristig. Abgerufen am 06.11.2026.
- Statistisches Bundesamt (Destatis): Pressemitteilung Nr. 019 vom 16.01.2026, Inflationsrate 2025 im Jahresdurchschnitt +2,2 %. Abgerufen am 06.11.2026.
- Wikipedia: Zinseszins, Allgemein-Definition und Zinseszinsformel. Abgerufen am 06.11.2026.
- Einkommensteuergesetz § 32d Abs. 1 und § 20 Abs. 9, Abgeltungsteuer und Sparer-Pauschbetrag. Abgerufen am 06.11.2026.
- Solidaritätszuschlaggesetz 1995 § 4, 5,5 Prozent. Abgerufen am 06.11.2026.
Disclaimer
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine individuelle Anlage- oder Steuerberatung und keine Kauf- oder Verkaufsempfehlung dar. Investitionen in Wertpapiere sind mit Risiken bis hin zum Totalverlust verbunden. Eigene Recherche und gegebenenfalls Rücksprache mit einem qualifizierten Berater werden empfohlen. Historische Renditen sind kein Indikator für zukünftige Entwicklungen. Der Rechner ist eine Modellrechnung und keine Prognose.
Der Autor
Sebastian Legrand
Mit 17 Jahren hat Sebastian den ersten Teil seines Lohns an der Börse investiert. Seit 22 Jahren handelt er Aktien und Optionen mit eigenem Geld. 2016 begann er, sein Wissen weiterzugeben. Über 23.000 Menschen hat er seitdem unterstützt, über 1.000 davon in seinen intensiven Börsen-Ausbildungen.